
副業を続けていると、取引先から「インボイスの登録番号を教えてください」と連絡が来ることがあります。その一通で、登録すべきかどうかを急に考えることになるのではないでしょうか。
先に結論をお伝えします。副業でインボイス発行事業者に登録するかどうかは、売上の大きさではなく「誰に売っているか」で決まります。取引先が消費者だけなら、登録の必要はありません。国税庁も「消費者や免税事業者など、課税事業者以外の者に対する交付義務はありません」と書いています。
そしてもうひとつ、登録前に知っておくべきことがあります。登録すると、氏名が国税庁の公表サイトに載ります。個人事業者の場合、屋号は申し出ないと公表されません。つまり本名が出ます。
この記事でわかること
- インボイス登録の要否は売上規模ではなく取引先が誰かで決まること
- 登録すると氏名が国税庁の公表サイトに掲載され、屋号は申出がないと載らないこと
- 2026年10月1日から、免税事業者からの仕入れの控除が80%から70%に下がること
- 登録すると課税売上高1,000万円以下でも消費税の納税義務が免除されなくなること
- 経過措置で登録した場合、2年間は免税事業者に戻れないこと
- 2割特例が使えるのは個人事業者なら2026年分が最後で、2027年分からは3割特例に移ること
- 3割特例は個人事業者だけの制度で、法人は対象外であること
- 登録番号にマイナンバーは使われないこと
- 取引先からの一方的な値下げ通告が独占禁止法上問題になりうること
- 登録をやめる届出には「翌課税期間の初日から起算して15日前」という期限があること
インボイスは、2023年10月に始まって以降ほぼ毎年のように経過措置が動いています。2026年は特に変化の年です。2割特例の対象は令和8年9月30日を含む課税期間までとなり、10月1日からは免税事業者からの仕入れの控除割合が下がります。
税金の話は、どこまでが公的な根拠でどこからが当サイトの整理なのかが曖昧になりがちです。先に開示しておきます。
この記事の調べ方(編集方針)
- 本記事は、副業ジャンルの記事を70本以上制作している当サイト編集部が作成しました。事実部分の出典は国税庁・公正取引委員会の公式ページに限定しています。調査日は2026年9月6日です。
- インボイスは令和8年度税制改正で内容が変わった論点が複数あります。国税庁のタックスアンサーには「令和7年4月1日現在法令等」として改正前の数字が残っているページがあるため、改正後の数字は「令和8年度税制改正特集」の記載を優先しました。どちらを見たかは本文中に明記しています。
- 体験談は載せていません。検証できない自己実績は書かない方針を取り、公開されている制度の読み解きに徹しています。
- 個別の税額試算は行っていません。納税額は売上や業種で変わります。判断は所轄の税務署、インボイスコールセンター、税理士に確認してください。
- 本記事は税理士の監修を受けていません。そのぶん、解釈が分かれる論点では断定を避け、公式ページの原文表現をそのまま引用する方針を取っています。
開業届そのものの手続きは副業の開業届の出し方に、報酬から先に引かれる税は副業の源泉徴収にまとめました。この記事は、インボイスの一点に絞ります。
- 結論:登録するかどうかは、取引先が誰かで決まります
- そもそもインボイスとは|買い手が仕入税額控除を受けるための書類です
- 登録しない場合|2026年10月から、取引先の控除が80%から70%に下がります
- 登録する場合①|売上1,000万円以下でも消費税を納めます
- 登録する場合②|氏名が国税庁の公表サイトに載ります
- 登録する場合③|経過措置で登録すると2年間は戻れません
- 2割特例が使えるのは2026年分が最後です
- 簡易課税という選択肢と、その届出期限
- 副業タイプ別|登録の要否をどう判断するか
- 取引先から値下げや登録を求められたら
- 副業でつまずきやすい5つのポイント
- 登録するときの手続きと、時期別チェックリスト
- よくある質問
- Q1. 副業の売上が年間30万円でも、インボイス登録は必要ですか
- Q2. 登録すると本名が公開されると聞きました。屋号だけにできますか
- Q3. 登録番号からマイナンバーが分かってしまいませんか
- Q4. 2割特例はいつまで使えますか
- Q5. 3割特例は誰でも使えますか
- Q6. 登録をやめたいときは、いつまでに届け出ればいいですか
- Q7. 登録をやめれば、すぐに免税事業者に戻れますか
- Q8. 取引先から「登録しないなら報酬を10%下げる」と言われました
- Q9. 1万円未満の取引ならインボイスはいらないのですか
- Q10. 副業がアルバイトの場合もインボイスは関係ありますか
- Q11. クラウドソーシング経由の仕事でも登録は必要ですか
- Q12. 登録した場合、確定申告は所得税と一緒にできますか
- まとめ|求められていないなら、急いで登録する必要はありません
結論:登録するかどうかは、取引先が誰かで決まります
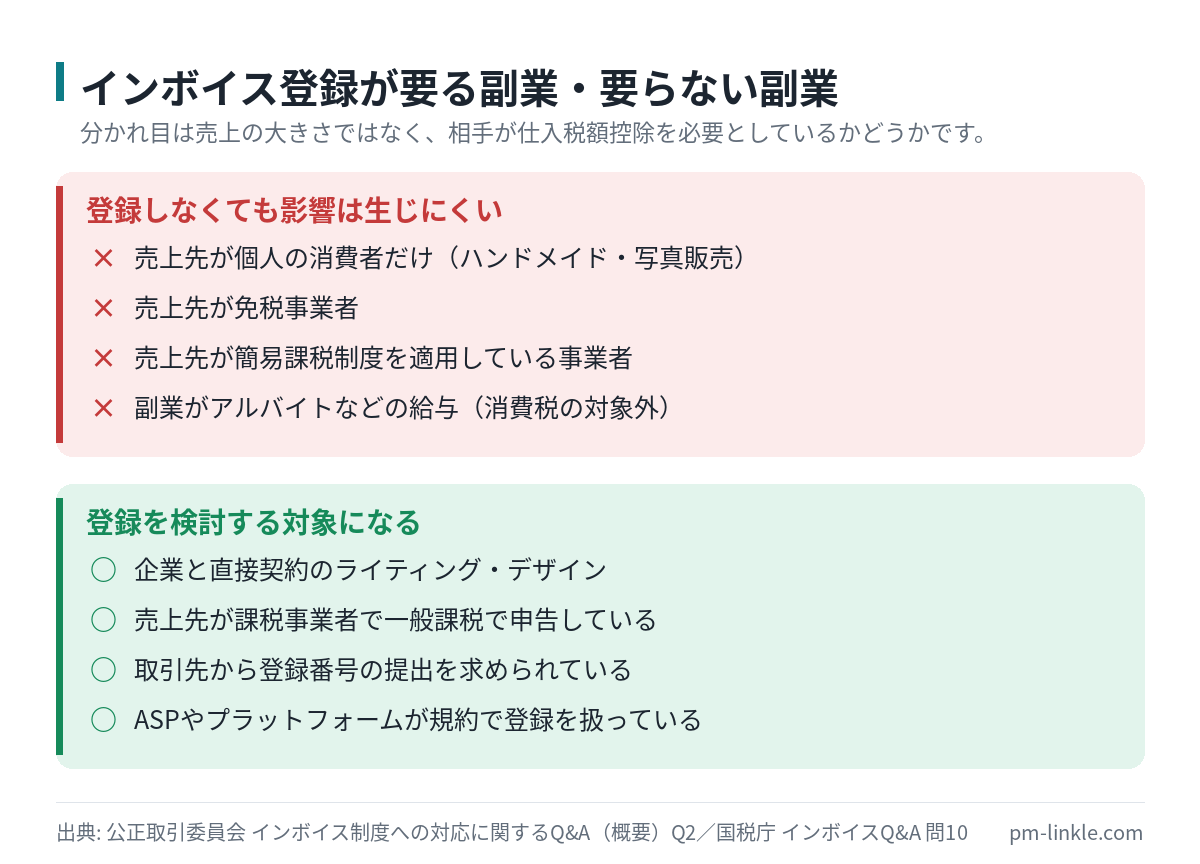
インボイス登録の判断軸は売上規模ではありません。取引先が仕入税額控除を必要としているかどうか、その一点です。
国税庁は登録の任意性についてこう書いています。適格請求書発行事業者の登録を受けるかどうかは事業者の任意です、と。そのうえで「消費者や免税事業者など、課税事業者以外の者に対する交付義務はありませんので、例えば、顧客が消費者のみの場合には、必ずしも適格請求書を交付する必要はありません」と続けています。
公正取引委員会はさらに踏み込んで、免税事業者のままでも取引に影響が生じないケースを2つ挙げ、加えて非課税とされるサービスのための物品を売っている場合なども影響は生じないとしています。
| 状況 | 登録の必要性 |
|---|---|
| 売上先が消費者または免税事業者 | 影響は生じないと考えられる(登録不要) |
| 売上先が簡易課税制度を適用している事業者 | 影響は生じないと考えられる(登録不要) |
| 売上先が課税事業者で、一般課税で申告している | 相手が仕入税額控除を使えなくなるため、登録の検討対象 |
| 売上先が非課税サービスの事業者で、そのための物品を売っている | 影響は生じないと考えられる(登録不要) |
出典: 国税庁 インボイスQ&A 問10(登録の任意性)(令和5年10月改訂)/公正取引委員会ほか インボイス制度への対応に関するQ&Aについて(概要)Q2(本体は免税事業者及びその取引先のインボイス制度への対応に関するQ&A)。3行目は当サイトが対照のために補いました
副業に当てはめると、判断はかなりはっきりします。ハンドメイド販売、写真販売、note や Kindle のコンテンツ販売、ポイントサイト経由の収入は、買い手が個人の消費者です。相手はインボイスを求めません。
一方、企業から業務委託でライティングやデザインを受けている場合は事情が変わります。相手は課税事業者で、支払った報酬について仕入税額控除を受けたいと考えます。
当サイトが取材の過程で気づいたのは、この判断を「登録すれば安心」の方向にだけ寄せてしまう解説が多いことです。登録は一度すると2年間戻れない場合があり、氏名の公表という副作用もあります。後戻りしにくい選択だという前提で読み進めてください。
まず確認するのは、直近1年の入金元です。会社名義からの振込が並んでいれば検討対象、個人からの購入だけなら登録は不要です。
そもそもインボイスとは|買い手が仕入税額控除を受けるための書類です
インボイスは、売り手が買い手に正確な税率と消費税額を伝えるための書類です。請求書でも領収書でもレシートでも構いません。
国税庁の定義はこうです。適格請求書とは、売手が買手に対し正確な適用税率や消費税額等を伝えるための手段であり、一定の事項が記載された請求書や納品書その他これらに類するものをいう、と。名前が「請求書」である必要はありません。
ここでいう仕入税額控除とは、事業者が納める消費税を計算するときに、売上で預かった消費税から仕入れで支払った消費税を差し引ける仕組みのことです。この差し引きに、インボイスの保存が要ります。
インボイスに書く6項目
適格請求書の記載事項は法令で決まっています。今の請求書に足りないのは、たいてい登録番号と税率ごとの区分です。
| # | 記載事項 |
|---|---|
| 1 | 適格請求書発行事業者の氏名または名称および登録番号 |
| 2 | 課税資産の譲渡等を行った年月日 |
| 3 | 課税資産の譲渡等に係る資産または役務の内容(軽減税率対象ならその旨) |
| 4 | 税抜価額または税込価額を税率ごとに区分して合計した金額および適用税率 |
| 5 | 税率ごとに区分した消費税額等 |
| 6 | 書類の交付を受ける事業者の氏名または名称 |
出典: 国税庁 No.6497 仕入税額控除のために保存する帳簿および請求書等の記載事項(令和7年4月1日現在法令等)
副業で扱う役務提供は、ほぼ標準税率10%の一本です。軽減税率の対象になるのは飲食料品などで、ライティングやデザインの報酬には出てきません。
なお、登録していない事業者がインボイスらしく見える書類を出すことは禁止されています。国税庁は、適格請求書発行事業者以外の者が誤認されるおそれのある表示をした書類を交付すると1年以下の拘禁刑または50万円以下の罰金の対象になる、と明記しています(国税庁 インボイスQ&A 問21-2/令和7年6月改訂、根拠は消法57の5・65)。登録番号らしい英数字を請求書に書き足す、といった対応は取らないでください。
登録しない場合|2026年10月から、取引先の控除が80%から70%に下がります
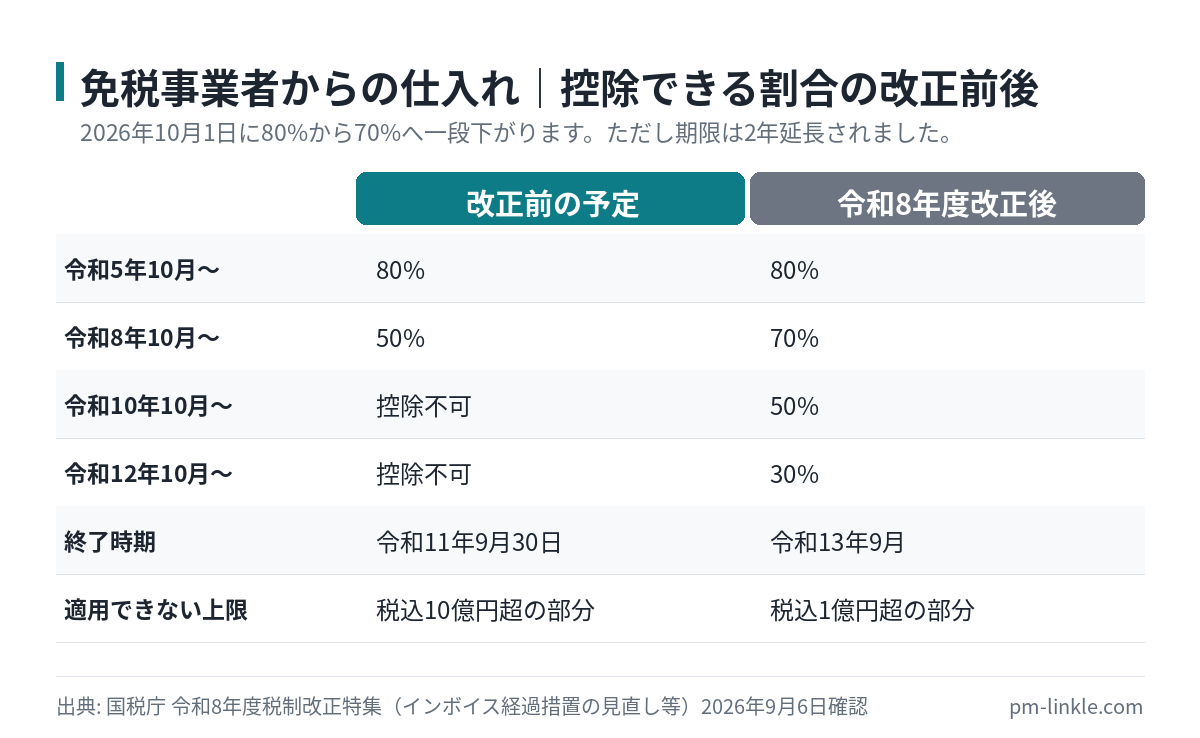
免税事業者のままでも、取引先はいきなり全額を控除できなくなるわけではありません。ただし、その割合は段階的に下がります。
この経過措置が、2026年10月1日に一段動きます。令和8年度税制改正により、免税事業者等からの課税仕入れについて控除できる割合は、令和8年10月から70%、令和10年10月から50%、令和12年10月から30%となりました。適用期限は2年延長され、令和13年9月まで続きます。
| 期間 | 買い手が控除できる割合 |
|---|---|
| 令和5年10月1日から3年間 | 80% |
| 令和8年10月1日から2年間 | 70% |
| 令和10年10月1日から2年間 | 50% |
| 令和12年10月1日から1年間 | 30% |
| 令和13年10月1日以降 | 控除不可 |
出典: 国税庁 令和8年度税制改正特集(インボイス経過措置の見直し等)(2026年9月6日確認)
改正前の予定では、令和8年10月から3年間50%でその後ゼロという設計でした。改正によって、下がり方はゆるやかになり、期間は長くなっています。免税事業者にとっては猶予が延びた形です。
ここで注意していただきたい点があります。国税庁のタックスアンサー No.6498 は「令和7年4月1日現在法令等」の内容で、80%・50%・令和11年9月30日までという改正前の数字のまま残っています。検索で最初に出てくるのはこちらのページであることが多く、当サイトも突合するまで気づきませんでした。改正後の数字を確認するときは、令和8年度税制改正特集のページを見てください。
もうひとつ、この経過措置には上限が付いています。一のインボイス発行事業者以外の者からの課税仕入れの合計額(税込み)が、その年または事業年度で1億円を超える場合、超えた部分には適用できません。改正前は10億円でした。国税庁は「令和8年10月1日以後に開始する課税期間から適用されます」としているため、暦年が課税期間の個人事業者に1億円基準が効くのは令和9年分からです。副業の規模で引っかかることはまずありませんが、発注側の判断材料としては効いてきます。
実務上、何が起きるか
買い手の負担は、控除できない部分の消費税です。10%の報酬なら、80%控除の時期は実質2%、70%控除になると実質3%が買い手の持ち出しになります。
この1ポイントの差が、2026年10月に発注先の見直し材料として持ち出される可能性はあります。ただし、後述するとおり、一方的に価格を下げる通告は独占禁止法上の問題になりえます。
登録する場合①|売上1,000万円以下でも消費税を納めます
登録の最大の副作用は、納税義務が発生することです。売上が小さくても関係ありません。
消費税には事業者免税点制度があります。国税庁は「その課税期間の基準期間における課税売上高が1,000万円以下である場合には、原則として、納税義務が免除されます」としています。基準期間とは、個人事業者ならその年の前々年です。
ところが、この免除には例外が並んでいます。副業で最初に当たるのが、次の一行です。
| 例外 | 内容 |
|---|---|
| 適格請求書発行事業者の登録を受けている場合 | 基準期間の課税売上高が1,000万円以下でも納税義務は免除されない |
| 特定期間の課税売上高が1,000万円超 | 個人事業者の特定期間は、その年の前年1月1日から6月30日まで。給与等支払額での判定も選べる |
| 課税事業者選択届出書を提出している場合 | 1,000万円以下でも免除されない。やめるには不適用届出書が必要で、2年間は戻れない |
出典: 国税庁 No.6501 納税義務の免除(令和7年4月1日現在法令等)
国税庁は別のQ&Aでもこの点を確認しています。適格請求書発行事業者は、その基準期間における課税売上高が1,000万円以下となった場合でも免税事業者となりません、と。
登録した瞬間、免税事業者に戻る道が閉じます。年間の売上が数十万円の副業でも、消費税の確定申告書を毎年出すことになります。所得税の確定申告とは別の申告です。
年の途中で登録した場合の扱いも決まっています。免税事業者が課税期間の途中で登録を受けたときは、その登録日から課税期間の末日までに行った課税資産の譲渡等が申告の対象です。7月1日登録なら、7月1日から12月31日までの分を申告します。
登録する場合②|氏名が国税庁の公表サイトに載ります
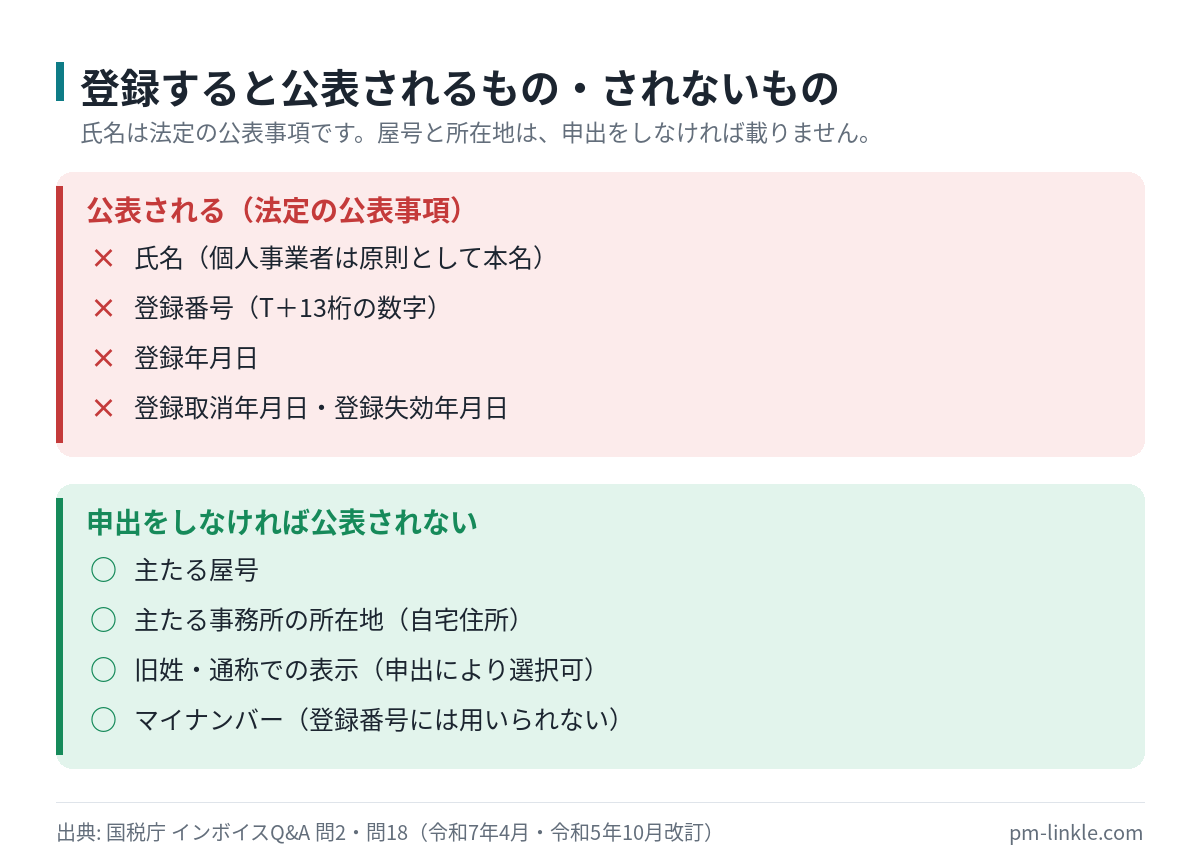
ここが、副業でいちばん見落とされている点です。登録すると、情報が一般に公開されます。
国税庁は法定の公表事項を6つ挙げています。①適格請求書発行事業者の氏名または名称、②法人の本店所在地、③国外事業者の事務所所在地、④登録番号、⑤登録年月日、⑥登録取消年月日・登録失効年月日。個人事業者に関係するのは①④⑤⑥です。
| 項目 | 個人事業者の場合の扱い |
|---|---|
| 氏名 | 法定の公表事項。原則として本名が公表される |
| 主たる屋号 | 申出をした場合のみ公表。自動では載らない |
| 主たる事務所の所在地 | 申出をした場合のみ公表。自宅住所を出す義務はない |
| 旧姓・通称 | 住民票に併記があれば、申出により旧姓での公表も可能 |
| マイナンバー | 登録番号には用いない。法人番号とも重複しない13桁の数字 |
出典: 国税庁 インボイスQ&A 問19(適格請求書発行事業者の情報の公表方法)(令和5年10月改訂)/同 問18(登録番号の構成)(令和5年10月改訂)
登録番号は「T+13桁の数字」です。国税庁は注記で、この13桁にはマイナンバーを用いず、法人番号とも重複しない事業者ごとの番号になる、と書いています。登録番号からマイナンバーが漏れることはありません。
問題は氏名のほうです。ペンネームやハンドルネームで副業をしている人にとって、本名が検索可能な形で公表されるのは想定外でしょう。
屋号は、登録申請書とは別に「適格請求書発行事業者の公表事項の公表(変更)申出書」を出さないと載りません。逆に言えば、屋号を出す判断はこちらの自由です。ただし屋号を追加しても、氏名の公表が消えるわけではありません。
会社に副業が知られる経路になるか
ここは慎重に整理します。公表サイトは登録番号で検索する設計で、氏名から逆引きする検索機能は用意されていません。国税庁も「交付を受けた請求書等に記載された登録番号を基にして検索する方法により」確認できると説明しています。
ただし、公表情報には全件データのダウンロード機能があります。国税庁は、この機能について個人事業者は氏名等の情報を削除して提供している、と書いていますが、氏名が法定の公表事項であること自体は変わりません。
「絶対に見つからない」とは書けません。勤務先に知られたくない事情がある場合、登録は慎重に判断してください。住民税から知られる経路の話は副業が会社にバレない方法にまとめています。
登録する場合③|経過措置で登録すると2年間は戻れません
登録は取りやめられます。ただし、タイミングと期間の縛りがあります。
免税事業者が令和5年10月1日から令和11年9月30日までの日の属する課税期間中に登録を受ける場合、課税事業者選択届出書を出さずに、登録希望日から課税事業者になれる経過措置があります。副業から登録する人のほぼ全員がこの経過措置の対象です。
その代わりに条件が付きます。国税庁の表現はこうです。この経過措置の適用を受ける場合(登録日の属する課税期間が令和5年10月1日を含む場合を除く)、登録日の属する課税期間の翌課税期間から登録日以後2年を経過する日の属する課税期間までの各課税期間については、登録を取りやめたとしても、基準期間の課税売上高にかかわらず免税事業者となることはできない、と。
| 手続き | 期限 |
|---|---|
| 登録申請書の提出(登録希望日を書く場合) | 登録希望日には提出日から15日以降の日を記載する |
| 登録取消届出書の提出 | 翌課税期間の初日から起算して15日前の日まで。個人事業者なら12月17日 |
| 期限を過ぎて取消届出書を出した場合 | 翌々課税期間の初日に効力が失われる(1年ずれる) |
| 2年縛り | 経過措置で登録した場合、登録日以後2年を経過する日の属する課税期間まで免税事業者に戻れない |
「起算して15日前の日」という数え方には、注意書きが付いています。国税庁は、この日が日曜日や祝日、土曜日、12月29日から31日に当たっても、翌日にはならないとしています。期限が休日でも延びません。年末の駆け込みは避けてください。
副業でありがちなのは、取引先1社のために登録して、その取引が終わったあとも申告義務だけが残るパターンです。取引先の要請で登録する場合は、その取引が何年続く見込みかを先に確認してください。
2割特例が使えるのは2026年分が最後です
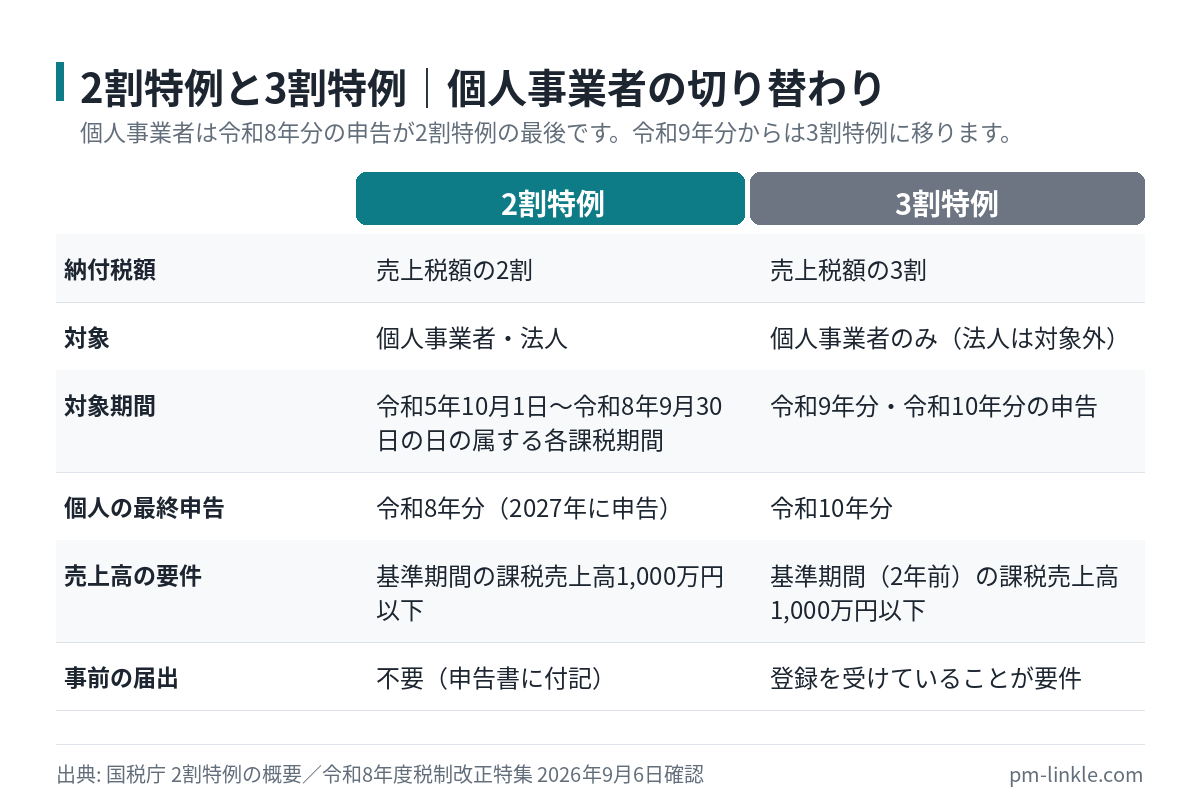
登録した人の負担を軽くする経過措置が2割特例です。これが2026年で区切りを迎えます。
2割特例は、インボイス制度を機に免税事業者から課税事業者になった人が、納付税額を売上税額の2割にできる制度です。国税庁の表現では、仕入税額控除の金額を「課税標準である金額の合計額に対する消費税額から売上げに係る対価の返還等の金額に係る消費税額の合計額を控除した残額の100分の80に相当する金額」とできる、となっています。差し引き、納めるのは売上税額の2割です。
適用できる期間は、令和5年10月1日から令和8年9月30日までの日の属する各課税期間です。個人事業者は暦年が課税期間なので、令和8年(2026年)12月31日までを含む課税期間、つまり令和8年分の申告が最後になります。この申告をするのは2027年の確定申告期です。
事前の届出はいりません。国税庁は「事前の届出は必要なく、消費税の申告時に消費税の確定申告書に2割特例の適用を受ける旨を付記することで適用を受けることができます」と書いています。使うかどうかは申告のたびに選べます。
2027年分からは、個人事業者だけ3割特例に移ります
令和8年度税制改正で、後継の制度が作られました。ただし対象が絞られています。
| 項目 | 2割特例 | 3割特例 |
|---|---|---|
| 納付税額 | 売上税額の2割 | 売上税額の3割 |
| 対象 | 個人事業者・法人 | 個人事業者のみ(法人は対象外) |
| 対象期間 | 令和5年10月1日から令和8年9月30日までの日の属する各課税期間 | 令和9年分・令和10年分の申告 |
| 主な要件 | インボイス制度を機に免税事業者から課税事業者になったこと | 個人事業者であること/基準期間(2年前)の課税売上高1,000万円以下/インボイス発行事業者の登録を受けていること |
出典: 国税庁 2割特例の概要/国税庁 令和8年度税制改正特集(2026年9月6日確認)
基準期間の数え方に注意してください。国税庁は3割特例の要件で「令和9年分なら令和7年、令和10年分なら令和8年」と明示しています。2年前の課税売上高で判定します。
負担は2割から3割へ、つまり5割増しです。売上税額が10万円なら、納付は2万円から3万円に変わります。副業の規模なら金額としては小さいものの、2027年分から納税額が上がるという事実は先に知っておいてください。
3割特例が使えないケースも公表されています。法人、インボイス発行事業者でない課税事業者、課税売上高が1,000万円超の人、調整対象固定資産等の取得により免税事業者とならない人、課税期間を短縮している人です。
簡易課税という選択肢と、その届出期限
2割特例や3割特例のほかに、簡易課税制度があります。業種によってはこちらが有利になります。
簡易課税は、届出書を出した課税事業者が、基準期間の課税売上高が5,000万円以下の課税期間について使える制度です。売上に係る消費税額に、業種ごとのみなし仕入率を掛けた額を、仕入れに係る消費税額とみなして差し引きます。
| 事業区分 | みなし仕入率 |
|---|---|
| 第1種(卸売業) | 90% |
| 第2種(小売業、飲食料品の譲渡に係る農林漁業) | 80% |
| 第3種(農林漁業、鉱業、建設業、製造業など) | 70% |
| 第4種(第1・2・3・5・6種以外。飲食店業などが該当) | 60% |
| 第5種(運輸通信業、金融業および保険業、サービス業(飲食店業に該当するものを除く)) | 50% |
| 第6種(不動産業) | 40% |
出典: 国税庁 令和8年度税制改正特集(参考:簡易課税制度とは)(2026年9月6日確認)
ライティングやデザインの受託は第5種のサービス業に当たることが多く、みなし仕入率は50%です。この場合、納付は売上税額の5割になります。第5種に当たる副業なら、3割特例が使える年はそちらのほうが納付額は小さくなります。ただし、みなし仕入率が高い第1種や第2種では逆転します。国税庁も「業種や仕入れの状況によっては簡易課税制度の方が有利な場合がある」という書き方にとどめており、一律の優劣は示していません。
届出のタイミングには救済措置があります。簡易課税は本来、適用を受けようとする課税期間の初日の前日までに届出が必要です。しかし2割特例・3割特例を使った翌課税期間については、その課税期間の申告期限までに届出書を出せば、その課税期間から適用できます。
個人事業者の例で言えば、令和10年分に3割特例を使い、令和11年分から簡易課税にしたい場合、届出は令和12年4月1日(令和11年分の申告期限)までで間に合います。1年分の実績を見てから決められる設計です。
なお、簡易課税は選択したら原則として2年間は継続適用が必要です。ここにも縛りがあります。
副業タイプ別|登録の要否をどう判断するか
ここまでの内容を、副業の形態ごとに整理します。判断の軸は取引先です。
| 副業の形態 | 主な取引先 | 登録の必要性 |
|---|---|---|
| ハンドメイド販売・写真販売・グッズ販売 | 個人の消費者 | 低い。相手はインボイスを求めない |
| note・Kindle などのコンテンツ販売 | 個人の消費者 | 低い |
| アフィリエイト(ASP経由) | ASP(課税事業者) | ASPの規約による。報酬の消費税相当額の扱いを要確認 |
| クラウドソーシング経由の受託 | 発注企業(課税事業者が多い) | 中程度。発注側が簡易課税なら影響は小さい |
| 企業と直接契約のライティング・デザイン | 企業(課税事業者) | 高い。求められる可能性が最も大きい |
| フードデリバリー配達 | プラットフォーム事業者 | 各社の規約による。報酬体系の説明を確認 |
| アルバイト・パートなどの給与 | ― | 不要。給与は消費税の課税対象外 |
この表は、公正取引委員会 Q2(免税事業者であり続けても取引への影響が生じない場合)の考え方を副業の形態に当てはめて当サイトが整理したものです。個別の取引先の課税方式までは公表されていないため、最終判断は取引先への確認が必要です。
最後の行が意外に効きます。副業がアルバイトなど「給与」であれば、インボイスの話は一切関係ありません。消費税は事業として行う資産の譲渡等にかかるもので、雇用契約に基づく給与は対象外です。給与と報酬の違いは副業の源泉徴収で整理しています。
プラットフォーム型の副業は、各社の規約を読むしかありません。当サイトで確認した範囲でも、報酬の表示が税込か税別か、登録番号の提出を求めるかは各社で扱いが分かれます。規約と管理画面の「インボイス」設定欄を、登録の前に必ず開いてください。
少額特例は「買い手」の制度です
インボイス関連で「1万円未満なら不要」という話を見かけます。これは少額特例のことですが、副業をする側の制度ではありません。
国税庁の説明では、一定規模以下の事業者が、令和5年10月1日から令和11年9月30日までの間に行う課税仕入れについて、支払対価の額が1万円未満である場合には、一定の事項が記載された帳簿のみの保存で仕入税額控除を受けられる、とされています。これは仕入れる側、つまり買い手の事務負担を軽くする措置です。
売り手であるあなたに1万円未満のインボイス交付義務がなくなる、という意味ではありません。ここは取り違えやすい論点です。
取引先から値下げや登録を求められたら
インボイスを理由にした取引条件の見直しには、法律上の線引きがあります。知らずに受け入れる必要はありません。
公正取引委員会は、優越的地位にある買い手が問題となる行為を6類型に整理しています。前提として、行為者の地位が相手方に優越していること、免税事業者が要請等を受け入れざるを得ないことが必要です。
| 類型 | 問題となる場合 |
|---|---|
| 取引対価の引下げ | 再交渉が形式的にすぎず、買い手の都合のみで著しく低い価格を設定し、免税事業者が仕入れ時に支払っていた消費税額も払えないような価格にした場合 |
| 成果物の受領拒否 | 購入契約後に、インボイス発行事業者でないことを理由に商品の受領を拒否すること |
| 協賛金等の負担要請 | 価格据置きの代わりに協賛金・販売促進費の名目で金銭負担を求め、算出根拠が不明確な場合 |
| 購入・利用強制 | 価格据置きの代わりに、必要としない商品・役務の購入を要請すること |
| 取引の停止 | 著しく低い価格を一方的に設定し、応じない相手との取引を停止した場合 |
| 登録の慫慂等 | 課税事業者になるよう要請すること自体は問題ないが、応じなければ価格を下げる・取引を打ち切ると一方的に通告すること |
出典: 公正取引委員会ほか インボイス制度への対応に関するQ&Aについて(概要)Q7/本体は免税事業者及びその取引先のインボイス制度への対応に関するQ&A(令和8年1月30日改正)。「取適法」は製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律を指します
読み方の要点は「一方的かどうか」です。公正取引委員会は、再交渉において双方納得のうえで価格を設定すれば、結果的に価格が下がっても独占禁止法上問題となるものではない、と明示しています。交渉の場があったかどうかが分かれ目になります。
登録を勧めること自体も違法ではありません。問題になるのは、そこに「応じなければ切る」という通告が乗ったときです。また、課税事業者になる際に、消費税の適正な転嫁分を価格に反映する必要性について明示的に協議しないまま、従来どおりの価格に据え置く場合も同様とされています。
副業の立場では、交渉のテーブルに着くこと自体がためらわれるかもしれません。それでも「登録した場合の価格をあらためて相談させてください」と一度返すだけで、形式的な再交渉ではなくなります。公正取引委員会はインボイス制度に関する相談窓口を設けています。
副業でつまずきやすい5つのポイント
制度そのものより、思い込みで誤るケースのほうが多く見られます。順に確認してください。
1. 「売上1,000万円以下だから関係ない」は登録前だけ
免税の基準は、登録していない場合の話です。登録したあとは、売上が10万円でも申告義務が残ります。
2. 「登録すればいつでもやめられる」は誤り
経過措置で登録した場合、2年縛りがあります。さらに取消届出書には「翌課税期間の初日から起算して15日前」という期限があり、過ぎると1年ずれます。
3. 「登録番号からマイナンバーが分かる」は誤り
登録番号の13桁にマイナンバーは使われません。国税庁が注記で明示しています。ただし氏名は公表されます。
4. 「2割特例はずっと使える」は誤り
個人事業者なら令和8年分が最後です。令和9年分からは3割特例に切り替わり、負担は5割増しになります。
5. 「タックスアンサーを見たから最新」は誤り
インボイス関連のタックスアンサーには令和7年4月1日現在の内容が残っています。控除割合や適用期限は、令和8年度税制改正特集のページで確認してください。
登録を迷っている段階なら、まず取引先に「インボイスの登録番号が必要かどうか」を確認するだけで判断材料が揃います。求められていないなら、急ぐ理由はありません。
登録するときの手続きと、時期別チェックリスト
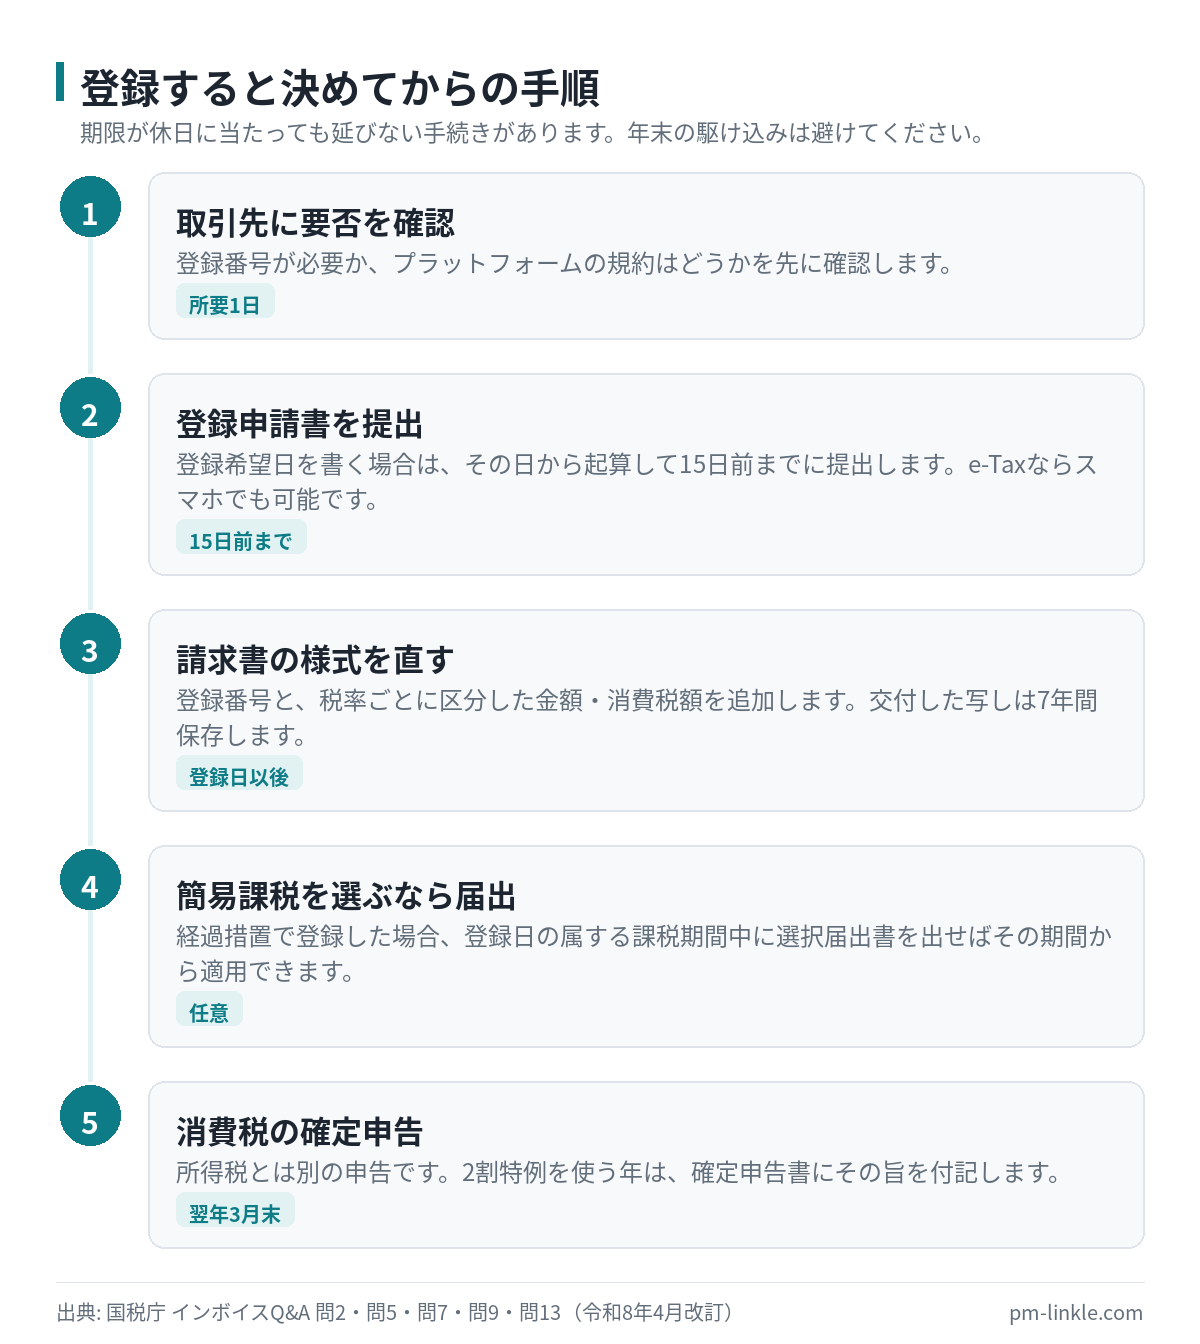
登録を決めた場合の手順は、それほど複雑ではありません。提出先と期限だけ押さえてください。
登録申請書は納税地を所轄する税務署長に提出します。e-Taxが使え、個人事業者はスマートフォンでも手続きできます。郵送の場合の送付先は税務署ではなく、各国税局のインボイス登録センターです。
登録の効力は、通知の日ではなく、登録簿に登載された日(登録日)から生じます。国税庁は「登録日以降の取引については、相手方(課税事業者に限ります。)の求めに応じ、適格請求書を交付する義務があります」としています。通知が届く前でも義務は始まっています。
| 時期 | やること |
|---|---|
| 登録を検討する段階 | 取引先にインボイスの要否を確認。プラットフォームの規約を確認 |
| 登録希望日の15日前まで | 登録希望日を記載した登録申請書を提出 |
| 登録日以後 | 請求書に登録番号と税率ごとの区分を追加。写しを保存 |
| 登録日の属する課税期間中 | 簡易課税を選ぶなら選択届出書を提出(経過措置適用時) |
| 翌年3月31日まで | 所得税(3月15日)とは別に、消費税の確定申告。2割特例なら申告書に付記 |
| やめる場合は12月中旬まで | 登録取消届出書を提出。翌課税期間の初日から起算して15日前の日が期限 |
出典: 国税庁 インボイスQ&A 問2・問5・問7・問9・問13(令和8年4月改訂)
書類の保存期間も決まっています。交付したインボイスの写しと帳簿は、課税期間の末日の翌日から2か月を経過した日から7年間の保存が必要です。6年目と7年目は、帳簿か請求書等のどちらか一方でよいとされています(出典: 国税庁 No.6625 適格請求書等の記載事項/令和7年4月1日現在法令等)。
副業で紙の請求書を出していない場合でも、保存義務は消えません。PDFで発行しているなら、そのデータを7年分残す運用に切り替えてください。クラウドソーシング経由なら、支払明細のダウンロードを毎月の習慣にするのが現実的です。
よくある質問
Q1. 副業の売上が年間30万円でも、インボイス登録は必要ですか
売上の大きさは判断基準ではありません。取引先が仕入税額控除を必要としているかどうかで決まります。国税庁は登録を受けるかどうかは事業者の任意としており、顧客が消費者のみの場合には必ずしも適格請求書を交付する必要はない、と説明しています。年間30万円でも企業と直接取引していれば求められる可能性があり、逆に年間300万円でも相手が消費者だけなら求められません。
Q2. 登録すると本名が公開されると聞きました。屋号だけにできますか
できません。氏名は法定の公表事項です。屋号は「適格請求書発行事業者の公表事項の公表(変更)申出書」を提出した場合のみ追加で公表されるもので、氏名の代わりにはなりません。ただし住民票に旧姓が併記されている場合は、申出により旧姓での公表が可能です。
Q3. 登録番号からマイナンバーが分かってしまいませんか
分かりません。国税庁は、登録番号の13桁の数字にはマイナンバー(個人番号)は用いず、法人番号とも重複しない事業者ごとの番号となる、と注記しています。法人の場合は「T+法人番号」ですが、個人事業者は無関係の13桁が振られます。
Q4. 2割特例はいつまで使えますか
個人事業者は令和8年分(2026年分)の申告が最後です。2割特例を適用できる期間は令和5年10月1日から令和8年9月30日までの日の属する各課税期間とされており、暦年が課税期間である個人事業者は令和8年分までが対象になります。令和9年分からは3割特例に切り替わります。
Q5. 3割特例は誰でも使えますか
個人事業者に限られます。国税庁は3割特例を「インボイス発行事業者の登録を受けたことにより免税事業者から課税事業者となった個人事業者に係る令和9年分・令和10年分の消費税の確定申告において納付税額を売上税額の3割とすることができる特例」と定義しており、法人は対象外と明記しています。主な要件は、個人事業者であること、基準期間(適用を受ける年の2年前)の課税売上高が1,000万円以下であること、インボイス発行事業者の登録を受けていることの3点です。
Q6. 登録をやめたいときは、いつまでに届け出ればいいですか
登録取消届出書は、翌課税期間の初日から起算して15日前の日までに提出してください。個人事業者なら12月中旬が期限です。これを過ぎると、効力が失われるのは翌々課税期間の初日になります。なお国税庁は、この15日前の日が土日祝や12月29日から31日に当たっても翌日にはならない、と注記しています。
Q7. 登録をやめれば、すぐに免税事業者に戻れますか
戻れない期間があります。経過措置により登録した場合(登録日の属する課税期間が令和5年10月1日を含む場合を除く)、登録日の属する課税期間の翌課税期間から登録日以後2年を経過する日の属する課税期間までは、基準期間の課税売上高にかかわらず免税事業者となることができません。
Q8. 取引先から「登録しないなら報酬を10%下げる」と言われました
公正取引委員会は、課税事業者になるよう要請すること自体は独占禁止法上問題とならないとしつつ、それにとどまらず、課税事業者にならなければ取引価格を引き下げる、それにも応じなければ取引を打ち切ると一方的に通告することは、独占禁止法上または取適法上、問題となるおそれがある、としています。まずは価格の再交渉を申し入れてください。公正取引委員会にインボイス制度に関する相談窓口があります。
Q9. 1万円未満の取引ならインボイスはいらないのですか
それは買い手側の制度です。少額特例は、一定規模以下の事業者が令和5年10月1日から令和11年9月30日までの間に行う1万円未満の課税仕入れについて、帳簿のみの保存で仕入税額控除を受けられるという措置です。売り手であるあなたの交付義務が消えるわけではありません。
Q10. 副業がアルバイトの場合もインボイスは関係ありますか
関係ありません。給与は消費税の課税対象外です。インボイスが関わるのは、業務委託などで報酬を受け取る場合です。ご自身の副業が給与か報酬かは、源泉徴収の欄や契約書の名称で確認してください。
Q11. クラウドソーシング経由の仕事でも登録は必要ですか
一律には決まりません。発注者が課税事業者で一般課税なら求められる可能性があり、簡易課税を適用しているなら影響はないと考えられます。公正取引委員会は、売上先が簡易課税制度を適用している場合、免税事業者であり続けても取引への影響は生じないと考えられる、としています。プラットフォームの規約と、案件ごとの発注者の属性を確認してください。
Q12. 登録した場合、確定申告は所得税と一緒にできますか
別の申告になります。所得税の確定申告書とは別に、消費税および地方消費税の確定申告書を提出します。個人事業者の消費税の申告期限は所得税より遅く設定されており、e-Taxでまとめて送信することはできますが、書類は2種類です。2割特例を使う場合は、確定申告書にその適用を受ける旨を付記します。
未経験から月3万円までの道筋を7ページにまとめた無料ガイドを配布しています。市場価値の数値化ワークと7日間プラン付き、登録不要でそのまま読めます。
まとめ|求められていないなら、急いで登録する必要はありません
最後に要点を整理します。
この記事の要点
- 登録の要否は売上規模ではなく、取引先が仕入税額控除を必要としているかで決まる
- 取引先が消費者・免税事業者・簡易課税の事業者なら、登録しなくても影響は生じにくい
- 登録すると氏名が公表され、屋号は申出がないと載らない。登録番号にマイナンバーは使われない
- 登録すると売上1,000万円以下でも納税義務が生じ、経過措置で登録した場合は2年間戻れない
- 2026年10月1日から、免税事業者からの仕入れの控除割合が80%から70%に下がる
- 2割特例は個人事業者なら令和8年分が最後。令和9年分からは3割特例(個人事業者限定)
- 一方的な値下げ通告や取引停止は、独占禁止法上・取適法上の問題になりうる
急ぐべき理由がある人は限られます。企業と直接契約していて、取引先から登録番号を求められている人。その場合でも、価格の再交渉を申し入れる余地があります。
逆に、買い手が個人の消費者だけなら、判断は先送りできます。2026年9月末で区切られるのは2割特例の対象期間であって、登録の締切ではありません。個人事業者は暦年が課税期間なので、令和8年分の申告までは2割特例を使えます。制度の期限とご自身の判断期限を混同しないでください。
副業のお金まわりの手続きは、この記事のほかに開業届、源泉徴収、社会保険、年末調整、確定申告にまとめています。あわせて確認してください。

