副業の所得が20万円以下なので、確定申告はしなくていい。そう聞いて、何もせずに済ませている会社員は多いはずです。

副業の所得が20万円以下で確定申告が要らなくても、住民税の申告は必要です。20万円のルールは所得税だけのもので、住民税には同じ省略の仕組みがありません。
確定申告をすれば、住民税の申告はそれで済みます。しないなら、住んでいる市区町村へ住民税の申告書を出します。この記事では、どちらの場合に何を出し、住民税がいくら増え、どう払うかを順に整理します。
この記事でわかること
- 副業の所得が20万円以下でも、住民税の申告が必要な理由
- 確定申告をする人・しない人が、それぞれ何を出せばよいか
- 副業の所得で住民税がいくら増えるかの目安(20万円なら約2万円)
- 住民税を「自分で納付」にできる副業と、できない副業の違い
- 令和8年分の新しい申告書で、住民税の欄に何を書くか
- 申告の期限と、住民税を払う月
pm-linkle編集部が作成しました。調査日は2026年11月7日です。国税庁のタックスアンサー、総務省「個人住民税」、名古屋市・川崎市・横浜市・さいたま市・大阪市・福岡市の公式ページ、国税庁が公開した「令和8年分の所得税等の確定申告書(案)」を確認しています。税理士の監修は受けていません。個別の判断は、税務署か住んでいる市区町村の税務課に確認してください。
目次
- 結論:確定申告が要らなくても、住民税の申告は要ります
- 所得税と住民税で「20万円」の扱いが違う理由
- あなたが出す申告は3パターンです
- 副業の所得20万円で、住民税は約2万円増えます
- 住民税の払い方は「特別徴収」と「自分で納付」の2つ
- 令和8年分の申告書では、住民税の欄に「1」か「2」を書きます
- 副業がアルバイトなら「自分で納付」は選べません
- 申告の期限と、住民税を払う月
- 副業の住民税でよくある失敗
- よくある質問
結論:確定申告が要らなくても、住民税の申告は要ります
会社員の副業で「申告しなくていい」と言えるのは、所得税の確定申告だけです。住民税の申告は、金額にかかわらず必要になります。
国税庁は、給与を1か所から受けていて、その給与の全部が源泉徴収の対象になる人(給与の年間収入が2,000万円以下)について、確定申告が必要になる条件を「各種の所得金額(給与所得、退職所得を除く。)の合計額が20万円を超える人」としています(国税庁 No.1900 給与所得者で確定申告が必要な人、令和8年4月1日現在法令等)。
一方、名古屋市は「市民税・県民税には、所得税のような申告の省略範囲はなく、原則としてすべての所得を申告する必要があります」と書いています(名古屋市 給与所得者で副収入がある場合、市民税・県民税の申告は?)。
つまり「20万円以下なら何もしなくていい」は、所得税の話を住民税にまで広げた誤解です。
ここで言う「所得」は、売上ではありません。売上から経費を引いた残りです。副業の売上が30万円でも、経費が15万円なら所得は15万円になります。
ただし、副業がアルバイトなど2か所目の給与なら判定が変わります。国税庁 No.1900は、年末調整されなかった給与の「収入金額」で20万円を判定するとしています。この記事の「所得」の説明は、業務委託や販売など給与以外の副業を前提にしています。経費の考え方は副業の経費の記事で詳しく書いています。
所得税と住民税で「20万円」の扱いが違う理由
違いの理由は、税金の集め方にあります。所得税は、支払いの時点で一部を先に引く「源泉徴収」の仕組みを持っています。住民税には、それがありません。
川崎市は、住民税では「このような源泉徴収制度はなく、他の所得と合算して税額が計算される」と説明しています。そのうえで、給与以外の所得がある場合は「所得の多寡にかかわらず申告しなければなりません」としています(川崎市 給与以外に副収入がある場合の個人住民税の申告)。
大阪市も同じです。給与所得者で給与以外の所得が年20万円以下なら「所得税の確定申告は不要とされていますが、市民税・府民税の申告は必要です」と明記しています(大阪市 市民税・府民税・森林環境税(全般)に関するQ&A)。
編集部が6つの自治体の案内を読み比べたところ、名古屋市・川崎市・横浜市・さいたま市・大阪市の5市が「住民税は申告が要る」と明記していました。福岡市のページはこの場合を直接は書いていませんが、矛盾する記述はありませんでした。
あなたが出す申告は3パターンです
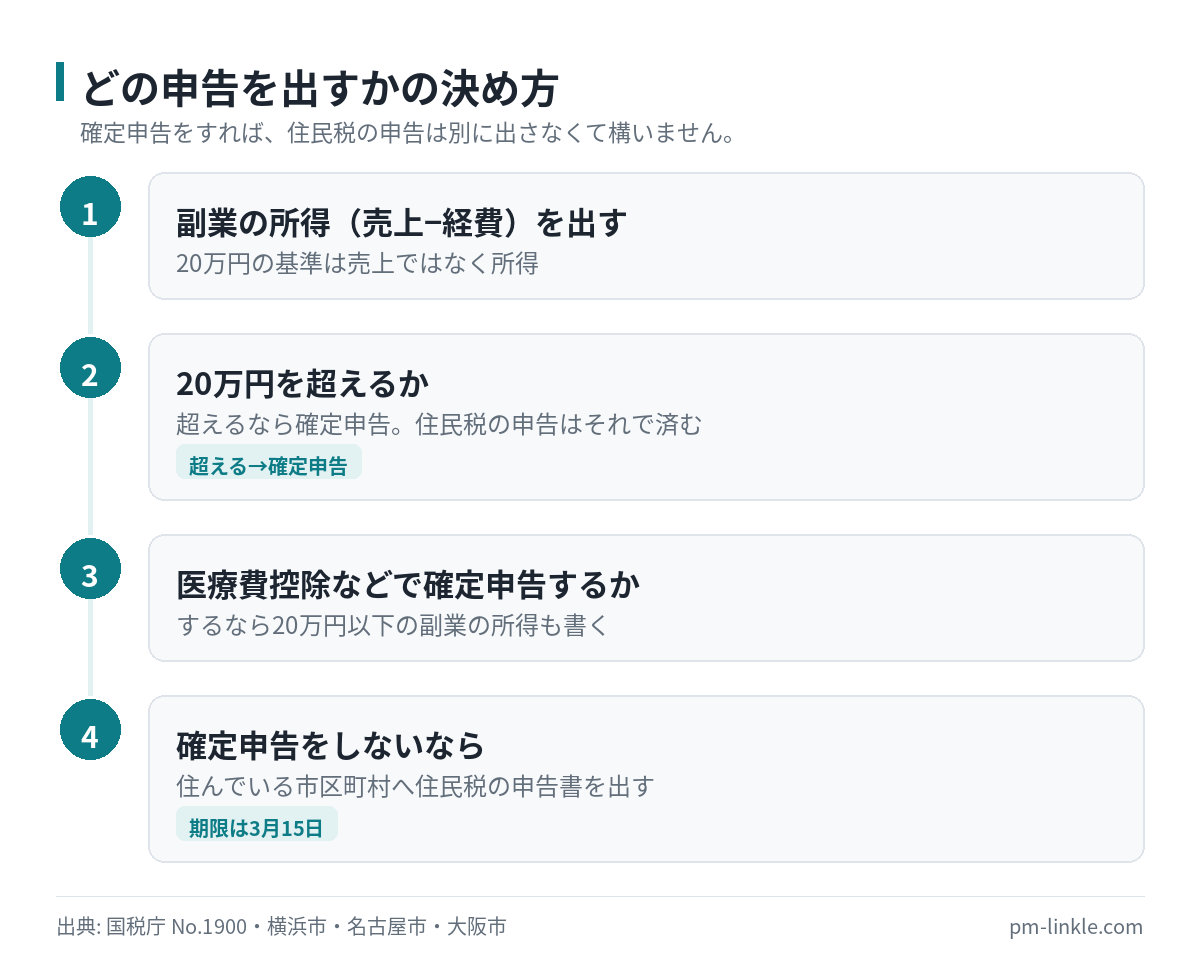
出すものは、確定申告をするかどうかで決まります。確定申告をすれば、住民税の申告は別に出さなくて構いません。
横浜市は、確定申告をした場合は「住民税の申告がされたとみなされ、住民税の申告は不要」としています(横浜市 給与以外に副収入がある場合の住民税の申告は…)。さいたま市も、市役所は「税務署の確定申告書を参照します」と書いています(さいたま市 副業の所得が20万円以下の場合でも申告は必要ですか?)。
整理すると、次の3パターンになります。
| 副業の所得 | 確定申告 | 住民税の申告 |
|---|---|---|
| 20万円を超える | 必要 | 確定申告で済む(別に出さない) |
| 20万円以下で、確定申告をしない | 不要 | 市区町村へ住民税の申告書を出す |
| 20万円以下だが、医療費控除などで確定申告する | 副業の所得も含めて申告 | 確定申告で済む |
3つ目には注意してください。国税庁は、20万円以下で確定申告が要らない人でも、医療費控除の還付申告をするなら「その20万円以下の所得も併せて申告をする必要があります」としています(国税庁 確定申告を要しない場合の意義)。
還付だけ受けたくて、副業の分を書かずに出す。これは認められていません。ふるさと納税で確定申告をする場合も、同じ考え方になります。
なお、さいたま市は例外も挙げています。副業先と雇用契約を結び、副業先が市に給与の支払いを報告している場合は、改めて申告する必要はないそうです。アルバイトの副業は、多くの場合これに当たります。この場合、表の2行目の住民税の申告書は要りません。
副業の所得20万円で、住民税は約2万円増えます
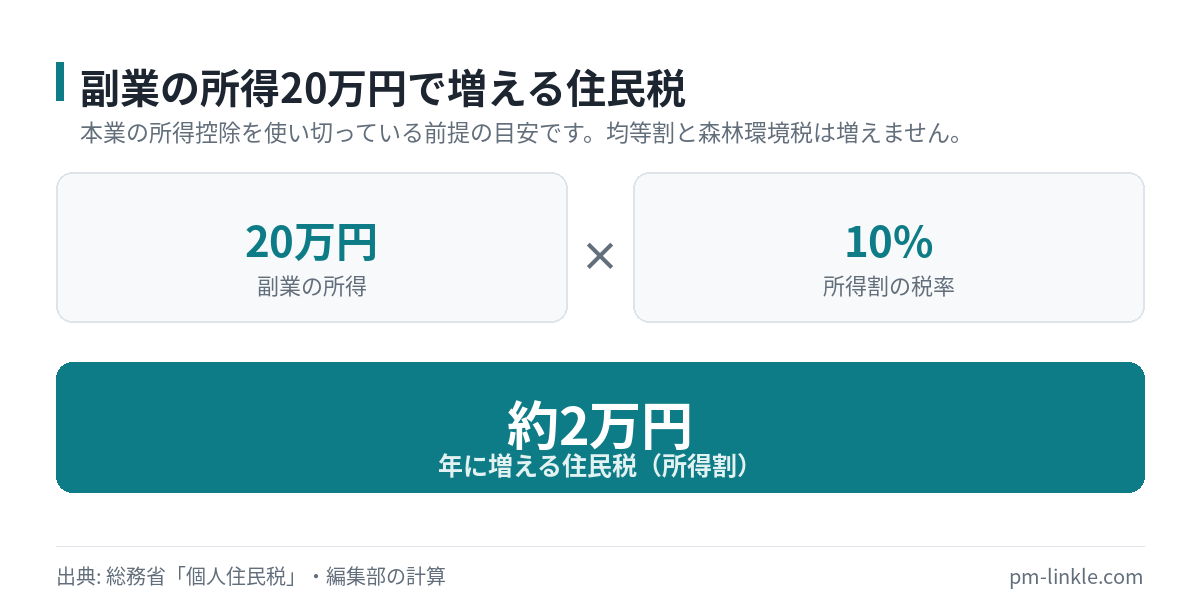
住民税の所得割は、課税所得に標準税率10%を掛けて計算します。副業の所得が20万円増えると、住民税は年におよそ2万円増える計算です。
総務省によると、所得割の税率は10%(道府県民税4%、市町村民税6%)です。政令指定都市では道府県民税2%、市民税8%で、合計は同じ10%になります(総務省 個人住民税)。
均等割(標準4,000円)と森林環境税(1,000円)は、所得にかかわらず定額です。総務省は、都道府県や市町村が自らの判断で税率を定めるとしています。住んでいる自治体によっては、10%や4,000円から少しずれます。会社員として本業ですでに払っているので、副業で増えるのは所得割だけと考えてください。
計算の例を置きます。
| 副業の所得 | 増える所得割の目安 | 年額÷4の目安(自分で納付) |
|---|---|---|
| 5万円 | 5,000円 | 1,250円 |
| 10万円 | 10,000円 | 2,500円 |
| 20万円 | 20,000円 | 5,000円 |
| 50万円 | 50,000円 | 12,500円 |
金額は編集部の計算です。実際の納付書では、端数が第1期にまとめられることがあります。本業の所得控除がすでに使い切られていて、副業の所得がそのまま課税所得に上乗せされる前提で計算しています。住宅ローン控除やふるさと納税の控除がある人は、実際の増え方が変わります。
所得税も別にかかります。所得税の税率は所得に応じて段階的に上がるので、住民税のような一律の目安は出せません。所得税側の手続きは副業の確定申告のやり方にまとめています。
副業の所得が20万円を超えたときの確定申告の流れと、必要な書類はこちらです。副業の確定申告のやり方【2026年最新】20万円ルールと必要書類
住民税の払い方は「特別徴収」と「自分で納付」の2つ
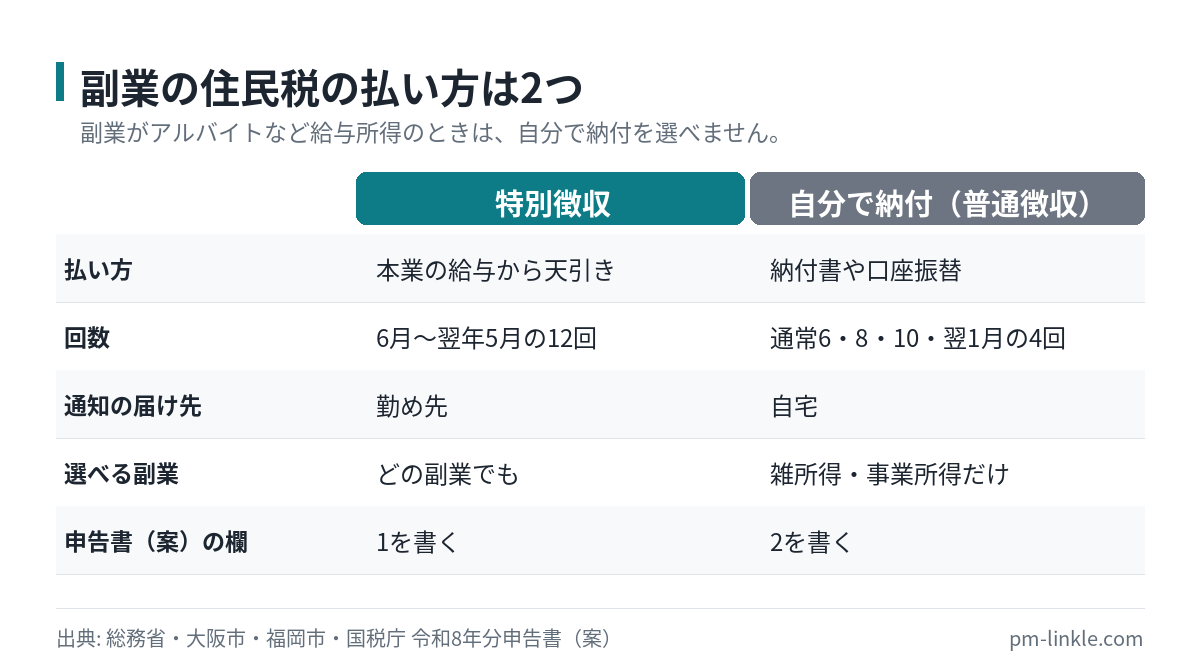
住民税の払い方には、給与から天引きされる「特別徴収」と、自分で払う「普通徴収」があります。副業の分だけを「自分で納付」にできるのは、副業が給与以外の所得のときです。
総務省の説明では、特別徴収は、給与を払う会社が税金を天引きして市町村へ納める方法です。普通徴収は、市町村から届く納税通知書で本人が納める方法です(総務省 個人住民税)。
副業の分を特別徴収にすると、本業の給与から引かれる住民税に副業の分が上乗せされます。普通徴収にすると、副業の分の納付書が自宅に届きます。
大阪市は、副収入が雑所得や事業所得なら、確定申告や住民税の申告のときに「ご自身の希望により徴収方法を選択することができます」としています。「自分で納付」を選ぶと、給与分の通知は勤め先へ、副業分の納付書は自宅へ届きます(大阪市 Q&A)。
| 特別徴収 | 自分で納付(普通徴収) | |
|---|---|---|
| 払い方 | 本業の給与から天引き | 納付書や口座振替で自分で払う |
| 払う回数 | 6月〜翌年5月の12回 | 通常6月・8月・10月・翌年1月の4回 |
| 通知の届け先 | 勤め先 | 自宅 |
| 払い忘れ | 起きない | 起きうる(延滞金の対象) |
普通徴収の納期は、川崎市が「6月、8月、10月、翌年1月」の4回としています(川崎市 個人住民税・森林環境税の納め方)。福岡市も同じ4回です(福岡市 個人市民税 申告、納税の方法)。納期は市区町村が決めるので、届いた納税通知書で確かめてください。
「自分で納付」を選ぶ理由として、会社に副業を知られたくないという声をよく見かけます。ただし、普通徴収にしても会社に知られる経路はほかにもあります。その経路は副業が会社にバレない方法の記事で整理しています。この記事では、払い方の手続きだけを扱います。
「自分のケースだとどう進めればいい?」と迷ったら、本業PM×副業で年商1,000万を超えた運営者が1対1で設計する個別相談があります。
令和8年分の申告書では、住民税の欄に「1」か「2」を書きます
確定申告書には、住民税の払い方を選ぶ欄があります。国税庁が公開した令和8年分の申告書(案)では、第二表のこの欄に「1」か「2」の番号を書く形になっています。
国税庁は2026年9月24日に国税システムを更改し、「一部の書面申告書や申請・届出書、法定調書の様式が新しくなりました」と告知しています。あわせて「申告書の控用はなくなり」ました(国税庁 国税システムの更改について)。
編集部は、国税庁の「所得税の確定申告」のページで公開されている「令和8年分の所得税等の確定申告書(案)」のPDFを開いて確認しました。第二表の下の方にある「住民税・事業税に関する事項」の中に、次の欄があります。
- 欄の名前:「給与、公的年金等以外の所得に係る住民税の徴収方法」
- 書き方:「特別徴収:1」「自分で納付:2」の番号を記入する
副業の分を自宅で払いたいなら「2」、本業の給与と一緒に天引きでよいなら「1」を書きます。紙で出す人は、この欄を見落とさないでください。
表紙には、令和9年1月以降に使用が可能になり「今後変更する場合があります」と注記されています。まだ確定版ではありません。また、案の表紙には「令和8年分から控用(複写式)が廃止になります」とも書かれています。紙で出す人は、提出前にコピーを取っておくと後で確認できます。
e-Taxや確定申告書等作成コーナーで作る人は、住民税の入力画面で同じ選択をします。2026年11月7日時点では令和8年分の作成コーナーは公開前で、画面の文言は確認できませんでした。
確定申告の前に、何が経費になるかを確かめておくと所得が正しく出せます。副業の経費【2026年】10万円のPCは全額落とせません
副業がアルバイトなら「自分で納付」は選べません
副業が雇用契約のアルバイトやパートなら、その収入は給与所得です。給与所得の住民税は、本人の希望で「自分で納付」にはできません。
大阪市は、副収入が給与所得の場合は「ご自身の希望で徴収方法を選択することはできず」、主たる給与を払っている勤め先が特別徴収すると書いています(大阪市 Q&A)。
つまり、副業がどの所得に当たるかで、選べる払い方が決まります。
- 業務委託・フリーランスの報酬、物販、作品の販売:雑所得や事業所得 → 「自分で納付」を選べる
- アルバイト・パート(雇用契約):給与所得 → 本業の給与から天引き
同じ「副業」でも、契約の形で扱いが分かれます。2か所から給与を受けている人の年末調整の扱いは副業の年末調整の記事で書いています。
申告の期限と、住民税を払う月
令和8年(2026年)分の確定申告は、2027年2月16日(火)から3月15日(月)までです。住民税の申告書を市区町村に出す場合も、期限は3月15日です。
国税庁は、令和8年分の所得税の申告期限と納期限を「令和9年3月15日(月)」としています。窓口の受付は2月16日からで、還付申告は2月15日以前でも出せます(国税庁 暮らしの税情報 申告と納税)。
大阪市は、住民税の申告書を「その年の3月15日(土曜日・日曜日・祝休日の場合は翌開庁日)まで」に出すよう案内しています。提出先は、その年の1月1日に住んでいる市区町村です。
住民税を払うのは、申告した年の6月からです。2026年の副業の所得にかかる住民税は、次のように払います。
| 時期 | やること |
|---|---|
| 2027年2月16日〜3月15日 | 確定申告(または住民税の申告) |
| 納付が始まる前 | 税額の通知が届く(特別徴収は勤め先経由、自分で納付は自宅) |
| 2027年6月〜 | 住民税の納付が始まる |
総務省によると、所得割は「前年の1月1日から12月31日までの所得で算定」されます。副業を始めた年ではなく、翌年の6月から住民税が増えると覚えておいてください。
副業の住民税でよくある失敗
最後に、自治体のQ&Aで繰り返し取り上げられている失敗をまとめます。どれも、所得税と住民税を同じものと考えたことが原因です。
1. 20万円以下なので、住民税の申告もしなかった
名古屋市のQ&Aは、会社員が原稿料10万円を受け取った例で「申告が必要です」と答えています。申告しないと、住民税が副業の分だけ少なく計算されたままになります。
2. 医療費控除の申告で、副業の所得を書かなかった
前の章のとおり、確定申告をするなら20万円以下の所得も書く必要があります。還付のための申告でも同じです。
3. 「自分で納付」を選んだのに、納付書を放置した
普通徴収は自分で払う方法です。払い忘れると延滞金の対象になります。口座振替にできる自治体もあるので、届いた通知書で確かめてください。
4. アルバイトの副業なのに「自分で納付」を選べると思っていた
給与所得は選べません。副業先から源泉徴収票を受け取っている場合は、給与所得だと考えてください。
5. 売上を所得と勘違いした
業務委託や販売の副業なら、20万円は所得(売上−経費)の基準です。売上が20万円を超えていても、経費を引いて20万円以下なら確定申告は要りません。ただし住民税の申告は、その場合も要ります。
よくある質問
Q1. 副業の所得が20万円以下なら、住民税の申告もしなくていいですか。
いいえ、住民税の申告は必要です。20万円以下で申告が要らないのは所得税の確定申告だけです。名古屋市・川崎市・大阪市などは、住民税には所得税のような申告の省略範囲がないと案内しています。確定申告をしない場合は、住んでいる市区町村へ住民税の申告書を出してください。
Q2. 確定申告をしたら、住民税の申告も別に必要ですか。
必要ありません。横浜市・名古屋市・さいたま市は、所得税の確定申告をすれば住民税の申告をしたものとして扱うと案内しています。市区町村は税務署に出た確定申告書の内容を使って住民税を計算します。
Q3. 副業の所得20万円で、住民税はいくら増えますか。
所得割の標準税率は10%なので、およそ2万円です。本業の所得控除をすでに使い切っていて、副業の所得がそのまま課税所得に上乗せされる前提の目安です。均等割と森林環境税は本業ですでに払っているので増えません。
Q4. 副業の住民税だけを自分で払うことはできますか。
副業が業務委託の報酬や販売などの雑所得・事業所得なら、確定申告書の「給与、公的年金等以外の所得に係る住民税の徴収方法」で「自分で納付」を選べます。令和8年分の申告書(案)では、この欄に2を書きます。副業がアルバイトなどの給与所得なら選べず、本業の給与から天引きされます。
Q5. 住民税の申告の期限はいつですか。
3月15日です。令和8年分(2026年分)の確定申告は2027年2月16日から3月15日までです。住民税の申告書を市区町村に出す場合も、大阪市は3月15日(土日祝日なら翌開庁日)までと案内しています。
Q6. 住民税はいつから払うことになりますか。
申告した年の6月からです。2026年の副業の所得にかかる住民税は、2027年6月から払います。特別徴収なら6月から翌年5月までの給与から天引き、自分で納付なら通常6月・8月・10月・翌年1月の4回払いです。
Q7. 医療費控除の申告だけしたいのですが、副業の所得も書く必要がありますか。
書く必要があります。国税庁は、20万円以下で確定申告が要らない人でも、医療費控除の還付申告をするならその20万円以下の所得も併せて申告する必要があるとしています。
この記事の調べ方と、確認できなかった論点
- pm-linkle編集部が2026年11月7日に調査して作成しました。税理士の監修は受けていません。
- 所得税の申告要否は国税庁タックスアンサー No.1900(令和8年4月1日現在法令等)、期限は国税庁「暮らしの税情報」の令和8年分の表で確認しました。
- 住民税の申告要否と徴収方法は、総務省「個人住民税」と、名古屋市・川崎市・横浜市・さいたま市・大阪市・福岡市の公式ページの同日時点の表示です。
- 申告書の欄は、国税庁が公開している「令和8年分の所得税等の確定申告書(案)」のPDFを開いて確認しました。
確認できなかった論点
- 令和8年分の確定申告書等作成コーナー(e-Tax)の住民税の入力画面の文言。2026年11月7日時点で公開前でした。
- 令和8年分の申告書の確定版。この記事は案の内容で、国税庁は今後変更する場合があるとしています。
- すべての市区町村の普通徴収の納期。この記事の「6月・8月・10月・翌年1月」は福岡市・川崎市の案内です。
- 名古屋市など、標準と異なる税率を定めている自治体の現行税率。この記事の計算は標準税率10%です。
「自分のケースだとどう進めればいい?」と迷ったら、本業PM×副業で年商1,000万を超えた運営者が1対1で設計する個別相談があります。いまの仕事の棚卸しから、受託・制作・運営のどれで始めるかまで60分で決めます。