副業の収入が増えてくると、必ず一度は「開業届って出さないとまずいのかな」と考える瞬間がきます。
そして検索すると、ほぼすべてのページに「開業から1か月以内」と書いてあります。
この期限は、2026年(令和8年)1月1日以後に事業を始めた人には当てはまりません。国税庁のタックスアンサーは、提出期限をこう書いています。「事業の開始等の事実があった日の属する年分の確定申告期限まで」です(出典: 国税庁 No.2090 新たに事業を始めたときの届出など)。
つまり2026年6月に副業を始めた人の開業届の期限は、翌年の確定申告期限です。1か月で慌てる必要はなくなりました。
ただし、ここで安心して放置すると損をします。期限が延びたのは開業届だけです。青色申告承認申請書は「業務を開始した日から2か月以内」のまま据え置かれています。
本記事は、この2つの期限のズレを軸に、副業で開業届を出すかどうかの判断基準を整理します。出典は国税庁のタックスアンサーと税務手続案内に限定しました。
この記事でわかること
- 2026年1月1日以後の開業から、開業届の提出期限が「確定申告期限まで」に変わったこと
- 青色申告承認申請書の2か月以内という期限は延びておらず、遅れると65万円の控除が1年先送りになること
- 青色申告ができるのは事業所得などがある人だけで、雑所得のままでは使えないこと
- 赤字が出たとき、事業所得なら給与と相殺できて雑所得ならできないという決定的な差
- 開業届を出す前に確認したい、就業規則・失業給付・扶養の3点
この記事は税務の話を扱います。どこまでが公的な根拠にもとづく記述で、どこからが当サイトの整理なのかを先に開示しておきます。
この記事の調べ方(編集方針)
- 本記事は、副業ジャンルの記事を70本以上制作している当サイト編集部が作成しました。事実部分の出典は国税庁のタックスアンサーおよび税務手続案内に限定しています。調査日は2026年9月2日です。
- 参照したページの適用時点は本文中に明記しました。No.2090は「令和8年1月1日現在法令等」、その他は「令和7年4月1日現在法令等」と表示されています。
- 体験談は載せていません。検証できない自己実績は書かない方針を取り、公開されている制度の読み解きに徹しています。
- 税額の試算は行っていません。税率や控除は個人の状況で変わるため、金額の判断は税務署または税理士に確認してください。本記事は税務相談ではありません。
- 執筆は当サイト編集部(副業・在宅ワーク領域を担当)です。本記事に記載した数値と期限は、国税庁のタックスアンサー7ページ(No.2090/2070/1500/1350/1900/6501および手続案内A1-5)を2026年9月2日に直接開き、原文と1件ずつ突き合わせて確認しています。本記事は税理士の監修を受けていません。そのぶん、解釈が分かれる論点では断定を避け、国税庁の原文表現をそのまま引用する方針を取っています。個別の判断は所轄の税務署または税理士にご確認ください。
副業そのものをこれから選ぶ方は、当サイトのセルフバックのやり方もあわせてご覧ください。この記事は、収入が発生したあとの手続きに絞って掘り下げます。
- 結論:開業届の期限は延びました。急ぐべき期限は別にあります
- 【2026年改正】開業届の提出期限は確定申告期限までに変わりました
- 期限が延びていない書類|青色申告承認申請は開業から2か月以内です
- そもそも開業届を出す意味|青色申告は事業所得でないと使えません
- 事業所得と雑所得で、赤字の扱いがまるごと変わります
- 青色申告特別控除の65万円・55万円・10万円は、何で決まるのか
- 経費の考え方|家事関連費は「明らかに区分できる部分」だけです
- 開業届を出しても、自動的に事業所得になるわけではありません
- 副業で開業届を出す前に確認したい3つのこと
- 開業届の書き方|迷いやすい欄だけ先に潰しておきます
- 提出のしかた|e-Tax・郵送・窓口の3ルート
- 開業届と一緒に出すか検討する書類
- 消費税とインボイス|副業の規模ならまず納税義務はありません
- 開業届を出したあとにやること3つ
- 副業の種類別|開業届の効き目が大きいもの・小さいもの
- スケジュール例|2026年に副業を始めた場合
- 出したほうがいい人・急がなくていい人
- 記帳を続けられるかが、実は最大の分かれ目です
- よくある質問
- まとめ|急ぐべきは開業届ではなく、青色申告承認申請書です
結論:開業届の期限は延びました。急ぐべき期限は別にあります
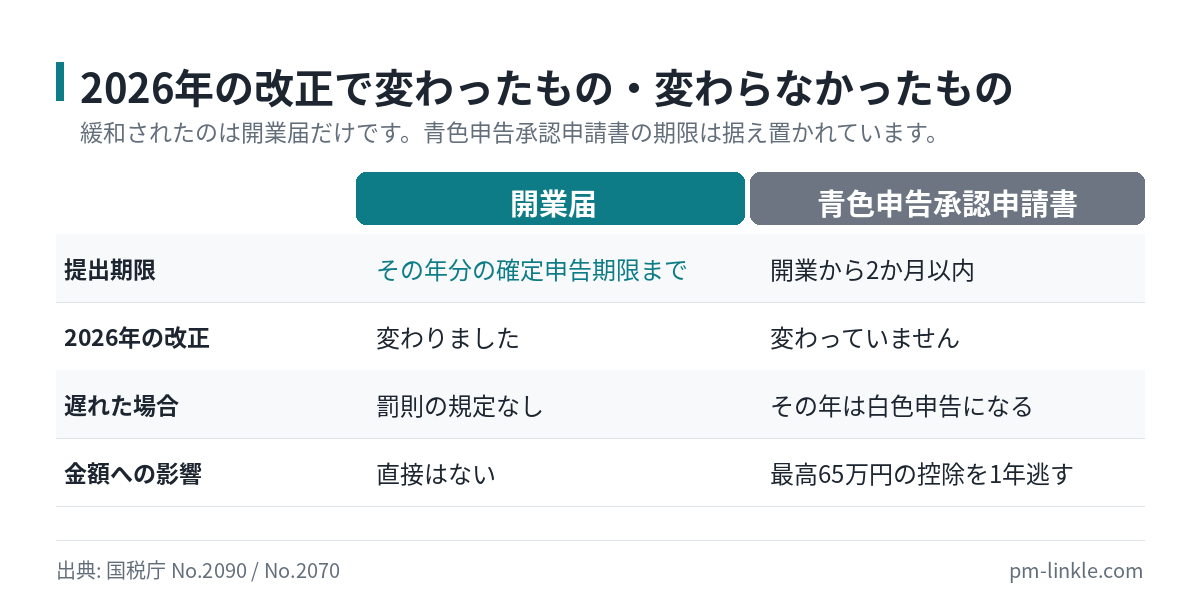
先に結論です。2026年に副業を始めた人にとって、開業届は「急ぐ書類」ではなくなりました。
一方で、青色申告承認申請書は開業から2か月以内のままです。急ぐ必要があるのは、開業届ではなく青色申告承認申請書のほうです。
主な書類の提出期限を並べると、こうなります。
| 書類 | 提出期限 | 2026年の改正 |
|---|---|---|
| 個人事業の開廃業等届出書(開業届) | 事業の開始等の事実があった日の属する年分の確定申告期限まで | 変わりました |
| 所得税の青色申告承認申請書 | 原則その年の3月15日。1月16日以後に開業した場合は開業から2か月以内 | 変わっていません |
| 青色事業専従者給与に関する届出書 | 原則その年の3月15日。1月16日以後に開業した場合は2か月以内 | 変わっていません |
出典: 国税庁 No.2090(令和8年1月1日現在法令等)/国税庁 No.2070 青色申告制度
この表を作る過程で、当サイトがいちばん引っかかったのはここでした。緩和されたのは入口の届出だけで、お金に直結する申請の期限はそのままだった、という点です。
実際、2026年9月時点で「副業 開業届」と検索して上位に出るページの多くは、まだ「1か月以内」と書いたままでした。当サイトが国税庁の該当ページを直接開いて確認したのは、この食い違いに気づいたからです。
開業届は「事業を始めました」という報告にすぎません。控除や赤字の繰越といった実益は、青色申告承認申請書のほうにぶら下がっています。
期限の考え方は国税庁のタックスアンサーに公開されています。自分の開業日を当てはめて、2つの期限をカレンダーに入れてください。
【2026年改正】開業届の提出期限は確定申告期限までに変わりました
結論を1行で言います。2026年1月1日以後に開業した人の開業届は、翌年の確定申告期限までに出せば期限内です。
国税庁のタックスアンサーNo.2090は、令和8年1月1日現在の法令等にもとづく内容です。そこでは個人事業の開廃業等届出書の提出期限を、こう定めています。「事業の開始等の事実があった日の属する年分の確定申告期限まで」です。
改正前は、所得税法229条にもとづき「事業の開始等の事実があった日から1か月以内」とされていました。この手続の根拠が所得税法229条であることは、国税庁の手続案内でも確認できます(出典: 国税庁 A1-5 個人事業の開業届出・廃業届出等手続)。
なお、この見直しが何年度の税制改正によるものかについては、当サイトが確認した範囲では財務省の税制改正大綱に「開業届」を名指しした記載を見つけられませんでした。年度の呼び方ではなく、適用開始が令和8年1月1日である点だけを押さえてください。各年度の税制改正の全体像は財務省のページにまとまっています。
適用開始時期について補足します。国税庁No.2090は「令和8年1月1日現在法令等」として新しい期限を掲載しています。同ページの源泉所得税欄にも「令和8年1月1日以後」という但し書きがあります。
この2点から、当サイトは適用開始を令和8年1月1日以後の開業と整理しました。開業日が境目に近い場合は、所轄の税務署に確認してください。
つまり、いま検索して出てくる「1か月以内」という記述の多くは、改正前の期限を指しています。
具体的にいつまでか、日付で確認します
言葉だけだと分かりにくいため、開業日ごとの期限を並べます。所得税の確定申告期限は原則として翌年3月15日です。
| 開業した日 | 開業届の提出期限 | 猶予される期間 |
|---|---|---|
| 2026年1月10日 | 2027年の確定申告期限 | 約14か月 |
| 2026年6月1日 | 2027年の確定申告期限 | 約9か月 |
| 2026年12月20日 | 2027年の確定申告期限 | 約3か月 |
提出期限の考え方の出典: 国税庁 No.2090。猶予される期間は当サイトが開業日から算出した目安です。
同じ「確定申告期限まで」でも、年の後半に開業するほど猶予は短くなります。12月開業の人は、実質3か月弱しかありません。
なお、期限が土曜日・日曜日・祝日にあたる場合は、その翌開庁日が期限になります。3月15日が日曜日の年は3月16日が期限です。
2025年までに開業した人は従来どおりです
すでに副業を始めていて、開業日が2025年12月31日以前の人には、新しい期限は適用されません。
この場合は改正前のルールが適用されます。とはいえ、期限を過ぎたことに対する罰則の規定は所得税法に置かれていません。
出し忘れに気づいた時点で提出してください。遡って提出することも実務上は行われています。開業日は届出書に記載する事項なので、実際の開業日を書きます。
期限が延びていない書類|青色申告承認申請は開業から2か月以内です
ここが本記事でいちばん伝えたい箇所です。開業届の期限だけを見て安心すると、金額の大きい制度を1年逃します。
国税庁No.2070は、青色申告承認申請書の提出期限を次のように整理しています。
| 区分 | 青色申告承認申請書の提出期限 |
|---|---|
| 原則 | 青色申告の承認を受けようとする年の3月15日 |
| 新規開業した場合(その年の1月16日以後に新規に業務を開始した場合) | 業務を開始した日から2か月以内 |
| 被相続人が白色申告者の場合(その年の1月16日以後に業務を承継した場合) | 業務を承継した日から2か月以内 |
出典: 国税庁 No.2070 青色申告制度(令和7年4月1日現在法令等)。相続に関する残りの区分は出典先を参照してください。
2026年6月1日に副業を始めた人で考えます。開業届の期限は2027年の確定申告期限ですが、青色申告承認申請書の期限は2026年7月31日です。
差はおよそ8か月あります。開業届の期限に合わせて動くと、2026年分は青色申告ができません。
2か月を過ぎると、青色申告は翌年からになります
期限を過ぎた場合、その年分は白色申告になります。青色申告の適用は翌年分からです。
金額で言えば、最高65万円の青色申告特別控除を1年ぶん使えないことを意味します。開業届を後回しにするのは構いませんが、青色申告承認申請書を後回しにすると1年単位で効きます。
このため当サイトは、2つを同時に出す進め方を推しています。書類は別々ですが、提出先はどちらも納税地の所轄税務署長です。
会社に知られたくない事情がある方は、当サイトの副業が会社にバレない方法もあわせて確認してください。手続きの順番よりも、住民税の扱いのほうが影響します。
そもそも開業届を出す意味|青色申告は事業所得でないと使えません
このセクションの結論を先に置きます。開業届それ自体に節税効果はありません。効果があるのは、その先にある青色申告です。
国税庁No.2070は、青色申告をすることができる人を明確に限定しています。不動産所得、事業所得、山林所得のある人です。
副業の所得が雑所得に区分される場合、青色申告は選べません。ここが開業届をめぐる議論の本質です。
一方、国税庁No.1500は雑所得の例を挙げています。「副業に係る所得(原稿料やシェアリングエコノミーに係る所得など)」です。多くの副業は、そのままでは雑所得の側に立っています。
開業届は「事業所得にするための入口」という位置づけです
整理すると、こうなります。開業届は事業を営んでいることを税務署に届け出る書類です。
そして青色申告承認申請書は、その事業所得について青色申告の承認を受けるための申請です。順番として、事業を始めた事実がないと後者は成り立ちません。
つまり開業届は、単体では意味が薄い書類です。青色申告とセットで初めて金額に効きます。
逆に言えば、青色申告を使う気がないなら、開業届を急いで出す理由はほとんどありません。この点は後半の判断基準で詳しく扱います。
事業所得と雑所得で、赤字の扱いがまるごと変わります
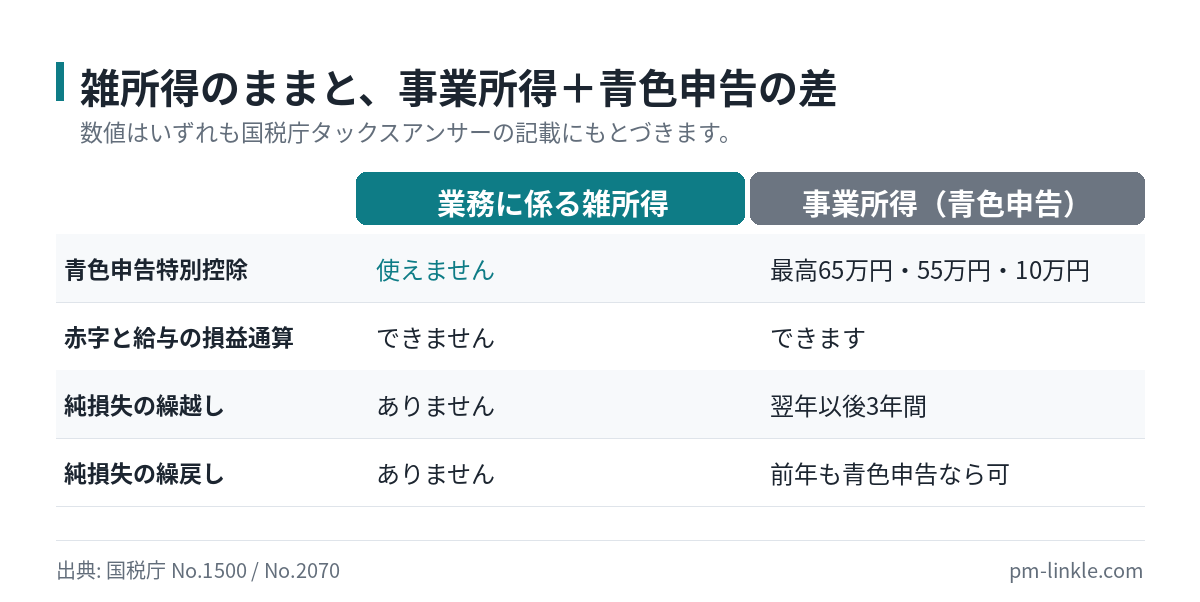
ここは副業を続けるつもりの方に、最初に知っておいてほしい差です。結論は、赤字が出たときの救済がまったく違うという点にあります。
国税庁No.1500は、雑所得について明確に書いています。「雑所得の金額の計算上生じた損失の金額は、他の所得の金額と損益通算はできません」と記載されています。
副業で機材を買って赤字になっても、雑所得なら給与所得と相殺できません。赤字はその年で行き止まりです。
対して青色申告の事業所得には、純損失の繰越しと繰戻しがあります。ここで損益通算という言葉が出てきます。ある所得の赤字を、他の所得の黒字から差し引くことです。国税庁No.2070によれば、その損益通算をしてもなお控除しきれない部分が純損失です。純損失は翌年以後3年間にわたって繰り越せます。
さらに前年も青色申告をしている場合は、繰越しに代えて前年分の所得に繰り戻せます。前年分の所得税の還付を受ける道です。
| 項目 | 業務に係る雑所得 | 事業所得(青色申告) |
|---|---|---|
| 青色申告特別控除 | 使えません | 最高65万円・55万円・10万円 |
| 赤字と給与の損益通算 | できません | できます |
| 純損失の繰越し | ありません | 翌年以後3年間 |
| 純損失の繰戻し | ありません | 前年も青色申告なら可 |
| 青色事業専従者給与 | ありません | 届出の範囲内で必要経費に算入 |
| 帳簿書類の保存 | 前々年の収入金額が300万円超なら書類の保存が必要 | 原則7年(書類により5年) |
出典: 国税庁 No.1500 雑所得/国税庁 No.2070 青色申告制度(いずれも令和7年4月1日現在法令等)
初期投資が大きい副業ほど、この差は初年度に出ます。撮影機材、パソコン、仕入れ。買った年に赤字が出やすい副業は、事業所得にできるかどうかで手取りが変わります。
逆に、元手がほぼゼロで赤字が出にくい副業なら、この差はほとんど効きません。当サイトのポイントサイト副業の始め方で扱っているような0円スタート型は、そもそも赤字になりません。
青色申告特別控除の65万円・55万円・10万円は、何で決まるのか
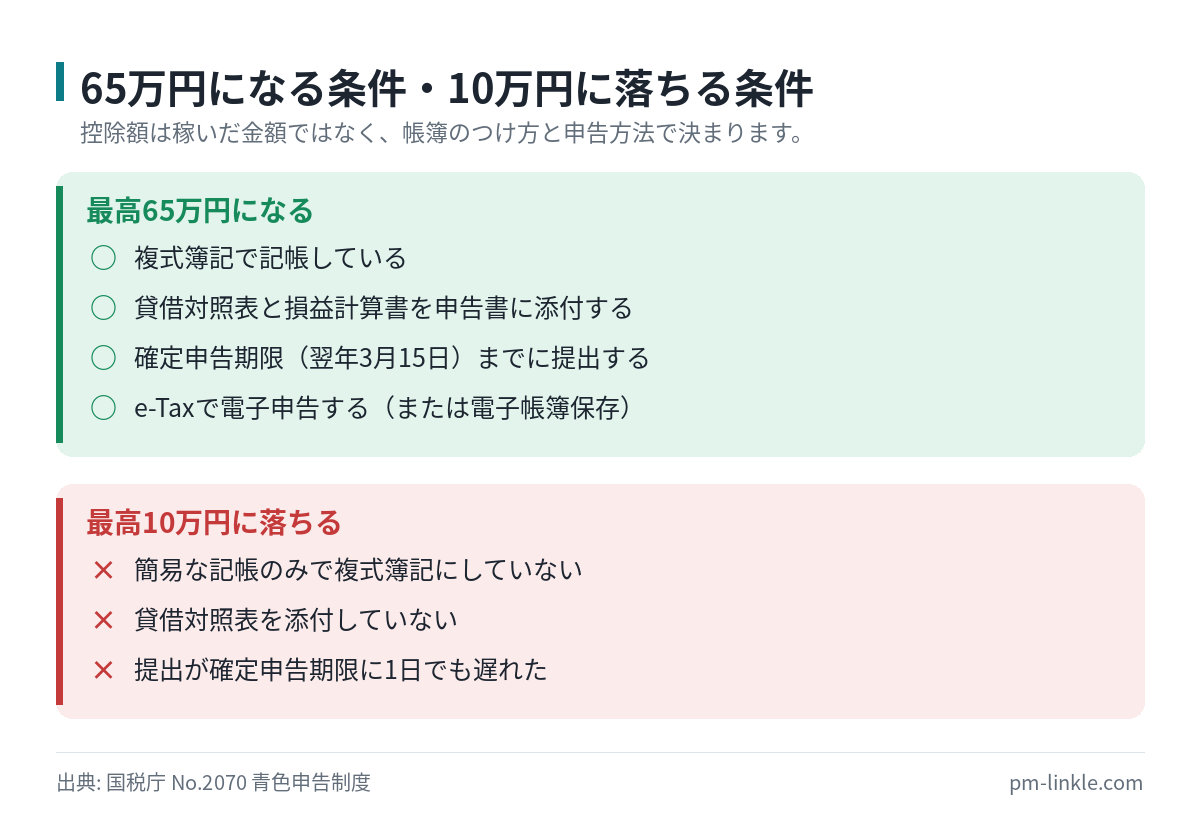
控除額を決めるのは、稼いだ金額ではありません。帳簿のつけ方と申告方法です。
国税庁No.2070の記載を整理します。まず最高55万円の要件です。
対象は、不動産所得または事業所得を生ずべき事業を営む青色申告者です。これらの所得に係る取引を、正規の簿記の原則により記帳します。一般的には複式簿記を指します。
その記帳にもとづいて貸借対照表および損益計算書を作成し、確定申告書に添付します。そのうえで確定申告書を提出期限までに提出することが要件です。
これらを満たすと、原則としてこれらの所得を通じて最高55万円が控除されます。
複式簿記とは、1つの取引を「原因」と「結果」の2面で記録する方法です。会計ソフトを使えば、簿記の知識がなくても入力の形で対応できます。
そのうえで注記があります。令和2年分以後の扱いです。最高55万円を受けられる人が、電子帳簿保存またはe-Taxによる電子申告を行っているとき。最高65万円の青色申告特別控除が受けられます。
上記以外の青色申告者については、不動産所得・事業所得・山林所得を通じて最高10万円の控除です。
| 控除額 | 必要な条件 |
|---|---|
| 最高65万円 | 55万円の要件に加えて、電子帳簿保存またはe-Taxによる電子申告 |
| 最高55万円 | 複式簿記による記帳、貸借対照表と損益計算書の添付、期限内提出 |
| 最高10万円 | 上記以外の青色申告者 |
副業で会計ソフトを使う人にとって、65万円と55万円の差はe-Taxで申告するかどうかだけです。会計ソフトの多くはe-Tax送信に対応しているため、実務上のハードルは高くありません。
期限内提出が条件である点に注意してください
No.2070には、還付申告書等を提出する人についても記載があります。最高55万円または最高65万円の控除を受けるには、期限内提出が必要です。期限はその年の確定申告期限である翌年3月15日です。この日までに貸借対照表および損益計算書を添付し、申告書を提出することが求められます。
1日でも遅れると、55万円と65万円は10万円に落ちます。帳簿を完璧につけていても、提出が遅れれば適用されません。
なお、令和4年分以後に電子帳簿保存によって65万円の適用を受ける場合は、条件が増えます。仕訳帳および総勘定元帳について、優良な電子帳簿の要件を満たした電子データの備付けと保存が必要です。
あわせて、一定の事項を記載した届出書の提出も求められます。e-Taxによる電子申告を選ぶほうが、要件としては単純です。
経費の考え方|家事関連費は「明らかに区分できる部分」だけです
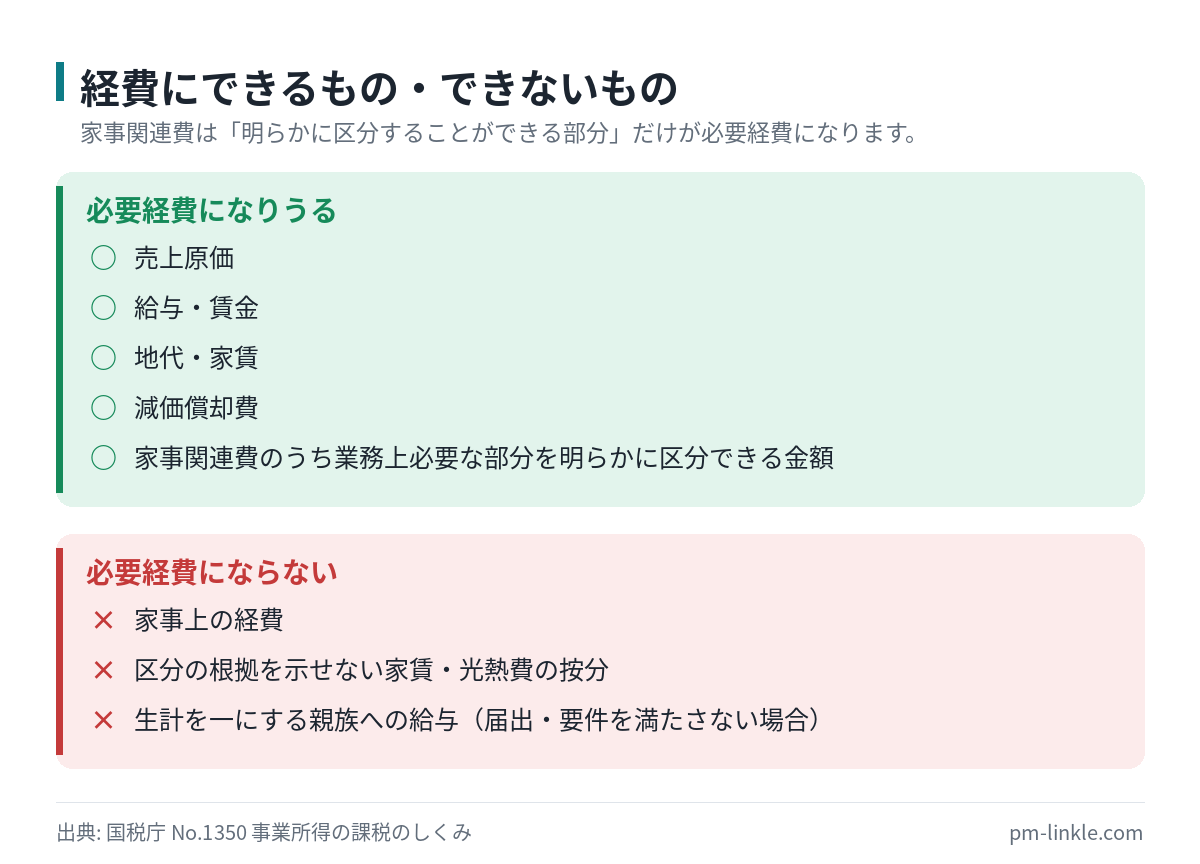
副業を事業所得にすると、経費の幅が広がると考える方が多くいます。ここは正確に理解しておいてください。
国税庁No.1350は、必要経費をこう定義しています。「収入を得るために直接必要な売上原価や販売費、管理費その他費用」です。例として売上原価、給与・賃金、地代・家賃、減価償却費が挙げられています。
そのうえで、家事費の扱いに明確な線が引かれています。家事上の経費は必要経費になりません。
ただし例外があります。家事上の経費に関連する経費のうち、業務の遂行上必要である部分を明らかに区分できる場合。その部分に相当する金額が必要経費になります。
「明らかに区分できる」がハードルです
自宅で作業する副業なら、家賃や電気代の一部を経費にしたいと考えるはずです。制度上その道は開いています。
問題は「明らかに区分することができる」という条件のほうです。作業に使う部屋の面積比、稼働時間の比率といった、説明できる根拠が要ります。
家賃の何割、という数字を感覚で決めると、根拠を聞かれたときに答えられません。面積や時間で計算した過程を残しておいてください。
この点は白色でも青色でも同じです。開業届を出したから按分できるようになる、という関係ではありません。
生計を一にする親族への給与は扱いが分かれます
家族に手伝ってもらう場合の給与も、区分が変わります。原則として、事業主が生計を一にする配偶者その他の親族に支払う給料は必要経費に算入されません。
青色申告者の場合は、届出書に記載された範囲内で、労務の対価として適正な金額を必要経費に算入できます。
対象になるのは、生計を一にする配偶者やその他の親族のうち、その年12月31日現在で年齢が15歳以上の人です(出典: 国税庁 No.2070)。要件は専従の期間です。事業に従事することができると認められる期間のうち、2分の1を超える期間にわたり、事業に専ら従事していることが求められます。
白色申告者の場合は期間の基準が変わります。その年を通じて6か月を超える期間、その事業に専ら従事したときが対象です。この場合は親族1人につき最高50万円、配偶者なら最高86万円を必要経費とみなして計算できます(出典: 国税庁 No.1350 事業所得の課税のしくみ)。
もう1点、見落とされやすい注意があります。青色事業専従者として給与を受ける人は、同一生計配偶者や扶養親族になれません(出典: 国税庁 No.2070)。配偶者控除や扶養控除との二重取りはできない仕組みです。
副業の規模では専従の要件を満たしにくいのが実情です。本業を持ちながらの副業で、配偶者が「専ら従事」している状態は成立しにくいと考えてください。
開業届を出しても、自動的に事業所得になるわけではありません
ここは誤解が多い箇所なので、正直に書きます。開業届を提出した事実だけで、所得区分が事業所得に確定するわけではありません。
所得区分は、その活動の実態にもとづいて判断されます。国税庁No.1350は、事業所得をこう定義しています。「農業、漁業、製造業、卸売業、小売業、サービス業その他の事業を営んでいる人のその事業から生ずる所得」です。
一方でNo.1500は、業務に係る雑所得をこう説明します。「副業に係る収入のうち営利を目的とした継続的なもの」です。
境界は金額だけで決まる単純な線ではありません。継続性、営利性、そして記帳・帳簿書類の保存状況といった実態が見られます。
実務上、記帳と帳簿書類の保存は事業性を裏づける中心的な要素です。青色申告を選べば7年または5年の保存義務が発生するため、結果として体裁も整います。
判断に迷ったら税務署に確認してください
当サイトの立場を明確にしておきます。ここは記事が断言してよい領域ではありません。
個別の副業が事業所得に該当するかどうかは、活動の実態によります。判断に迷う場合は、所轄の税務署または税理士に確認してください。
国税庁は電話相談センターでの相談窓口を用意しています。無料で、匿名でも一般的な取扱いを聞けます。
雑所得のままでも記録の保存義務は発生します
事業所得にしないから帳簿は不要、とはなりません。No.1500には段階的な義務が定められています。
前々年分の業務に係る雑所得の収入金額が300万円を超える人。この場合は現金預金取引等関係書類を保存する必要があります。請求書や領収書などが対象です。
さらに前々年分の収入金額が1,000万円を超える人には、追加の義務があります。確定申告書を提出する場合に、総収入金額や必要経費の内容を記載した書類の添付が必要です。いわゆる収支内訳書などが該当します。
副業で開業届を出す前に確認したい3つのこと
開業届は、税務署に対して事業の開始を届け出る書類です。ただし、その事実が税務以外の場面で使われることもあります。
提出前に確認しておきたい論点を3つ挙げます。いずれも国税庁の所管ではないため、確認先はそれぞれ異なります。
1. 勤務先の就業規則
副業を禁止または許可制にしている会社は少なくありません。開業届の提出そのものが規則違反になるわけではありませんが、事業を営む事実は就業規則の対象になります。
まず就業規則を読んでください。許可制なら、申請の順番を先に済ませるほうが安全です。
2. 失業給付との関係
会社を辞める予定がある方は、この点を先に確認してください。雇用保険の基本手当は、失業の状態にあることが受給の前提です。
開業届を提出して事業を営んでいる状態が、この判断にどう影響するか。そこは個別の事情をもとにハローワークが判断します。受給を予定しているなら、提出前に管轄のハローワークへ相談してください。金額や可否を当サイトが断定することはできません。
3. 健康保険の扶養
家族の健康保険の被扶養者になっている方も、確認が必要です。被扶養者の認定基準は加入している健康保険組合ごとに定められています。
事業所得がある場合の収入の見方は、組合によって扱いが分かれます。加入先の健康保険組合または協会けんぽに直接確認してください。
国税庁No.2090にも、税務署以外への届出に触れた一文があります。都道府県税事務所、年金事務所、労働基準監督署等にも届出書等の提出が必要となる場合がある、という記載です。税務署だけで完結しない点は押さえておいてください。
開業届の書き方|迷いやすい欄だけ先に潰しておきます
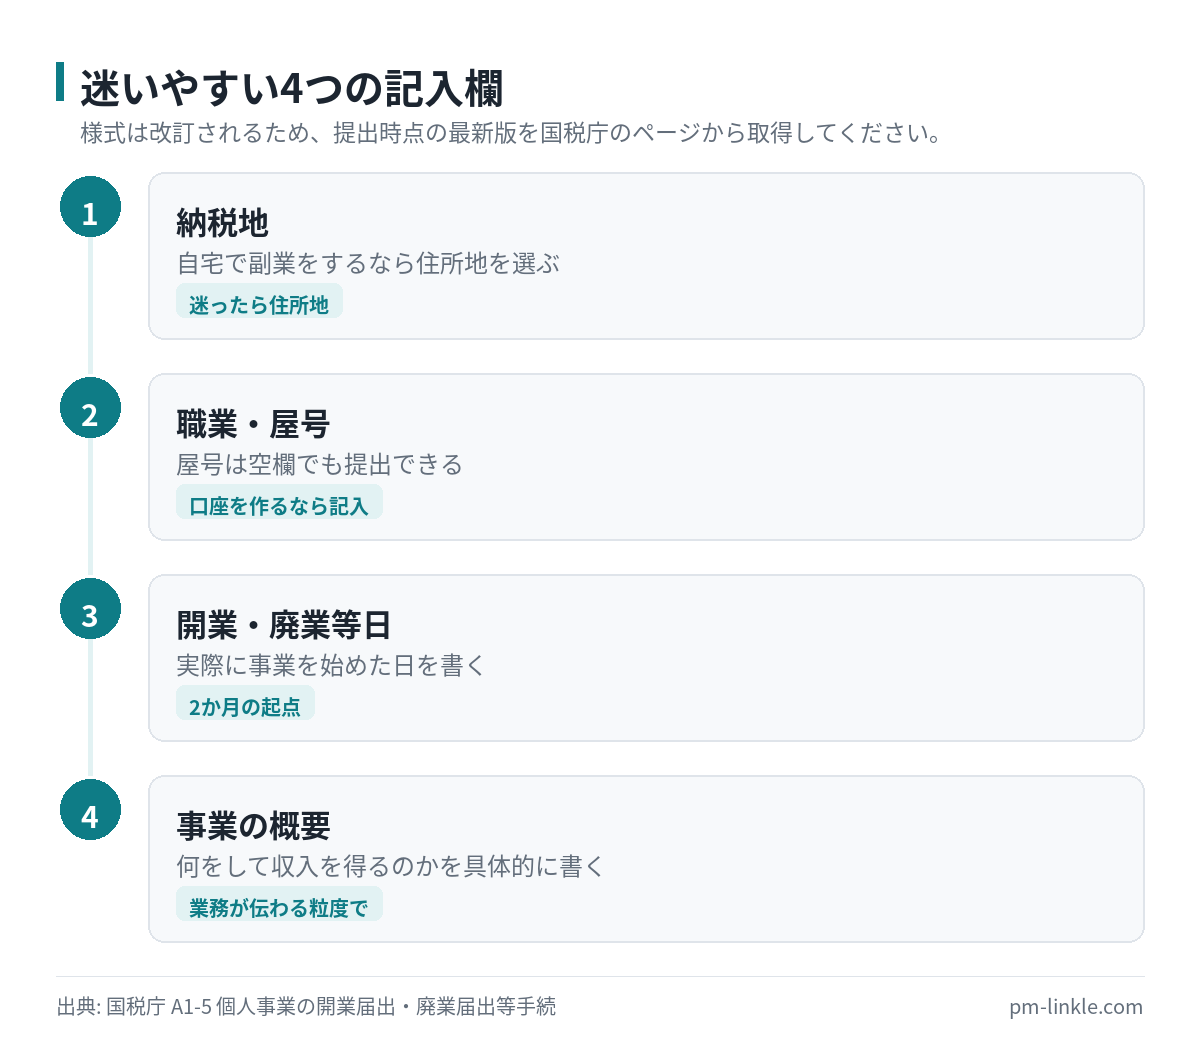
正式名称は「個人事業の開業・廃業等届出書」です。A4の用紙1枚で、記入欄そのものは多くありません。
様式と記載要領は国税庁の手続案内ページから取得できます(出典: 国税庁 A1-5 個人事業の開業届出・廃業届出等手続)。様式は改訂されるため、提出時点の最新版を使ってください。
つまずきやすいのは、次の4つの欄です。
納税地
自宅で副業をするなら住所地を選びます。事務所を借りている場合は、事業所等の所在地を納税地にする選択もできます。
副業の段階では、住所地のままにしておくほうが管理は簡単です。
職業と屋号
職業欄には、実際に行う仕事を書きます。屋号は空欄のままでも提出できます。
屋号名義の銀行口座を作りたい場合は、ここで屋号を決めておいてください。あとから変更する手続きは、確定申告書の屋号欄で対応するのが一般的です。
開業・廃業等日
実際に事業を始めた日を書きます。この日付が、青色申告承認申請書の2か月以内という期限の起点になります。
開業日を後ろにずらして書くことで、青色申告の期限を先延ばしにしようとするのは避けてください。実態と異なる日付を記載することになります。
事業の概要と、届出書の提出の有無
事業の概要は、何をして収入を得るのかを具体的に書きます。「Webサイト制作」「ハンドメイド雑貨の製造販売」のように、業務内容が伝わる粒度で十分です。
同じ用紙に、青色申告承認申請書や消費税に関する届出書を提出するかどうかのチェック欄があります。青色申告を使うなら、ここに印を付けたうえで、承認申請書そのものも別途提出してください。
提出のしかた|e-Tax・郵送・窓口の3ルート
3つのうち、もっとも手間が少ないのはe-Taxです。青色申告の65万円控除にもe-Taxが絡むため、この機会に環境を整える価値があります。
提出先は納税地を所轄する税務署長です。国税庁の税務手続案内には、次の3つの方法が示されています。
e-Taxで提出する
パソコンからe-Taxソフトで届出書を作成し、e-Taxにより提出します。初めて利用する場合は、利用者識別番号を取得する必要があります。
e-Taxで提出する場合、本人確認書類の提示または写しの添付は不要です。窓口や郵送より書類が減ります。
郵送で提出する
書面で届出書を作成し、所轄税務署へ送付します。マイナンバー(個人番号)を記載した書類を提出する際は、本人確認書類の提示または写しの添付が必要です。
控えが必要な場合は、控え用の用紙と返信用封筒を同封してください。
窓口で提出する
税務署の開庁時間は午前8時30分から午後5時までです。土曜日・日曜日・祝日は閉庁していますが、時間外収受箱への投函により提出することができます。
その場で職員に確認しながら書けるため、初めての方には窓口が安心です。
開業届と一緒に出すか検討する書類
開業のタイミングで検討する届出は、開業届と青色申告承認申請書だけではありません。国税庁No.2090は、所得税・源泉所得税・消費税に関する主な届出書を一覧で示しています。
副業を始めた個人に関係しやすいものを抜き出します。
| 書類 | どんなときに出すか | 提出期限 |
|---|---|---|
| 所得税の青色申告承認申請書 | 青色申告の承認を受けるとき | 原則3月15日。1月16日以後の開業なら開業から2か月以内 |
| 青色事業専従者給与に関する届出書 | 生計を一にする親族への給与を必要経費にするとき | 原則3月15日。1月16日以後の開業なら2か月以内 |
| 消費税課税事業者選択届出書 | 免税事業者があえて課税事業者になるとき(初年度に還付を狙う場合など) | 適用を受けようとする課税期間の初日の前日まで。開業した日の属する課税期間ならその期間中 |
| 所得税の減価償却資産の償却方法の届出書 | 法定以外の償却方法を選ぶとき | 事業を開始した日の属する年分の確定申告期限まで |
| 適格請求書発行事業者の登録申請書 | インボイス(適格請求書)を発行する必要があるとき | 免税事業者は登録希望日(提出日から15日以降)を記載して提出 |
インボイス(適格請求書)とは、取引先が消費税の仕入税額控除を受けるために必要な請求書です。登録の要否は、取引先が課税事業者かどうかで変わります。個人の消費者向けに売っている副業なら、急いで登録する理由は薄いです。
企業から業務委託を受けている方は、取引先に確認してください。当サイトのランサーズ副業の始め方でも、手数料と請求まわりの扱いを整理しています。
消費税とインボイス|副業の規模ならまず納税義務はありません
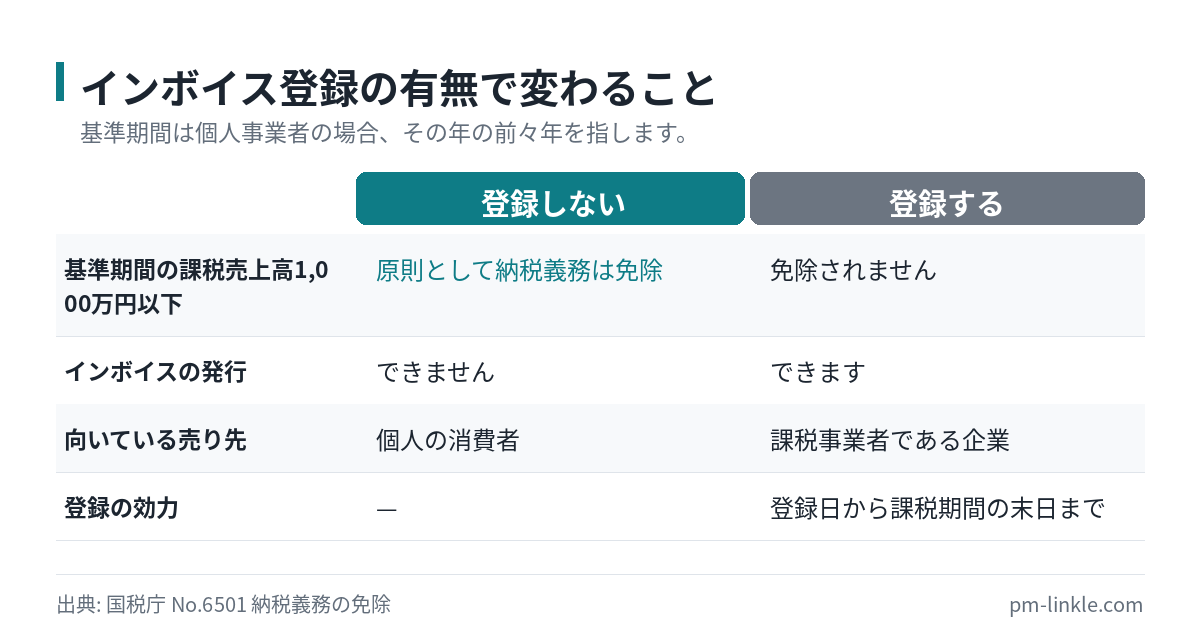
インボイスという言葉に反応して、開業届と同時に登録すべきか悩む方がいます。結論から言えば、副業の規模なら急ぐ理由はありません。
国税庁No.6501は、納税義務の免除について明確に定めています。基準期間における課税売上高が1,000万円以下なら、原則として消費税の納税義務は免除されます。基準期間とは、個人事業者の場合はその年の前々年を指します。
個人事業者の基準期間は、その年の前々年です。副業を始めた1年目と2年目は前々年の課税売上高が存在しないため、原則として免税事業者になります。
ただし例外が用意されています。副業をする方が引っかかりやすいのは、次の2つです。
| 例外 | 内容 |
|---|---|
| 適格請求書発行事業者の登録を受けている場合 | 基準期間の課税売上高が1,000万円以下でも納税義務は免除されません |
| 特定期間の課税売上高が1,000万円を超える場合 | 個人事業者の特定期間は、その年の前年1月1日から6月30日まで |
出典: 国税庁 No.6501 納税義務の免除(令和7年4月1日現在法令等)
ここが要点です。インボイスに登録した瞬間、売上が1,000万円以下でも消費税の納税義務が発生します。免税のままでいられる立場を、自分から手放す選択になります。
なお、特定期間の1,000万円の判定には別ルートもあります。課税売上高に代えて、給与等支払額の合計額により判定する方法です。いずれの基準で判定するかは納税者の任意とされています。
登録すべきかは、取引先が誰かで決まります
判断の軸は売上規模ではありません。誰に売っているかです。
取引先が課税事業者で、仕入税額控除のためにインボイスを求めてくるなら、登録を検討する場面になります。企業から業務委託を受けているケースが該当します。
一方、個人の消費者に直接売っている副業なら、相手はインボイスを必要としません。ハンドメイド販売、写真販売、コンテンツ販売などが該当します。
免税事業者が課税期間の途中で登録を受けた場合の扱いも決まっています。その登録日から課税期間の末日までに行った課税資産の譲渡等が、消費税の申告の対象です。登録は年の途中からでも効力を持ちます。
開業届を出したあとにやること3つ
提出して終わりではありません。青色申告の特典は、提出後の運用が前提になっています。
やることは3つに絞れます。どれも初月に整えておくと、翌年3月が楽になります。
1. 記帳を始める
会計ソフトを入れて、開業日を登録してください。記帳の具体的な水準は、記事の後半であらためて扱います。
初日にやるべきは、開業前に買った機材の計上です。開業準備のために支出した費用も、事業のための支出であれば経費として扱えます。
2. 口座とカードを分ける
事業用の入出金を1つの口座にまとめてください。会計ソフトの自動連携が効くようになり、記帳の手間が大きく減ります。
屋号名義の口座を作る場合、金融機関から開業届の控えを求められることがあります。控えが必要なら、提出時に控え用の用紙を用意しておいてください。
3. 家事按分のルールを決める
家賃や通信費を按分するなら、計算根拠を最初に決めます。作業スペースの面積比なのか、稼働時間の比率なのか。
年末にまとめて決めようとすると、根拠のない数字になります。初月に決めて、同じ基準を1年間使ってください。
開業届を出したあとに起こりうること
出したあとのリスクも書いておきます。開業届と青色申告承認申請書を出したからといって、事業所得としての扱いが保証されるわけではありません。
実態が事業と認められない場合、雑所得として扱われることがあります。継続性がなく、記帳もしていない状態は、その典型です。
もう1つ、副業をやめたときの手続きも覚えておいてください。開業届と同じ「個人事業の開業・廃業等届出書」が、廃業の届出にも使われます。
青色申告をやめる場合は、別の届出が要ります。取りやめようとする年の翌年3月15日までに「所得税の青色申告の取りやめ届出書」を提出します(出典: 国税庁 No.2070)。
副業の種類別|開業届の効き目が大きいもの・小さいもの
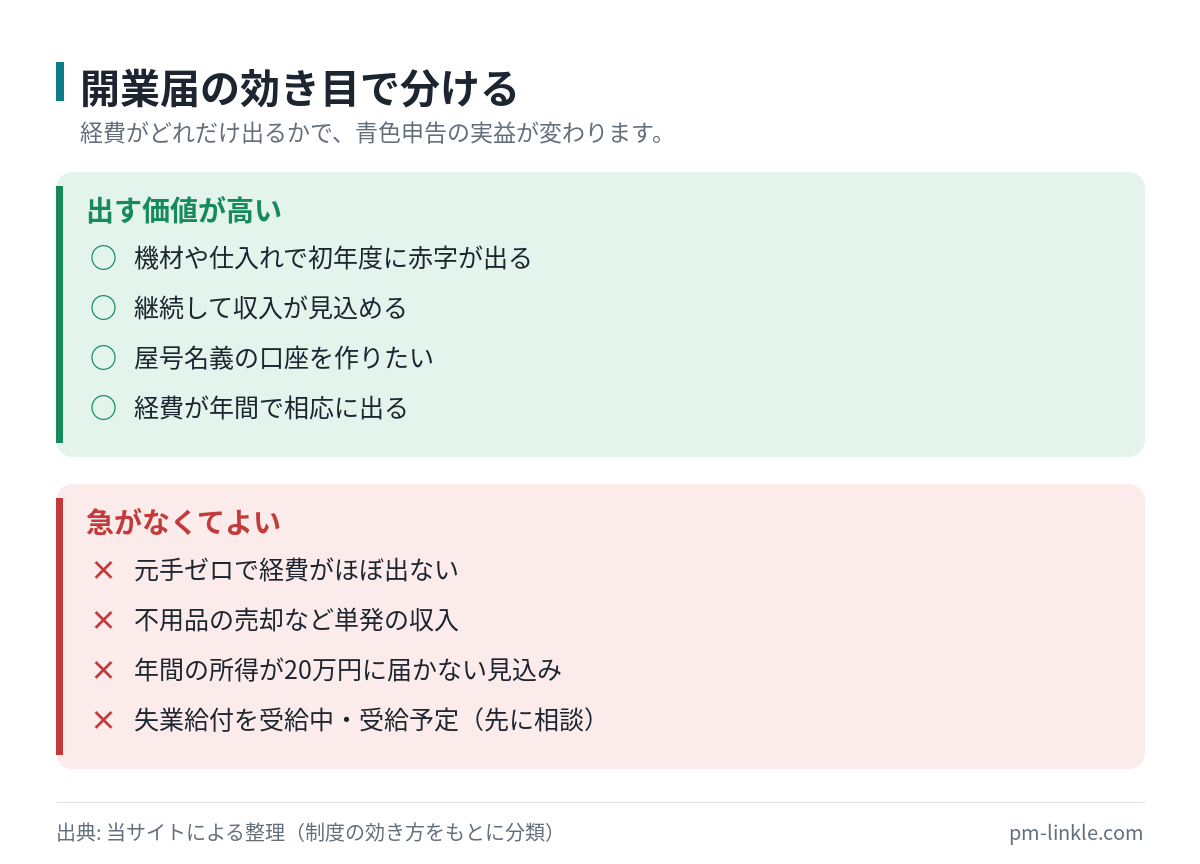
同じ副業でも、開業届と青色申告の効き目はまったく違います。当サイトが扱ってきた副業を、経費構造で分類します。
| タイプ | 例 | 開業届の効き目 |
|---|---|---|
| 初期投資が重い | 機材が要る制作系、仕入れが要る物販 | 大きい。赤字を給与と損益通算できる差が出ます |
| 継続収入型 | 制作代行、コンサル、月額課金の販売 | 大きい。控除額が毎年効きます |
| 元手ゼロ・少額 | ポイントサイト、アンケートモニター、レシート買取 | 小さい。経費がほぼ出ず、事業性も認められにくい |
| 単発・不定期 | 不用品の売却、スポット的な謝礼 | 小さい。継続的な事業とは言いにくい |
この分類は、制度の効き方をもとに当サイトが整理したものです。所得区分の判断そのものは活動の実態によります。
当サイトが副業記事を70本以上作りながら気づいたのは、0円で始められる副業ほど開業届の実益が薄いという点です。経費が出ないなら、控除の器を用意しても入れるものがありません。
たとえば当サイトのアンケートモニター副業の始め方で扱っている働き方は、支出がほぼ発生しません。この場合、青色申告の複式簿記の手間に対して見返りが釣り合いません。
逆に、スキマバイトのように給与として支払われる副業は、そもそも事業所得ではありません。当サイトのタイミー副業の始め方で扱っている働き方は給与所得に区分され、開業届の対象外です。
開業届を出す価値は、経費が出るかどうかでほぼ決まります。まず自分の副業で年間いくら経費が出るかを数えてください。
スケジュール例|2026年に副業を始めた場合
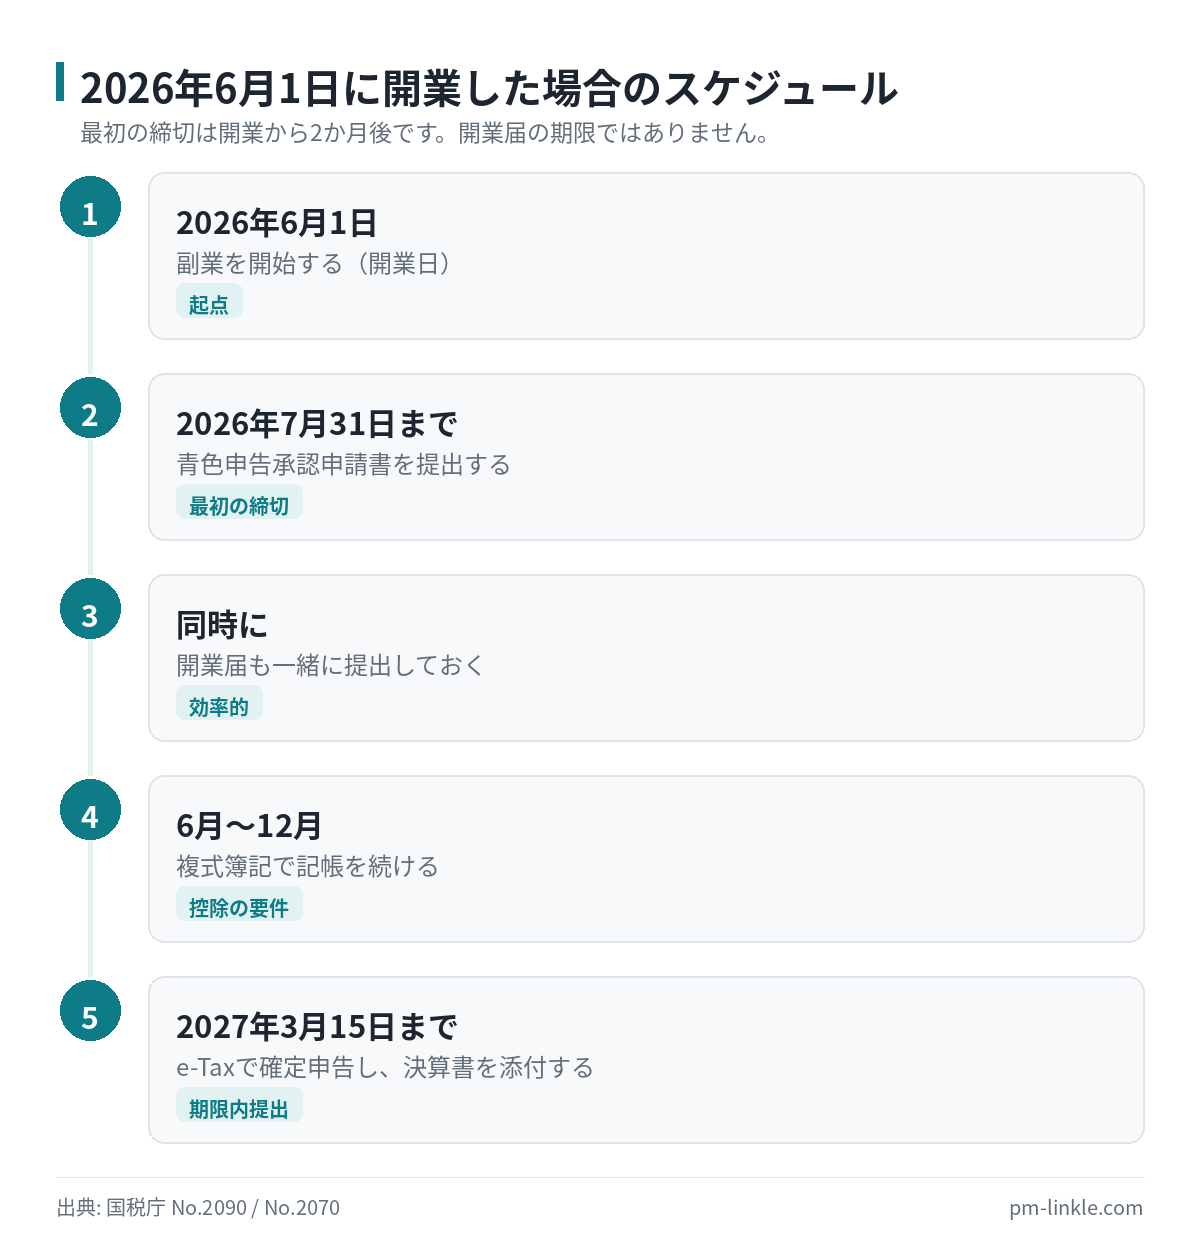
制度の説明だけだと動きにくいため、時系列に落とします。2026年6月1日に副業を始めて、青色申告を使う前提のモデルです。
| 時期 | やること | 根拠 |
|---|---|---|
| 2026年6月1日 | 副業を開始する(開業日) | — |
| 2026年7月31日まで | 青色申告承認申請書を提出する | 開業から2か月以内 |
| 同時に | 開業届を提出する | 期限は2027年の確定申告期限だが同時提出が効率的 |
| 2026年6月〜12月 | 複式簿記で記帳を続ける | 55万円・65万円控除の要件 |
| 2027年2月16日〜3月15日 | e-Taxで確定申告、貸借対照表と損益計算書を添付 | 期限内提出が控除の要件 |
各期限の出典は国税庁 No.2090およびNo.2070。日付の当てはめは当サイトによるモデルケースです。
見てのとおり、実際に最初の締切がくるのは開業から2か月後です。開業届の期限が延びても、動き出す時期は変わりません。
年の後半に始めた人ほど、初年度の帳簿は軽くなります。6月開業なら7か月分、11月開業なら2か月分の記帳で初年度が終わります。
出したほうがいい人・急がなくていい人
判断基準をはっきりさせます。ここは金額と副業の性質で切り分けられます。
| 状況 | 判断 | 理由 |
|---|---|---|
| 継続的に稼ぐ見込みがあり、経費もそれなりに出る | 出す | 青色申告特別控除と損益通算の効果が大きい |
| 初年度に機材やパソコンを買って赤字になりそう | 出す | 事業所得なら給与と損益通算でき、純損失を3年繰り越せる |
| 屋号名義の銀行口座を作りたい | 出す | 金融機関が開業届の控えを求めることが多い |
| 不用品を売っただけ、単発の謝礼だけ | 急がない | 継続的な事業とは言いにくく、青色申告の前提を欠く |
| 年間の所得が20万円に届かない見込み | 急がない | 所得税の確定申告自体が不要になる場合がある |
| 失業給付を受給中または受給予定 | 先に相談 | ハローワークの判断を確認してから決める |
判断の目安は、国税庁の各コードの内容をもとに当サイトが整理したものです。最終的な判断は個別の事情によります。
なお、20万円という基準の根拠を確認しておきます。国税庁No.1900に該当する規定があります。給与を1か所から受けていて、その給与の全部が源泉徴収の対象となる場合が前提です。この場合、給与所得と退職所得を除く各種の所得金額の合計額が20万円を超える人は、確定申告をしなければなりません。
この20万円は所得税の話であって、住民税には同じ扱いがありません。所得税の申告が不要な場合でも、住民税の申告が必要になります。お住まいの市区町村の案内を確認してください。
確定申告の手順そのものは、当サイトの副業の確定申告のやり方で扱っています。本記事とあわせて読むと、開業から申告までがつながります。
記帳を続けられるかが、実は最大の分かれ目です
制度の話を締めるまえに、現実的な話を1つ。青色申告の特典は、すべて記帳を続けることが前提になっています。
国税庁No.2070は、青色申告の記帳の原則をこう書いています。「年末に貸借対照表と損益計算書を作成することができるような正規の簿記によること」です。そのうえで、簡易な記帳でもよいとする記載が続きます。現金出納帳、売掛帳、買掛帳、経費帳、固定資産台帳のような帳簿を備え付ける方法です。
保存期間は、これらの帳簿および書類などが原則7年間です。ただし書類によっては5年間でよいものもあり、請求書、見積書、納品書、送り状などが挙げられています。
副業の規模なら、会計ソフトに銀行口座とクレジットカードを連携させておくだけで足ります。月に30分ほどの確認で回ります。問題になるのは記帳の難しさではなく、放置した数か月分をあとからまとめて入力する苦痛のほうです。
月末に30分だけ予定を固定してください。青色申告の65万円は、その習慣に対して支払われる控除だと考えるほうが実態に近いです。
よくある質問
開業届まわりで当サイトに届く質問のうち、公開情報だけで答えられるものを8問まとめました。金額の判断が絡む質問は、税務署への確認を前提にお読みください。
Q1. 副業でも開業届は出せますか?
出せます。開業届は事業の開始を届け出る書類で、会社員かどうかは要件になっていません。継続的に事業を営んでいる実態があるかどうかで判断します。
Q2. 開業届の提出期限は本当に延びたのですか?
2026年(令和8年)1月1日以後に開業した場合は延びています。国税庁No.2090は、提出期限をこう記載しています。「事業の開始等の事実があった日の属する年分の確定申告期限まで」です。適用時点は令和8年1月1日現在の法令等です。なお2025年12月31日以前の開業には、従来の期限が適用されます。
Q3. 開業届を出し忘れたら罰則はありますか?
所得税法に罰則の規定は置かれていません。気づいた時点で提出してください。ただし青色申告承認申請書の期限を過ぎると、その年分は青色申告ができず翌年分からになります。
Q4. 開業届を出すと会社に通知されますか?
開業届は税務署に提出する書類で、勤務先に送られることはありません。会社に副業が伝わる主な経路は住民税です。詳しくは副業が会社にバレない方法で扱っています。
Q5. 開業届を出せば必ず事業所得になりますか?
なりません。所得区分は活動の実態で判断されます。継続性や営利性、記帳と帳簿書類の保存状況が見られます。判断に迷う場合は所轄の税務署に確認してください。
Q6. 青色申告特別控除の65万円を受ける条件は何ですか?
まず55万円の要件を満たすことです。複式簿記による記帳、貸借対照表と損益計算書の添付、確定申告期限までの提出の3つを指します。そのうえで電子帳簿保存またはe-Taxによる電子申告を行うと、65万円になります(出典: 国税庁 No.2070)。
Q7. 副業の所得が20万円以下でも開業届は必要ですか?
所得税の確定申告が不要な水準でも、事業を営んでいるなら開業届の対象です。ただし青色申告の実益が小さいため、急いで提出する必要性は下がります。住民税の申告は別途必要になる点に注意してください。
Q8. 開業届と青色申告承認申請書は同時に出せますか?
出せます。提出先はどちらも納税地を所轄する税務署長です。e-Taxでも書面でも、同じタイミングで提出できます。青色申告承認申請書のほうが期限が早いため、同時提出が安全です。
Q9. 開業届を出すと家族の扶養から外れますか?
開業届の提出だけで自動的に外れる仕組みではありません。健康保険の被扶養者の認定基準は、加入している健康保険組合ごとに定められています。事業所得がある場合の収入の見方も組合によって分かれるため、加入先の健康保険組合または協会けんぽに直接確認してください。
未経験から月3万円までの道筋を7ページにまとめた無料ガイドを配布しています。市場価値の数値化ワークと7日間プラン付き、登録不要でそのまま読めます。
まとめ|急ぐべきは開業届ではなく、青色申告承認申請書です
最後に要点を並べます。
2026年1月1日以後に開業した人の開業届は、その年分の確定申告期限までに提出すれば期限内です。従来の「1か月以内」は改正前の期限でした。
一方で青色申告承認申請書は、開業から2か月以内のまま据え置かれています。緩和されたのは報告の期限で、権利を取りにいく期限は変わっていません。
青色申告ができるのは事業所得などがある人だけです。雑所得のままでは、特別控除も損益通算も純損失の繰越しも使えません。
そして控除額を決めるのは、稼いだ金額ではありません。複式簿記で記帳しているか、期限内にe-Taxで申告したか。手続きの側で決まります。
今日やることは1つだけです。自分の開業日から2か月後の日付をカレンダーに入れてください。そこが本当の締切です。
届出書の様式と提出方法は国税庁のページからそのまま確認できます。開業日が決まっている方は、今日のうちに2つの期限を書き出してください。
申告そのものの進め方は、当サイトの副業の確定申告のやり方で解説しています。
※本記事は国税庁が公開する一般的な取扱いを整理したものであり、税務相談ではありません。個別の判断は所轄の税務署または税理士にご確認ください。記載内容は2026年9月2日時点の公開情報にもとづきます。