
クラウドソーシングで報酬を受け取ったとき、請求した金額より少ない入金に驚いた経験はないでしょうか。
10,000円の依頼を納品したのに、振り込まれたのは8,979円。差額の1,021円は、源泉徴収された所得税および復興特別所得税です。
この1,021円は、取られたお金ではありません。税金の前払いです。確定申告で最終的な税額を計算した結果、払いすぎていれば戻ってきます。
もうひとつ、多くの人がつまずく点があります。同じような在宅ワークでも、引かれる仕事と引かれない仕事があることです。
その線引きは、感覚ではなく法律で決まっています。所得税法204条1項が、源泉徴収の対象となる報酬を限定列挙しているためです。
この記事でわかること
- 報酬から引かれる10.21%の内訳と、100万円を超えたときの計算式
- 原稿・デザイン・翻訳・講演は対象で、法律の列挙にない仕事は対象外という線引き
- 同じ仕事でも、発注者が個人か法人かで源泉徴収の有無が変わる理由
- 交通費と消費税を請求書にどう書くかで、引かれる金額が変わること
- 引かれた税金を精算する確定申告と、還付申告が5年間できること
- 支払調書には本人への交付義務がなく、もらえなくても申告できること
- 副業の所得が20万円以下でも、別の理由で確定申告するなら申告に含める必要があること
- 2027年1月から税率の内訳が変わる一方、10.21%という数字は変わらないこと
この記事は税務の話を扱います。どこまでが公的な根拠にもとづく記述で、どこからが当サイトの整理なのかを先に開示しておきます。
この記事の調べ方(編集方針)
- 本記事は、副業ジャンルの記事を70本以上制作している当サイト編集部が作成しました。事実部分の出典は国税庁のタックスアンサー・質疑応答事例、およびe-Gov法令検索の条文に限定しています。調査日は2026年9月3日です。
- 参照した国税庁ページの適用時点は本文中に明記しました。タックスアンサーは「令和7年4月1日現在法令等」、質疑応答事例は「令和7年8月1日現在」と表示されています。
- 体験談は載せていません。検証できない自己実績は書かない方針を取り、公開されている制度の読み解きに徹しています。
- 個別の税額試算は行っていません。税率や控除は個人の状況で変わります。金額の判断は所轄の税務署または税理士に確認してください。本記事は税務相談ではありません。
- 本記事は税理士の監修を受けていません。そのぶん、解釈が分かれる論点では断定を避け、条文と国税庁の原文表現をそのまま引用する方針を取っています。
収入が発生したあとの手続き全体は、副業の確定申告のやり方と副業の開業届の出し方にまとめています。この記事は、報酬から先に引かれる税金だけに絞って掘り下げます。
- 結論:源泉徴収は税金の前払いで、対象は法律で限定されています
- 10.21%の内訳|100万円を超える部分は20.42%になります
- 引かれる仕事・引かれない仕事|所得税法204条の列挙で決まります
- 同じ仕事でも引かれないことがある理由|発注者が誰かで変わります
- アルバイト掛け持ちの場合|給与は「乙欄」で高めに引かれます
- 交通費・消費税・立替金の扱い|請求書の書き方で税額が変わります
- 引かれた10.21%はどうなるのか|確定申告で精算します
- 20万円以下でも、申告したほうが得になる場合があります
- 支払調書がもらえないとき|法律上の交付義務はありません
- 源泉徴収で損をしないために|案件を受ける前に確認したい4点
- よくある質問
- Q1. 源泉徴収された10.21%は必ず戻ってきますか?
- Q2. クラウドソーシングで引かれる案件と引かれない案件があるのはなぜですか?
- Q3. 動画編集やプログラミングの報酬は源泉徴収されますか?
- Q4. 支払調書をもらえません。確定申告できますか?
- Q5. 副業の所得が20万円以下なら、何もしなくていいですか?
- Q6. ふるさと納税で確定申告します。副業所得が20万円以下なら書かなくていいですか?
- Q7. 何年前の分まで還付を受けられますか?
- Q8. 消費税を分けて書くと源泉徴収税額が下がるのはなぜですか?
- Q9. 交通費も源泉徴収されるのですか?
- Q10. アルバイトの副業でも源泉徴収されますか?
- Q11. 会社にバレるのが心配です。源泉徴収されると会社に伝わりますか?
- まとめ
結論:源泉徴収は税金の前払いで、対象は法律で限定されています
先に結論です。源泉徴収された10.21%は、あなたの税金を発注者が代わりに国へ納めたものです。
そして、すべての報酬が対象になるわけではありません。所得税法204条1項は、源泉徴収が必要な報酬・料金等を号ごとに書き並べています。ここに書かれていないものは、原則として対象外です。この「書かれたものだけが対象になる」という決め方を、本記事では限定列挙と呼びます。
要点を3行で整理します。
| 疑問 | 答え |
|---|---|
| 引かれた10.21%は戻るのか | 前払いなので、確定申告で精算する。払いすぎなら還付(納めすぎた税金が戻ること)される |
| なぜ引かれる案件と引かれない案件があるのか | 所得税法204条1項の列挙に入る仕事かどうかで決まる |
| 同じ原稿料でも引かれないことがあるのはなぜか | 発注者が「給与を払っていない個人」なら源泉徴収の義務がない |
この3つを押さえておくと、入金額を見て慌てることがなくなります。
当サイトが調べていていちばん意外だったのは、3行目でした。まったく同じ内容の原稿でも、発注者の属性が違うだけで源泉徴収の有無が変わります。
条文の建て付けを知らないままだと、不安が延々と続きます。「あのクライアントは引いてこないけど大丈夫なのか」という不安です。逆に、知っていれば1分で判断がつきます。
入金額と請求額が合わない理由は、条文を1本読めば説明がつきます。まず自分の案件がどの号に当たるかを確認してください。
10.21%の内訳|100万円を超える部分は20.42%になります
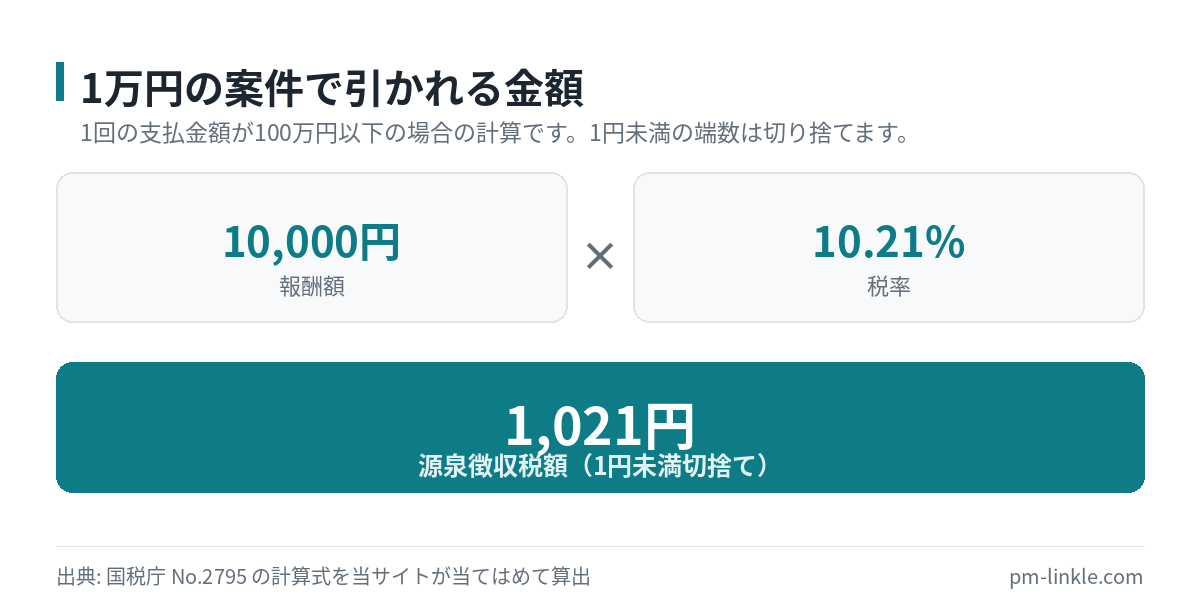
源泉徴収の税率は、1回の支払金額が100万円以下なら10.21%です。覚えることはそれだけと言ってかまいません。
国税庁のタックスアンサーNo.2795が、計算式を示しています。原稿料や講演料などの源泉徴収税額の求め方です。
| 支払金額(=A) | 源泉徴収する税額 |
|---|---|
| 100万円以下 | A × 10.21% |
| 100万円超 | (A − 100万円)× 20.42% + 102,100円 |
出典: 国税庁 No.2795 原稿料や講演料等を支払ったとき(令和7年4月1日現在法令等)。求めた税額に1円未満の端数があるときは切り捨てます。
10.21%という半端な数字は、所得税10%に復興特別所得税が上乗せされた結果です。国税庁は「所得税および復興特別所得税を源泉徴収しなければなりません」と表現しています。
同ページには具体例も載っています。150万円の原稿料なら、(150万円 − 100万円)× 20.42% + 102,100円。答えは204,200円です。
副業の金額帯なら、ほぼ10.21%だけを覚えれば足ります
1回の支払いが100万円を超える副業案件は多くありません。実務上は10.21%だけ覚えておけば、入金額の検算はできます。
報酬額ごとの手取りを並べます。ここでは消費税を考えない、税抜きの報酬だけのケースで計算しています。
| 報酬額 | 源泉徴収税額(1円未満切捨て) | 入金額 |
|---|---|---|
| 10,000円 | 1,021円 | 8,979円 |
| 30,000円 | 3,063円 | 26,937円 |
| 50,000円 | 5,105円 | 44,895円 |
| 100,000円 | 10,210円 | 89,790円 |
計算方法の出典: 国税庁 No.2795。金額は当サイトが同ページの計算式を当てはめて算出した目安です。振込手数料は含めていません。
数字を見ると、1万円の案件で約1,000円です。これを「手数料」だと思って諦めてしまうと、精算の機会をひとつ逃すことになります。
2027年1月から内訳が変わります(税率10.21%は据え置き)
10.21%という数字そのものは変わりません。動くのは内訳のほうです。
税制改正により、防衛特別所得税が創設されました。源泉徴収義務者(税金を徴収して国に納める義務がある支払者)は、所得税を徴収する際に併せてこれを徴収します。税額は、源泉徴収すべき所得税額の1%相当額です。
同時に復興特別所得税の税率が2.1%から1.1%に引き下げられました。課税期間は令和29年12月31日まで延長されています。これらは令和9年(2027年)1月1日以後に生ずる所得に対する所得税について適用されます。
| 時期 | 所得税に上乗せされる分 | 報酬の源泉徴収税率 |
|---|---|---|
| 2026年12月31日まで | 復興特別所得税 2.1% | 10.21% |
| 2027年1月1日以後 | 防衛特別所得税 1% + 復興特別所得税 1.1% | 10.21%(上乗せ合計は2.1%のまま) |
改正内容の出典: 国税庁 防衛特別所得税及び復興特別所得税の源泉徴収のあらまし(令和9年1月以後の源泉徴収)/財務省 令和8年度税制改正の大綱。上乗せ分の合計が2.1%で変わらないため、源泉徴収税額の計算方法は改正の前後で変わらない旨も同資料に示されています。
つまり読者側の手取り計算は、2027年になっても同じ式で足ります。変わるのは、納付する側が内訳をどう分けるかという部分。この改正はすでに成立しており、国税庁が資料で告知しています。
住民税は源泉徴収されません
2026年時点で報酬から引かれるのは、所得税および復興特別所得税だけです。2027年1月以後はここに防衛特別所得税が加わりますが、いずれにしても住民税は引かれません。
つまり住民税は、確定申告や住民税申告のあとに別途請求されます。入金額から住民税分を取り分けておかないと、翌年6月に慌てます。
会社員の副業で住民税がどう動くかは、副業が会社にバレない方法で詳しく整理しています。
引かれる仕事・引かれない仕事|所得税法204条の列挙で決まります
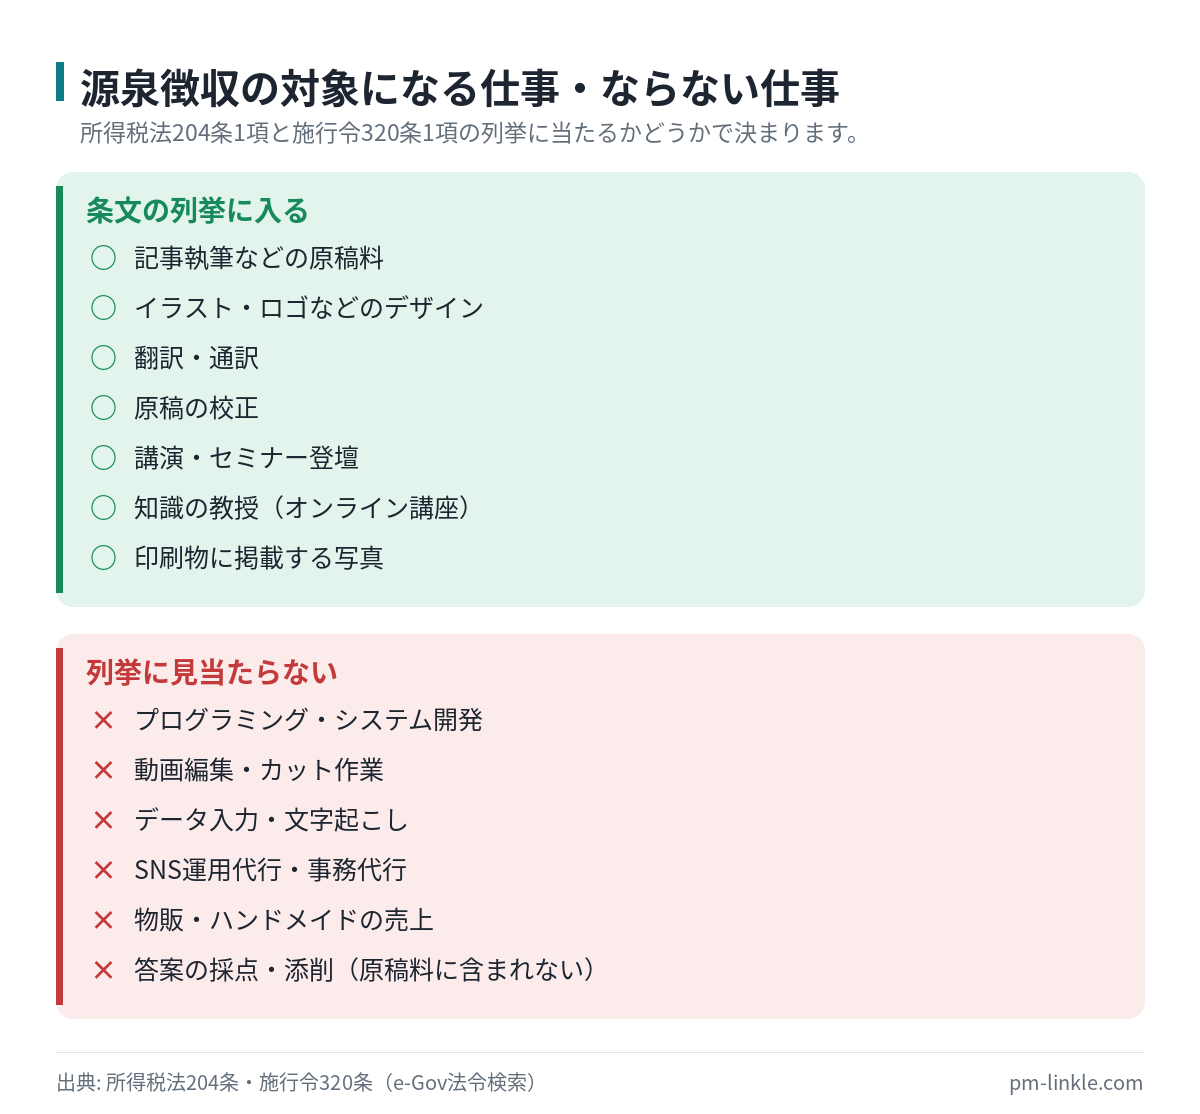
ここは条文を1本読めば片づきます。源泉徴収の対象になるのは、法律に書かれた仕事だけです。
所得税法204条1項は、源泉徴収が必要な報酬・料金等を8つの号に分けて列挙しています。対象は、居住者(国内に住所があるか、1年以上住んでいる人)に国内で支払うものです。副業に関係するのは、主に1号です。
条文はこう書かれています。「原稿、さし絵、作曲、レコード吹込み又はデザインの報酬、放送謝金、著作権(著作隣接権を含む。)又は工業所有権の使用料及び講演料並びにこれらに類するもので政令で定める報酬又は料金」(出典: e-Gov法令検索 所得税法 第204条第1項第1号)。
政令まで読むと、対象はもう少し広がります
条文末尾の「政令で定める報酬又は料金」は、所得税法施行令320条1項に書かれています。ここを読まないと対象範囲を読み違えます。
副業で関係しやすいのは、翻訳、通訳、校正、脚本、脚色です。書籍の装てい、速記、版下も入っています。
さらに、雑誌・広告その他の印刷物に掲載するための写真の報酬、技術に関する権利等の使用料も対象です。技芸・スポーツその他これらに類するものの教授・指導、知識の教授の報酬も挙げられています。投資助言業務に係る報酬も同じ扱いです(出典: e-Gov法令検索 所得税法施行令 第320条第1項)。
翻訳と通訳、そして「知識の教授」がここに入っている点は要注意です。オンライン講座や個別レッスンの報酬が源泉徴収されるのは、この規定によります。
| 仕事の内容 | 源泉徴収 | 根拠 |
|---|---|---|
| Webメディアの記事執筆(原稿料) | 対象 | 所得税法204条1項1号「原稿」 |
| イラスト・バナー・ロゴなどのデザイン | 対象 | 所得税法204条1項1号「デザインの報酬」 |
| 英日・日英の翻訳、通訳 | 対象 | 所得税法施行令320条1項「翻訳、通訳」 |
| 原稿の校正・校閲 | 対象 | 所得税法施行令320条1項「校正」 |
| セミナー登壇・講演 | 対象 | 所得税法204条1項1号「講演料」 |
| オンライン講座での知識の教授 | 対象 | 所得税法施行令320条1項「知識の教授」 |
| 写真素材(印刷物への掲載目的) | 対象 | 所得税法施行令320条1項「印刷物に掲載するための写真」 |
出典: 所得税法204条/所得税法施行令320条。区分は当サイトが条文の文言に当てはめて整理したものです。
イラストとレタリングは「デザインの報酬」に当たります
「自分のイラストは原稿なのかデザインなのか」という疑問には、国税庁が質疑応答事例で答えています。
広告宣伝用ポスターの制作で、コピー・イラスト・レタリングをそれぞれ外注した場合の扱いです。国税庁は、コピーライターへの報酬は「出版物等への掲載を目的としたものであり、原稿の報酬に該当します」としています。
イラストレーターへの報酬については、こう書かれています。「ポスター等グラフィックデザインの重要な要素である『構図、イラスト』に対するものであり、創作又は意匠(デザイン)といえるので、デザインの報酬に該当します」(出典: 国税庁 質疑応答事例 コピーライター、イラストレーター及びレタリングライターへの報酬)。
レタリングライターへの報酬も同じ扱いです。グラフィックデザインの重要な要素であることから、デザインの報酬に該当するというのが国税庁の回答。
どちらに転んでも源泉徴収の対象になります。イラストとデザインの境目で悩む必要はありません。
賞金・投稿謝金は5万円以下なら引かれません
コンテストや投稿企画で受け取るお金には、金額の下限があります。
国税庁No.2795は、懸賞応募作品などの入選者に対する賞金や、新聞・雑誌などの投稿欄への投稿の謝金を原則として原稿料に含めています。そのうえで、こう続けています。「一人に対して支払う賞金や謝金の金額が、1回50,000円以下であれば、源泉徴収をしなくてもよい」。
同じページには、もうひとつ実務で効く記述があります。「原稿料には、試験問題の出題料や答案の採点料などは含まれません」。採点・添削系の在宅ワークが源泉徴収されないのは、これが理由です。
列挙にない仕事は、原則として対象外です
ここが本記事でいちばん誤解の多い箇所です。204条1項と施行令320条1項に書かれていない仕事は、源泉徴収の対象になりません。
条文の文言を当サイトが確認した範囲では、次のような仕事は列挙に見当たりません。
| 仕事の内容 | 条文の列挙 | 実務上の扱い |
|---|---|---|
| プログラミング・システム開発 | 見当たらない | 源泉徴収されないことが多い |
| 動画編集・カット作業 | 見当たらない | 源泉徴収されないことが多い |
| データ入力・文字起こし | 見当たらない | 源泉徴収されないことが多い |
| SNS運用代行・事務代行 | 見当たらない | 源泉徴収されないことが多い |
| 物販・ハンドメイド作品の売上 | 見当たらない | 物の販売であり報酬・料金ではない |
| 答案の採点・添削 | 原稿料に含まれない | 国税庁No.2795が明記 |
列挙の有無は当サイトが所得税法204条および施行令320条の文言を確認して整理したものです。個々の契約が「デザインの報酬」等に該当するかは実態で判断されます。
ただし、ここは断定できません。実務では「その仕事の実態がどれに当たるか」で判断されます。たとえばWebサイト制作です。画面デザインの対価が明確に区分されていれば、デザインの報酬として扱われる余地があります。
国税庁もNo.2792の注意事項で、名目ではなく実態で判断する旨を明記しています。この考え方は後半の「名目を変えても逃げられません」であらためて扱います。
判断に迷う契約は、発注者と源泉徴収の要否をすり合わせてから請求すると安全です。両者の認識がずれると、あとで請求書の訂正が必要になります。
同じ仕事でも引かれないことがある理由|発注者が誰かで変わります
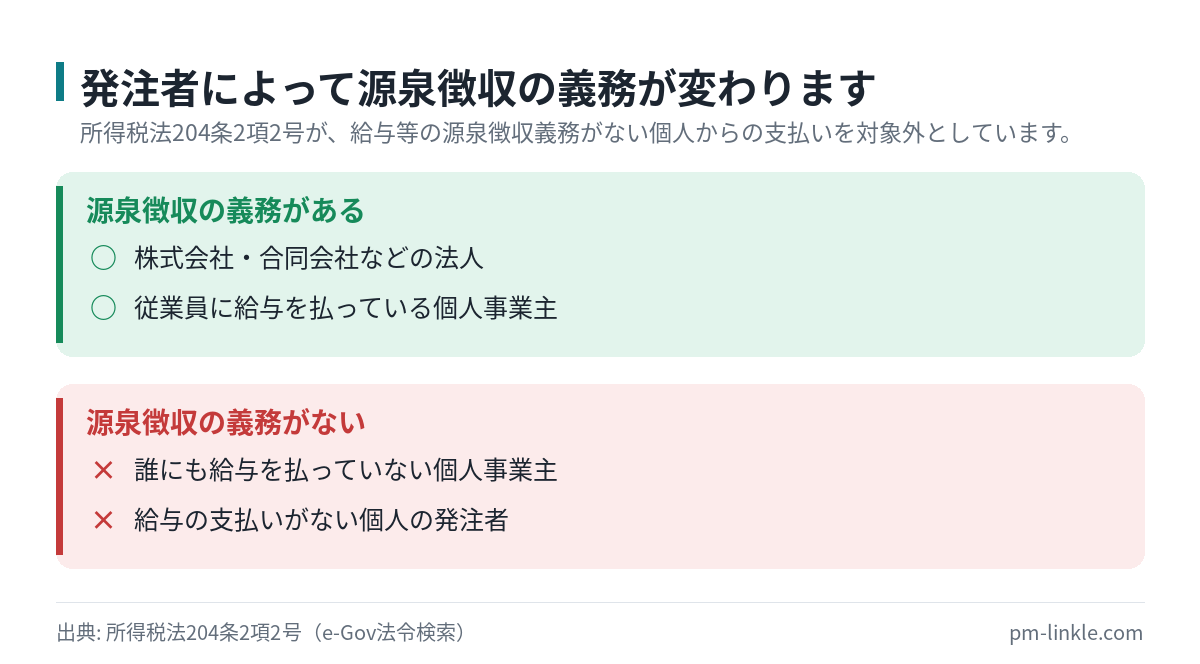
結論を先に書きます。発注者が個人事業主で、誰にも給与を払っていない場合、源泉徴収の義務はありません。
所得税法204条2項2号は、1項の規定を適用しない場合をこう定めています。「前項第一号から第五号まで並びに第七号及び第八号に掲げる報酬若しくは料金、契約金又は賞金のうち、第百八十三条第一項(給与所得に係る源泉徴収義務)の規定により給与等につき所得税を徴収して納付すべき個人以外の個人から支払われるもの」(出典: e-Gov法令検索 所得税法 第204条第2項第2号)。
読み解くと、こうなります。発注者がひとりで活動していて、従業員に給与を払っていない場合です。そうした個人が原稿料やデザイン料を払うときは、源泉徴収をしなくてかまいません。
ただし、この除外がすべての号に及ぶわけではありません。条文が挙げているのは1号から5号まで、および7号・8号です。6号(ホステス等の報酬)については、同じ204条2項の3号に別の要件の除外規定が置かれています。
| 発注者 | 源泉徴収の義務 |
|---|---|
| 法人(株式会社・合同会社など) | あり |
| 従業員に給与を払っている個人事業主 | あり |
| 誰にも給与を払っていない個人事業主 | なし(204条2項2号) |
出典: 所得税法204条2項2号。表は当サイトが条文を読み解いて整理したものです。
ここまで読むと、クラウドソーシングでの経験と話がつながるはずです。企業案件では引かれるのに、個人クライアントの案件では満額入金される、という現象の説明がつきます。
引かれなかった場合、税金が安くなるわけではありません
誤解しないでください。源泉徴収されなかったからといって、納める税金が減るわけではありません。
源泉徴収は前払いです。前払いがなかった案件は、確定申告のときにまとめて精算されます。むしろ手元に現金が残っているぶん、納税資金を使い込んでしまうリスクが上がります。
アフィリエイト報酬が源泉徴収の対象外となるサービスでも同じです。アフィリエイト報酬は所得税法204条の列挙に見当たらないため、対象外として扱われます。もしもアフィリエイトがその一例です。表示額がそのまま振り込まれる代わりに、税の処理は確定申告まで一切発生しません。
プラットフォームが代行しているケースもあります
クラウドソーシングでは、発注者ではなくプラットフォーム側が源泉徴収を処理していることがあります。設定は各サービスで異なります。
ランサーズのようなサービスでは、案件ごとに源泉徴収の有無が表示される仕組みが用意されています。まずは自分が使っているサービスの明細画面を見るところからです。
明細に「源泉徴収税額」という項目があれば、その金額が前払いした税額です。確定申告のときにその合計額を使います。
アルバイト掛け持ちの場合|給与は「乙欄」で高めに引かれます
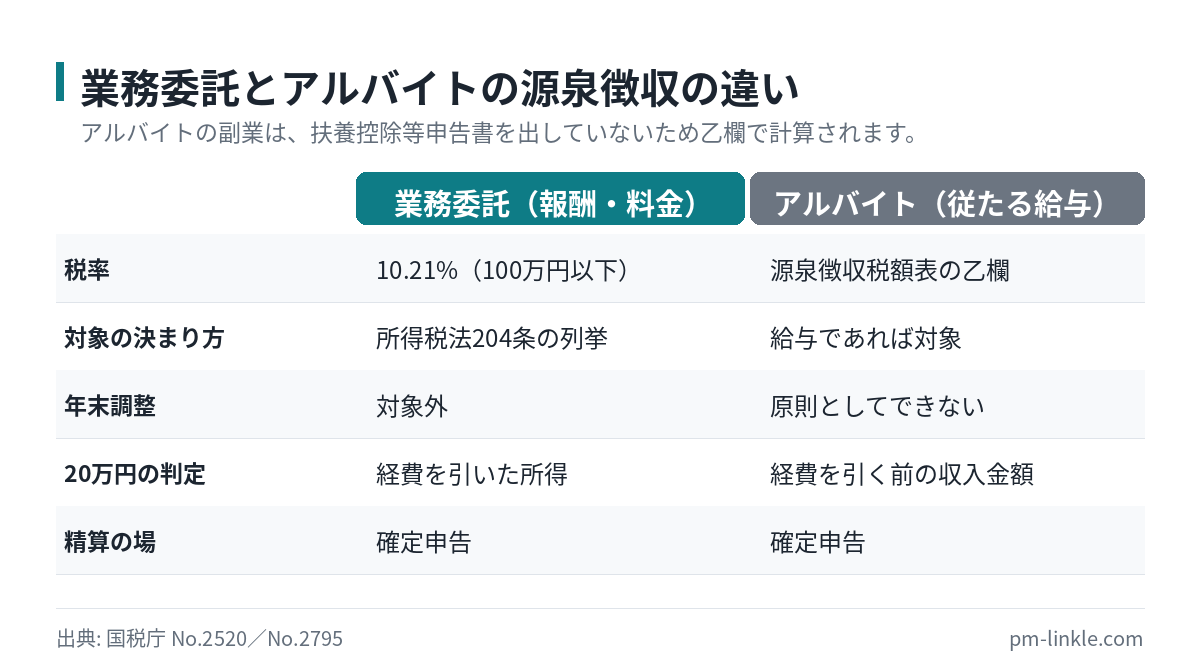
副業がアルバイトやパートなら、源泉徴収の仕組みはまるごと変わります。10.21%という一律の税率は使いません。
給与の場合は、源泉徴収税額表という表から税額を読み取ります。この表には甲欄と乙欄があり、扶養控除等申告書を出している勤務先の給与には甲欄、出していない勤務先の給与には乙欄を使います。
乙欄は、甲欄より税額が高くなるように作られています。副業先の給与から多めに引かれるのは、このためです。
税額は、給与額と扶養親族の数から求めます。金額そのものは表を引かないと決まりません。
支払者は、この表にもとづいて税額を計算します。国税庁No.2520は、2か所以上から給与をもらっている人の扱いをこう整理しています。「給与所得者の扶養控除等申告書」を提出している勤務先の給与が主たる給与で、税額は税額表の甲欄で求めます。それ以外の勤務先が支払う給与は従たる給与で、税額は乙欄で求めます(出典: 国税庁 No.2520 2か所以上から給与をもらっている人の源泉徴収)。
| 副業の形 | 源泉徴収のされ方 | 年末調整 |
|---|---|---|
| 業務委託(報酬・料金) | 所得税法204条の列挙に当たれば10.21% | 対象外 |
| アルバイト(従たる給与) | 源泉徴収税額表の乙欄で計算 | 原則としてできない |
| 20万円の判定:業務委託は経費を引いたあとの所得/アルバイトは経費を引く前の収入金額 | ||
出典: 国税庁 No.2520/国税庁 No.2795。表は当サイトが両ページの記述を対比して整理したものです。
扶養控除等申告書は、1か所にしか出せません。本業に出しているなら、副業先は自動的に乙欄になります。
そして国税庁No.2520は、こうも書いています。「原則として従たる給与については年末調整できませんので、所得者本人が確定申告することにより所得税および復興特別所得税の精算を行う必要があります」。
つまりアルバイトの副業でも、精算の場は確定申告です。引かれっぱなしのまま終わらせないことです。
交通費・消費税・立替金の扱い|請求書の書き方で税額が変わります
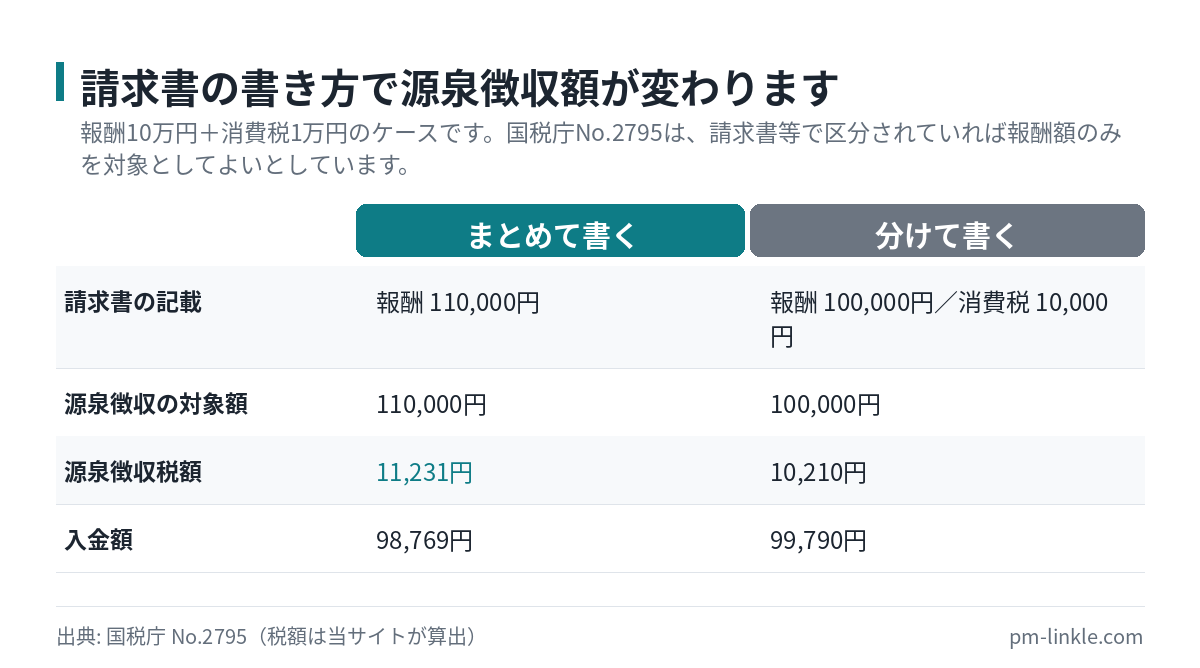
請求書の書き方ひとつで、引かれる金額は変わります。消費税を区分表示すれば、源泉徴収の対象額を本体価格だけにできるからです。
国税庁No.2795は、こう説明しています。報酬・料金等の額の中に消費税等の額が含まれている場合は原則として消費税等を含めた金額が対象になるが、「請求書等において報酬・料金等の額と消費税等の額が明確に区分されている場合には、その報酬・料金等の額のみを源泉徴収の対象とする金額として差し支えありません」。
数字で見ると差がはっきりします。報酬10万円+消費税1万円の請求書を考えます。
| 請求書の書き方 | 源泉徴収の対象額 | 源泉徴収税額 |
|---|---|---|
| 「報酬 110,000円」とだけ書く | 110,000円 | 11,231円 |
| 「報酬 100,000円/消費税 10,000円」と分けて書く | 100,000円 | 10,210円 |
取扱いの出典: 国税庁 No.2795。税額は当サイトが10.21%を当てはめて算出しました(1円未満切捨て)。
差額は1,021円です。金額としては最終的に確定申告で精算されますが、入金の時点で手元に残る現金が変わります。請求書の様式は最初に整えておくのが得策です。
なお国税庁は、この取扱いがインボイス制度の開始後も変更ないことを明記しています。適格請求書発行事業者(インボイスを発行できる登録を受けた事業者)かどうかは関係ありません。区分表示の扱いは同じです。
交通費は「誰が払ったか」で扱いが変わります
取材や登壇で発生する交通費・宿泊費は、原則として報酬・料金等に含まれます。つまり源泉徴収の対象です。
例外があります。国税庁No.2795は「通常必要な範囲の金額で、報酬・料金等の支払者が直接ホテルや旅行会社等に支払った場合は、報酬・料金等に含めなくてもよい」としています。
| 交通費の払い方 | 源泉徴収の対象 |
|---|---|
| 自分で立て替え、報酬と一緒に請求する | 対象に含まれる |
| 発注者が直接、交通機関やホテルに支払う | 含めなくてよい(通常必要な範囲) |
遠方の登壇が多い方なら、チケットの手配を発注者側にお願いするだけで源泉徴収の対象額が下がります。細かい話ですが、金額が大きいほど効いてきます。
名目を変えても逃げられません
「車代」「謝礼」「取材費」といった名目にすれば源泉徴収されない、という理解は誤りです。
国税庁No.2792は、そうした名目で支払われていても「その実態が報酬・料金等と同じであれば源泉徴収の対象になります」と明記しています。金銭ではなく物品その他の経済的利益で支払う場合も、報酬・料金等に含まれます。
商品券や物品で受け取った報酬も、課税の対象です。受け取った時点の価額で記帳しておきます。
引かれた10.21%はどうなるのか|確定申告で精算します
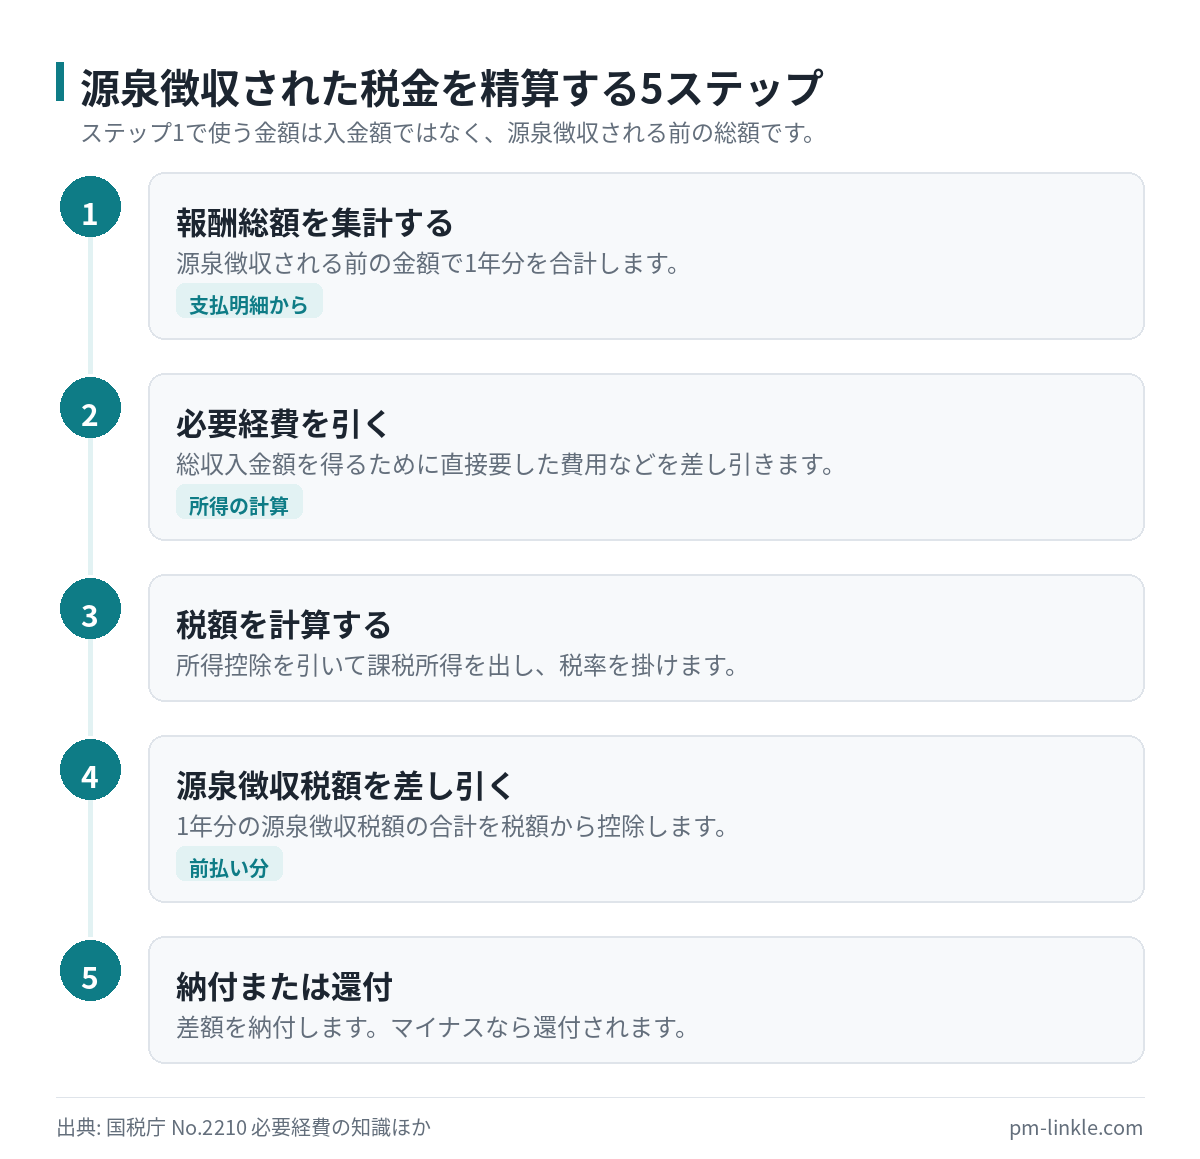
前払いした税金を取り戻す場面が、ここです。源泉徴収された金額は、確定申告書に書いて最終的な税額から差し引きます。
流れは3段階です。まず1年分の収入と必要経費を集計して所得を出します。次に所得控除を引いて税額を出します。所得控除とは、基礎控除や社会保険料控除など、税額を計算する前に差し引ける控除のことです。
そして、そこから源泉徴収税額を差し引きます。
差し引いた結果がマイナスなら、その分が還付されます。プラスなら不足分を納付します。
| ステップ | やること |
|---|---|
| 1 | 1年分の報酬(源泉徴収される前の総額)を集計する |
| 2 | 必要経費を差し引いて所得を計算する |
| 3 | 所得控除(基礎控除や社会保険料控除など、税額計算の前に差し引ける控除)を引いて課税所得を出し、税率を掛ける |
| 4 | 源泉徴収された税額の合計を差し引く |
| 5 | 差額を納付、またはマイナスなら還付を受ける |
必要経費の考え方の出典: 国税庁 No.2210 必要経費の知識
ステップ1で書く金額は、入金額ではなく源泉徴収される前の総額です。ここを入金額で集計してしまうと、前払いした税額を取り戻せません。
必要経費については、国税庁No.2210が判断の枠組みを示しています。総収入金額を得るために直接要した費用と、その年に生じた販売費・一般管理費その他業務上の費用です。
家事上の費用は必要経費になりません。ただし家事関連費(家事と業務の両方にかかわる支出)には例外があります。「取引の記録などに基づいて、業務遂行上直接必要であったことが明らかに区分できる場合のその区分できる金額」は必要経費になります。
源泉徴収された税額の合計は、明細を1年分ためておかないと集計できません。今月から支払明細をフォルダに集める習慣をつけてください。
還付申告は5年間できます
過去に源泉徴収されたまま申告していない年がある人は、まだ間に合う可能性があります。
国税庁No.2030は、還付申告について「その年の翌年1月1日から5年間提出することができます」としています(出典: 国税庁 No.2030 還付申告)。確定申告期間とは関係なく提出できます。
例外もあります。同ページは「青色申告特別控除(55万円、65万円)を受けようとする場合など、法定申告期限(原則翌年3月15日)までの確定申告書の提出が要件となっている特例を適用する場合には、還付申告であっても法定申告期限までに提出する必要があります」と書いています。
還付だけなら5年、青色申告特別控除まで取りにいくなら期限内申告、という二段構えです。青色申告の制度そのものは副業の開業届の記事で整理しています。
すでに還付申告をしたあとで、還付額が少なかったと気づいた場合の手続もあります。更正の請求という、申告内容を訂正して税金を取り戻す手続です。国税庁は、更正の請求ができる期間を「原則として還付申告書を提出した日から5年以内」としています(出典: 国税庁 No.2030 還付申告)。
20万円以下でも、申告したほうが得になる場合があります
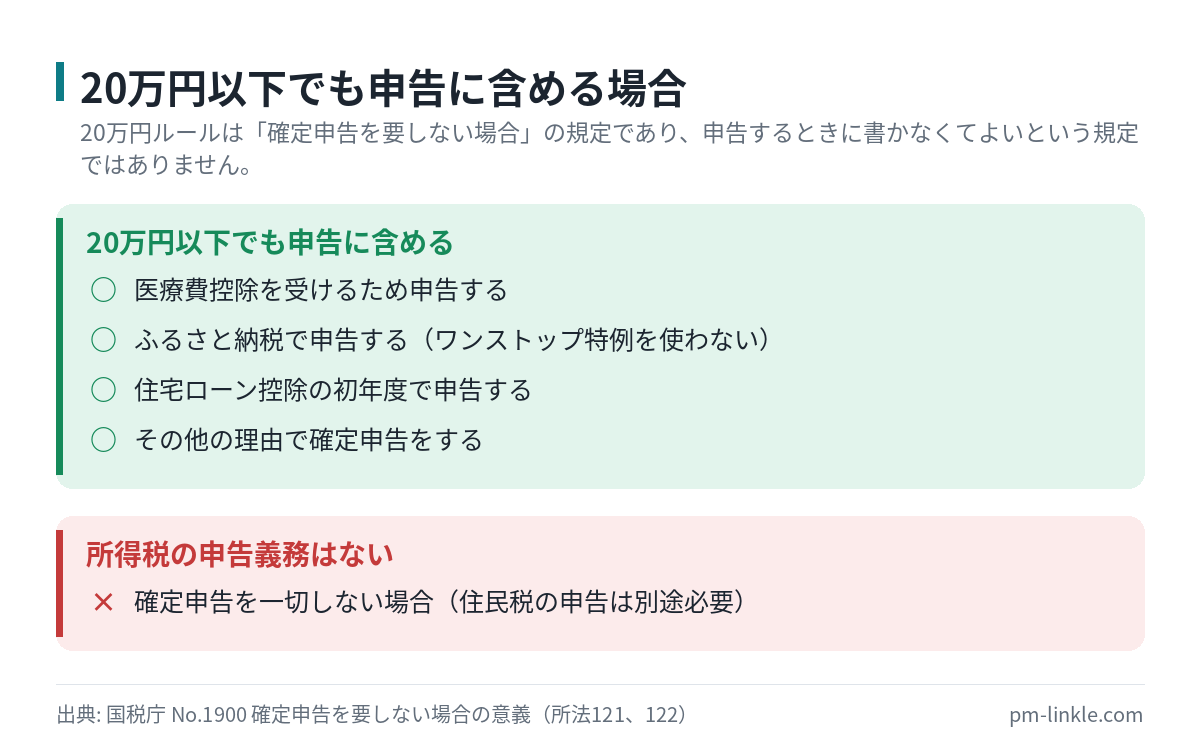
結論です。源泉徴収されている人にとって、20万円ルールの意味は少し違います。「申告しなくていい」ではなく「申告しないと戻らない」という話になります。
まず用語の整理です。業務委託で報酬を受け取っている場合、20万円は売上を指しません。売上から必要経費を引いたあとの所得です。月2万円の報酬でも、経費を引いた所得が20万円以下なら判定はこちら側です。
一方、副業がアルバイトの場合は物差しが変わります。国税庁No.1900は、給与を2か所以上から受けている人について「年末調整されなかった給与の収入金額と、各種の所得金額(給与所得、退職所得を除く。)との合計額が20万円を超える人」は確定申告が必要としています。アルバイト分は経費を引く前の収入金額で判定します。
そのうえで前提を確認します。国税庁No.1900が挙げているのは、給与を1か所から受けている人です。その給与の全部が源泉徴収の対象となる場合を指します。
このとき、給与所得と退職所得を除く各種の所得金額の合計額が判定の対象です。合計額が20万円を超えると確定申告が必要になります(出典: 国税庁 No.1900 給与所得者で確定申告が必要な人)。
裏を返すと、20万円以下なら所得税の確定申告義務はありません。ただし給与の年間収入金額が2,000万円を超える人は、この判定と関係なく確定申告が必要です。
そして、この規定は「してはいけない」ではなく「しなくてよい」という意味にすぎません。
| 状況 | 確定申告の義務 | 申告したほうがよいか |
|---|---|---|
| 副業所得20万円超・源泉徴収あり | あり | 必須。精算しないと不足分が残る |
| 副業所得20万円以下・源泉徴収あり | なし | 検討する価値あり。前払い分が戻る可能性 |
| 副業所得20万円以下・源泉徴収なし | なし | 所得税の還付要素はない |
義務の有無の出典: 国税庁 No.1900。判断欄は当サイトの整理です。実際に還付されるかは他の所得や控除の状況によります。
たとえば副業の報酬が18万円で、そこから1万8,378円が源泉徴収されているとします。申告義務はありません。ただし必要経費を引いた所得と本来の税額次第では、前払い分の一部または全部が戻る余地があります。
落とし穴:別の理由で確定申告するなら、20万円以下でも書きます
ここは実害が出やすい論点です。20万円ルールが定めているのは「確定申告をしなくてよい場合」です。「申告するときに20万円以下は書かなくてよい」という規定ではありません。
国税庁はQ&Aでこう答えています。「この規定は確定申告を要しない場合について規定しているものであり、確定申告を行う場合にも、この20万円以下の所得を申告しなくてもよいという規定ではありません」。
続けて具体例も示されています。「医療費控除の適用を受けるための還付申告を行う場合には、給与所得だけでなく、その20万円以下の所得も併せて申告をする必要があります」(出典: 国税庁 No.1900 確定申告を要しない場合の意義)。
| あなたの状況 | 副業所得20万円以下の扱い |
|---|---|
| 確定申告を一切しない | 所得税の申告は不要(住民税の申告は別途必要) |
| 医療費控除を受けるため申告する | 副業の所得も併せて申告する必要あり |
| ふるさと納税で申告する | 同上。ワンストップ特例を使わず申告する場合は含める |
| 住宅ローン控除の初年度で申告する | 同上 |
考え方の出典: 国税庁 No.1900 確定申告を要しない場合の意義(所法121、122)。行の分け方は当サイトが同Q&Aの考え方を当てはめて整理したものです。
ふるさと納税や医療費控除で申告する予定がある人は、20万円以下でも副業所得を書きます。ここを外すと申告漏れになります。
事業所得か雑所得かで結論が変わる論点があります
もうひとつ、先に分岐を示しておきます。副業の所得が事業所得なのか、雑所得(事業所得などのどれにも当たらない所得)なのかで扱いが変わる項目があるためです。
| 論点 | 雑所得の場合 | 事業所得の場合 |
|---|---|---|
| 赤字を給与と相殺できるか | できない | できる |
| 青色申告特別控除 | 使えない | 要件を満たせば使える |
雑所得の損益通算の出典: 国税庁 No.1500 雑所得。青色申告の対象は不動産所得・事業所得・山林所得のある人です(国税庁 No.2070 青色申告制度)。
どちらに区分されるかは、活動の実態で判断されます。継続性や営利性、帳簿書類の保存状況が見られる論点です。
雑所得と事業所得の線引きは、副業を始めたばかりの段階でははっきりしないことがあります。判断の枠組みは副業の開業届の出し方で整理しています。
なお国税庁No.1500は、記帳や書類保存の義務も示しています。前々年の業務に係る雑所得の収入金額が300万円を超える場合は、現金預金取引等関係書類の保存が必要です。
1,000万円を超える場合は、収支内訳書(収入と経費の内訳をまとめた書類)の添付も求められます。
住民税の申告は別のルールです
ここで必ず補足が要ります。20万円ルールは所得税の話であって、住民税には20万円の免除規定がありません。
所得税の確定申告をしない場合でも、お住まいの市区町村への住民税の申告が必要になります。手続の詳細は自治体ごとに案内が異なります。市区町村の窓口またはホームページで確認するのが確実です。
所得税の確定申告をすれば、そのデータが市区町村に送られるため住民税の申告は不要になります。この二重手間を避けるために、20万円以下でも確定申告をまとめてしまう人もいます。
申告することのデメリットも書いておきます
還付だけを見て決めないでください。申告すると、その所得は記録として残ります。
会社への伝わり方が気になる方は、住民税の徴収方法の選択が論点になります。この構造は副業が会社にバレない方法で詳しく扱っています。
また、雑所得の赤字は給与所得と損益通算(ある所得の赤字を他の所得の黒字と相殺すること)できません。国税庁No.1500は「雑所得の金額の計算上生じた損失の金額は、他の所得の金額と損益通算はできません」と明記しています(出典: 国税庁 No.1500 雑所得)。経費が多いから還付される、という単純な話ではありません。
支払調書がもらえないとき|法律上の交付義務はありません
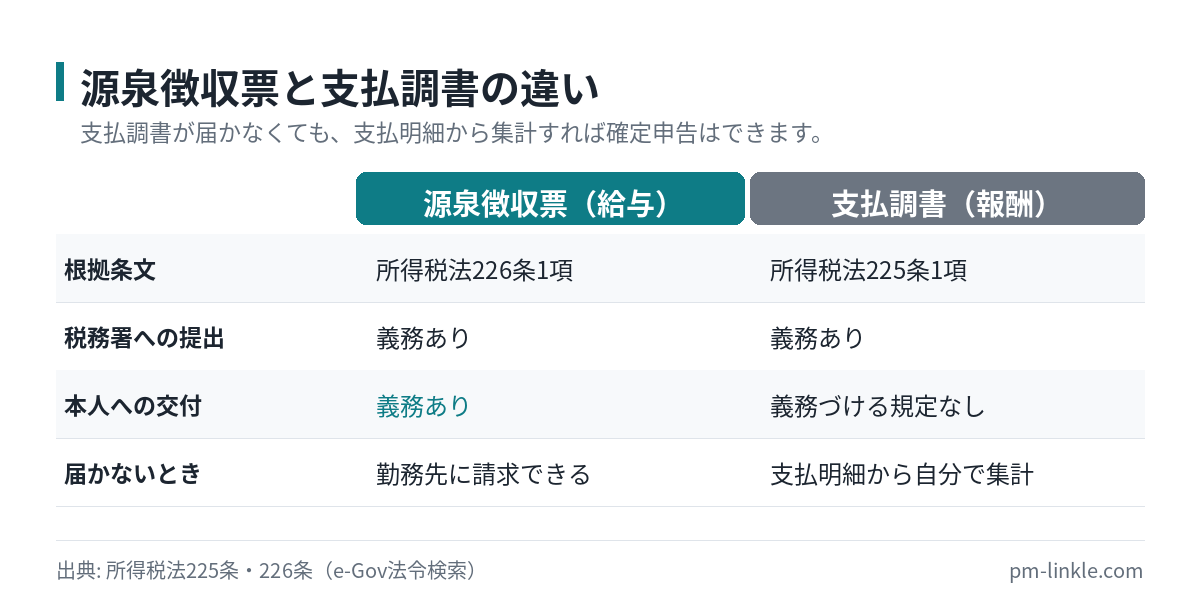
支払調書を発注者からもらえなくても、確定申告はできます。年明けの不安をひとつ消しておきます。
年明けに「支払調書が届かない」と焦る人が毎年います。ですが、条文を読むと発注者に交付義務がないことが分かります。
所得税法225条1項は、支払調書について「調書を……税務署長に提出しなければならない」と定めています。報酬・料金の支払調書について、支払を受けた本人への交付を義務づける規定は置かれていません(出典: e-Gov法令検索 所得税法 第225条)。
対して給与の源泉徴収票は扱いが違います。所得税法226条は「源泉徴収票二通を作成し……一通を税務署長に提出し、他の一通を給与等の支払を受ける者に交付しなければならない」と定めています。
| 書類 | 税務署への提出 | 本人への交付 |
|---|---|---|
| 給与所得の源泉徴収票(所得税法226条1項) | 義務あり | 義務あり |
| 報酬、料金、契約金及び賞金の支払調書(所得税法225条1項) | 義務あり | 本人への交付を義務づける規定なし |
出典: e-Gov法令検索 所得税法 第225条・第226条。表は当サイトが条文を対比して整理したものです。
支払調書は、あくまで発注者が税務署へ出す書類です。親切な発注者が写しを送ってくれることはありますが、送られてこないのが違法というわけではありません。
支払調書がなくても、自分の記録で申告できます
申告に必要なのは、1年分の報酬総額と源泉徴収税額の合計です。これは自分の記録から作れます。
| 集められるもの | どこにあるか |
|---|---|
| 支払明細・支払通知書 | クラウドソーシングのマイページ、発注者からのメール |
| 請求書の控え | 自分で発行したもの |
| 入金履歴 | 銀行の取引明細(源泉徴収前の金額は別途確認が必要) |
集計方法は当サイトの整理です。金額が確認できない取引は、発注者に照会します。
入金額だけでは源泉徴収税額が分かりません。必ず支払明細で「報酬額」と「源泉徴収税額」の両方を見ておきます。
どうしても不明な取引が残る場合は、発注者に確認を依頼します。それでも判明しない場合の申告方法は、所轄の税務署に相談するのが早道です。
源泉徴収で損をしないために|案件を受ける前に確認したい4点
ここまでの内容を、契約前のチェックに落とし込みます。先に扱いを決めておけば、請求書の書き直しがなくなります。
当サイトが条文と国税庁ページを読んで整理した、実務上の確認事項を並べます。
| # | 確認すること | 理由 |
|---|---|---|
| 1 | この仕事は所得税法204条の列挙に当たるか | 対象外なら源泉徴収されない |
| 2 | 発注者は法人か、給与を払っている個人か | 所得税法204条2項2号で扱いが変わる |
| 3 | 請求書で消費税を区分表示するか | 対象額を本体価格だけにできる |
| 4 | 交通費は誰がどこへ払うか | 支払者が直接払えば対象外にできる |
1・2の根拠は所得税法204条、3・4は国税庁 No.2795。表は当サイトの整理です。
手取り額から逆算して単価を決める人がいます
報酬額と手取りの差は約10%です。生活費を副業でまかなう計画を立てるなら、この差を織り込んでください。
「月3万円の手取り」を目標にするとしましょう。源泉徴収される仕事なら、報酬ベースで約33,411円が必要になります。さらに住民税と、所得によっては追加の所得税が翌年に来ます。
入金額をそのまま可処分所得だと思わないことです。報酬の2割程度を納税用に分けておくと、翌年の資金繰りが安定します。
「手取りいくら」で契約すると計算が面倒になります
「手取りで5万円ください」という契約の仕方は、発注者側で逆算が必要になります。国税庁もNo.2792の関連Q&Aとして、手取契約の場合の源泉徴収税額の計算方法を案内しています。
計算自体は割り算です。100万円以下の範囲なら、報酬額は手取額を0.8979で割った金額になります。手取り5万円なら、報酬額はおよそ55,685円。
副業の実務では、報酬額を先に決めて源泉徴収は明細に任せるほうが揉めません。請求書には「報酬額」「消費税」「源泉徴収税額」「差引支払額」の4行を並べておくと迷いません。
請求書のフォーマットを整えるだけで、入金額の検算が毎回1分で終わります。次の案件から4行構成にしてみてください。
よくある質問
読者から寄せられることの多い論点を、11問にまとめました。判断に迷う項目は、所轄の税務署に確認しておくと安全です。
Q1. 源泉徴収された10.21%は必ず戻ってきますか?
必ずではありません。源泉徴収はあくまで前払いです。確定申告で計算した本来の税額より多ければ差額が還付され、少なければ不足分を納付します。所得や控除の状況で結果は変わります。
Q2. クラウドソーシングで引かれる案件と引かれない案件があるのはなぜですか?
主な理由は2つです。1つは仕事の内容が所得税法204条1項の列挙に当たるかどうか。もう1つは発注者が法人か、給与を払っていない個人かです。後者は同条2項2号で対象外とされています。
Q3. 動画編集やプログラミングの報酬は源泉徴収されますか?
当サイトが条文を確認した範囲では、これらは列挙に見当たりません。所得税法204条1項と施行令320条1項のどちらにもありません。ただし契約の実態がデザインの報酬などに当たると判断される場合はあります。発注者と扱いをすり合わせておくと安全です。
Q4. 支払調書をもらえません。確定申告できますか?
できます。所得税法225条が定めているのは、支払調書を税務署長に提出することだけです。本人への交付義務は条文に規定されていません。支払明細や請求書の控えから、報酬総額と源泉徴収税額を集計して申告してください。
Q5. 副業の所得が20万円以下なら、何もしなくていいですか?
所得税の確定申告義務はありません。ただし住民税には20万円の免除規定がないため、市区町村への住民税の申告が必要になります。また源泉徴収されている場合は、申告すると前払い分が戻る可能性があります。
Q6. ふるさと納税で確定申告します。副業所得が20万円以下なら書かなくていいですか?
書く必要があります。国税庁は「この規定は確定申告を要しない場合について規定しているものであり、確定申告を行う場合にも、この20万円以下の所得を申告しなくてもよいという規定ではありません」と回答しています。医療費控除や住宅ローン控除の申告でも同じです。
Q7. 何年前の分まで還付を受けられますか?
国税庁No.2030は、還付申告書を「その年の翌年1月1日から5年間提出することができます」としています。ただし青色申告特別控除の55万円・65万円を適用する場合は、法定申告期限までの提出が要件です。
Q8. 消費税を分けて書くと源泉徴収税額が下がるのはなぜですか?
国税庁No.2795が、請求書等で報酬・料金等の額と消費税等の額が明確に区分されている場合の扱いを示しているためです。この場合は報酬・料金等の額のみを源泉徴収の対象としてよい、とされています。この取扱いはインボイス制度開始後も変更ありません。
Q9. 交通費も源泉徴収されるのですか?
原則として報酬・料金等に含まれます。ただし例外があります。通常必要な範囲の金額で、支払者が直接ホテルや旅行会社等に支払った場合は含めなくてよい、と国税庁No.2795が示しています。
Q10. アルバイトの副業でも源泉徴収されますか?
されます。ただし報酬・料金の10.21%とは仕組みが違い、源泉徴収税額表の乙欄で計算されます。従たる給与は原則として年末調整ができないため、確定申告で精算します。
Q11. 会社にバレるのが心配です。源泉徴収されると会社に伝わりますか?
報酬の源泉徴収は、発注者が税務署へ納付する手続です。勤務先に通知される仕組みではありません。勤務先に伝わる主な経路は住民税で、その仕組みは当サイトの別記事にまとめています。
未経験から月3万円までの道筋を7ページにまとめた無料ガイドを配布しています。市場価値の数値化ワークと7日間プラン付き、登録不要でそのまま読めます。
まとめ
最後に要点を整理します。
- 源泉徴収された10.21%は取られたお金ではなく、税金の前払いです
- 税率は1回の支払金額が100万円以下なら10.21%、超える部分は20.42%です
- 対象は所得税法204条1項と施行令320条1項の限定列挙で決まります
- 原稿・デザイン・翻訳・通訳・校正・講演・知識の教授は対象に入ります
- 発注者が給与を払っていない個人なら、源泉徴収の義務はありません
- 請求書で消費税を区分表示すると、対象額を本体価格だけにできます
- 精算は確定申告で行い、還付申告は翌年1月1日から5年間できます
- 別の理由で確定申告するなら、20万円以下の副業所得も申告に含めます
- 支払調書は税務署へ出す書類で、本人への交付義務は条文にありません
- アルバイトの副業は乙欄で計算され、原則として年末調整ができません
引かれた金額の意味が分かると、入金画面を見るたびに感じていた小さなストレスがなくなります。次の案件から、請求書に「報酬額・消費税・源泉徴収税額・差引支払額」の4行を並べてみてください。
制度全体の流れは副業の確定申告のやり方と副業の開業届の出し方に続きます。あわせて読むと、稼いだあとの手続きがひととおりつながります。

