
11月になると勤務先から年末調整の書類が配られます。副業をしていると、この紙をどう書けばいいのか急に分からなくなるのではないでしょうか。
先に結論をお伝えします。年末調整を受けられるのは、1年に1か所だけです。国税庁は「2以上の給与の支払者から給与の支払を受ける場合には、そのいずれか一の給与の支払者に対してのみ提出することができます」と書いています。ここでいう「提出」とは、年末調整の入口になる扶養控除等申告書のことです。
つまり副業先では年末調整が行われません。そのぶん高い税率で引かれ、精算は自分で確定申告をして行うことになります。
この記事でわかること
- 年末調整を受けられるのは1か所だけで、それを決めるのが扶養控除等申告書であること
- 副業先の給与は「乙欄」で源泉徴収され、本業の「甲欄」より高い金額が引かれること
- 年末調整が終わっても確定申告が必要になる条件と、20万円の数え方が副業給与だけ違うこと
- 副業が業務委託なら、そもそも年末調整の対象にならないこと
- 医療費控除・寄附金控除・住宅ローン控除1年目は年末調整では受けられないこと
- 2026年12月の年末調整だけ精算額が大きく動く理由(基礎控除と給与所得控除の引上げ)
- 年内に退職した人など12月の年末調整を受けられない人は、確定申告をしないと引上げが反映されないこと
- 他の理由で確定申告をする年は、20万円以下の副業所得も申告に含める必要があること
- 扶養の基準が給与収入123万円から136万円に、勤労学生が150万円から163万円に上がること
- 住民税は年末調整では終わらず、20万円ルールが効かないこと
書類を出す先を間違えると、その年の所得税が確定しません。逆に仕組みを知っていれば、引かれすぎた分を取り戻せます。特に2026年分は改正が重なっているため、例年より戻る人が増える見込みです。
税金の話は、どこまでが公的な根拠でどこからが当サイトの整理なのかが曖昧になりがちです。先に開示しておきます。
この記事の調べ方(編集方針)
- 本記事は、副業ジャンルの記事を70本以上制作している当サイト編集部が作成しました。事実部分の出典は国税庁・財務省・総務省の公式ページに限定しています。調査日は2026年9月5日です。
- 参照した各ページの掲載日・基準日は本文中に明記しました。2026年は税制改正が2年連続で入っているため、いつ時点の情報かが判断材料になります。
- 体験談は載せていません。検証できない自己実績は書かない方針を取り、公開されている制度の読み解きに徹しています。
- 個別の税額試算は行っていません。金額は収入や控除の状況で変わります。判断は勤務先の給与担当者、所轄の税務署、税理士に確認してください。
- 本記事は税理士の監修を受けていません。そのぶん、解釈が分かれる論点では断定を避け、公式ページの原文表現をそのまま引用する方針を取っています。
確定申告そのものの手順は副業の確定申告のやり方に、報酬から先に引かれる税は副業の源泉徴収にまとめました。この記事は、年末調整という一点に絞ります。
- 結論:年末調整を受けられるのは、1か所だけです
- そもそも年末調整とは|引かれすぎた所得税を12月に精算する手続きです
- 副業先で年末調整されない理由|扶養控除等申告書は1社にしか出せません
- 副業先の源泉徴収は「乙欄」|甲欄より高い税率で引かれます
- 年末調整のあとに確定申告が必要になる人|20万円の数え方が違います
- 副業が業務委託なら、年末調整の対象にすらなりません
- 年末調整では受けられない控除|医療費・寄附金・住宅ローン1年目
- 2026年12月の年末調整は例外的に大きく動きます|基礎控除と給与所得控除の引上げ
- 住民税は年末調整では終わりません
- 副業がある人の年末調整でやること|時期別チェックリスト
- よくある質問
- Q1. 副業先にも扶養控除等申告書を出してしまいました。どうなりますか
- Q2. 副業のアルバイトが年20万円以下でも確定申告は必要ですか
- Q3. 副業先を2つ掛け持ちしています。年末調整はどうなりますか
- Q4. 副業が業務委託だけの場合、年末調整で何か書くことはありますか
- Q5. 年末調整で医療費控除は受けられますか
- Q6. ふるさと納税をしています。副業で確定申告をすると影響しますか
- Q7. 2026年12月の年末調整で還付が増えると聞きました。本当ですか
- Q8. 給与収入178万円までは所得税がかからないというのは本当ですか
- Q9. 副業をしていることは年末調整の書類から会社に伝わりますか
- Q10. 年の途中で転職して、副業も続けている場合はどうなりますか
- Q11. 副業の所得が20万円以下です。医療費控除の申告をする年も書かなくていいですか
- Q12. 2026年に会社を辞めました。改正後の控除は受けられますか
- まとめ
結論:年末調整を受けられるのは、1か所だけです
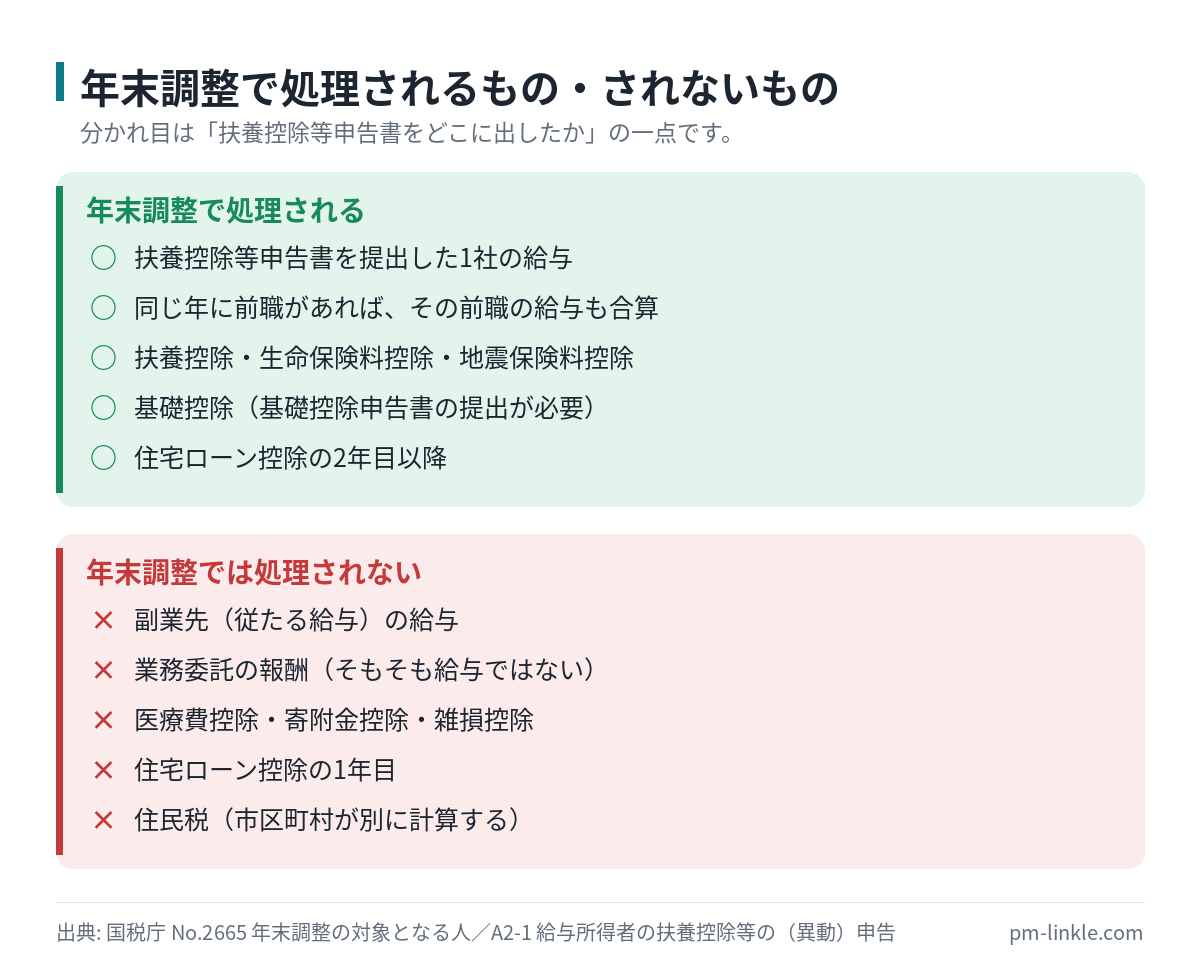
年末調整は、扶養控除等申告書を出した1社でしか行われません。副業先の給与は、この手続きの外に置かれます。
国税庁は年末調整の対象になる人を「『給与所得者の扶養控除等(異動)申告書』を年末調整を行う日までに提出している一定の人」と定義しています。そしてこの申告書は、2か所以上から給与を受けている場合、いずれか1社にしか出せません。
| 疑問 | 答え |
|---|---|
| 副業先でも年末調整してもらえるか | いいえ。扶養控除等申告書を出した1社でのみ行われる |
| 副業先ではどう引かれるか | 税額表の「乙欄」(=申告書を出していない勤務先に適用される欄。後述)。甲欄より高い金額が源泉徴収される |
| 引かれすぎた分はどうなるか | 本人が確定申告をして精算する。年末調整では戻らない |
| 副業が業務委託なら | 給与ではないため、年末調整の対象にならない |
出典: 国税庁 No.2665 年末調整の対象となる人(令和7年4月1日現在法令等)/国税庁 A2-1 給与所得者の扶養控除等の(異動)申告(2026年9月5日確認)/国税庁 No.2520 2か所以上から給与をもらっている人の源泉徴収(令和7年4月1日現在法令等)
当サイトが調べていていちばん引っかかったのは、この構造が「損」だと誤解されやすい点です。乙欄で多めに引かれること自体は、税金を余分に取られたという意味ではありません。確定申告で戻る前提の、預かり金のような扱いになっています。
問題は、戻る手続きを誰もやってくれないことのほうです。年末調整は会社が代行してくれますが、確定申告は本人が動かないと始まりません。
放置すると、払わなくていい税金を払ったまま1年が終わります。金額は月数万円の副業でも数千円から数万円になり得ます。
まず確認するのは、副業先の給与明細です。所得税の欄が本業より高い割合で引かれていれば、それが乙欄です。
そもそも年末調整とは|引かれすぎた所得税を12月に精算する手続きです
年末調整は、毎月引かれた所得税の合計と、1年分の正しい税額との差額を精算する手続きです。
国税庁の説明はこうです。1年間に給与から源泉徴収をした所得税および復興特別所得税の合計額は、必ずしもその人が1年間に納めるべき税額と一致しない。この2つを一致させる必要がある。この手続を年末調整という、と。
毎月の源泉徴収は、その月の給与額から機械的に計算されています。年の途中で残業が増えた月も、保険料を払った月も、そこまでは反映されていません。だから12月にまとめて調整します。
精算の順序は5段階です
年末調整の計算は、決まった順番で進みます。ここでいう所得控除とは、税率をかける前の金額から差し引ける控除のことです。扶養控除や生命保険料控除が該当します。
| 順序 | やること |
|---|---|
| 1 | 1年間に支払うべきことが確定した給与を合計し、給与所得控除後の金額を求める |
| 2 | そこから扶養控除などの所得控除額を差し引く |
| 3 | 残った金額(1,000円未満切捨て)に所得税の税率を当てはめて税額を求める |
| 4 | 住宅借入金等特別控除があれば、その額を税額から差し引く |
| 5 | 102.1%をかけた額(100円未満切捨て)が1年分の納めるべき税額。源泉徴収済み額との差を還付または徴収する |
出典: 国税庁 No.2662 年末調整のしかた(令和7年4月1日現在法令等)
5段階目の102.1%は、所得税に復興特別所得税を上乗せするための係数です。2.1%分が復興特別所得税にあたります。
なお令和8年度の税制改正で防衛特別所得税が創設され、復興特別所得税の税率は2.1%から1.1%に引き下げられました。ただし国税庁は「改正前後で、源泉徴収税額の計算方法に変更は生じません」と明記しています。合計税率は2.1%のままだからです。適用は2027年(令和9年)1月1日以後に生ずる所得からになります(出典: 国税庁 令和8年4月 源泉所得税の改正のあらまし8ページ)。
年末調整の対象にならない人もいます
1年を通じて勤務していても、次の2つに当てはまる人は12月の年末調整から外れます。
| 対象外になる人 | 内容 |
|---|---|
| 高額給与 | 1年間に支払うべきことが確定した給与の総額が2,000万円を超える人 |
| 災害減免法の適用者 | その年の給与に対する源泉徴収について徴収猶予や還付を受けた人 |
出典: 国税庁 No.2665 年末調整の対象となる人(令和7年4月1日現在法令等)
年の途中で退職した人にも別のルールがあります。12月に支給されるべき給与を受け取った後に退職した人や、パートタイマーなどでその年の給与総額が123万円以下の人(退職後にその年に他の勤務先から給与を受ける見込みがある人は除く)は、年の中途で年末調整を受けられます。
この123万円は、年の中途で年末調整を受けられる人の要件です。後の章で出てくる扶養の基準(給与収入123万円から136万円へ)とは別のルールなので、混同しないでください。なお引用元の国税庁ページは令和7年4月1日現在の法令等にもとづくものです。令和8年12月1日施行の改正後の取扱いは、公開され次第の確認が必要になります。
副業をしている人が押さえておくべきは、ここに「副業先」という区分が一切出てこないことです。年末調整は勤務先ごとに考えるのではなく、申告書を出した1社を軸に考えます。
副業先で年末調整されない理由|扶養控除等申告書は1社にしか出せません
副業先で年末調整が行われないのは、扶養控除等申告書を2社に出せないためです。
国税庁の手続案内は、備考欄でこう書いています。国内において給与の支給を受ける居住者は、源泉控除対象配偶者や扶養親族の有無にかかわらず原則としてこの申告を行わなければならない。この申告を行わない場合は、月々(日々)の源泉徴収の際に受けることのできる諸控除が受けられず、また年末調整も行われないことになる。また、2以上の給与の支払者から給与の支払を受ける場合には、そのいずれか一の給与の支払者に対してのみ提出することができる、と。
一の給与の支払者。この5文字が、副業の年末調整をめぐる話のほぼすべてを決めています。
出す先は「主たる給与」の勤務先です
では、どちらに出すのか。国税庁は「主たる給与」と「従たる給与」という言い方で整理しています。
| 区分 | 定義 | 使う税額表 |
|---|---|---|
| 主たる給与 | 「給与所得者の扶養控除等申告書」を提出している人に支払う給与 | 甲欄 |
| 従たる給与 | 主たる給与の支払者以外の給与の支払者が支払う給与 | 乙欄 |
出典: 国税庁 No.2520 2か所以上から給与をもらっている人の源泉徴収(令和7年4月1日現在法令等)
国税庁は従業員向けの案内で、2か所以上から給与の支払を受けている人は「主たる給与の支払を受けている勤務先」に提出することになっている、と説明しています。金額が大きいほうが主たる給与になるのが通常です。
提出の期限は、その年の最初に給与の支払を受ける日の前日まで。中途就職の場合は、就職後最初の給与の支払を受ける日の前日までです。
なお、この申告書は個人住民税の「給与所得者の扶養親族申告書」と統合された1枚の様式になっています。所得税と住民税の書類を同時に出している形です。
出し先を間違えたときに起きること
副業先にうっかり出してしまうと、本業側が乙欄になります。本業の給与のほうが多いのが普通ですから、毎月の手取りは大きく減ります。
もう1つ、本業で年末調整が行われなくなります。生命保険料控除も扶養控除も、その年は年末調整では反映されません。すべて確定申告で自分で処理することになります。
この事故は、確定申告をすれば最終的な税額としては元に戻ります。ただし戻るのは翌年3月以降です。1年間の資金繰りは確実に苦しくなります。
副業先の源泉徴収は「乙欄」|甲欄より高い税率で引かれます
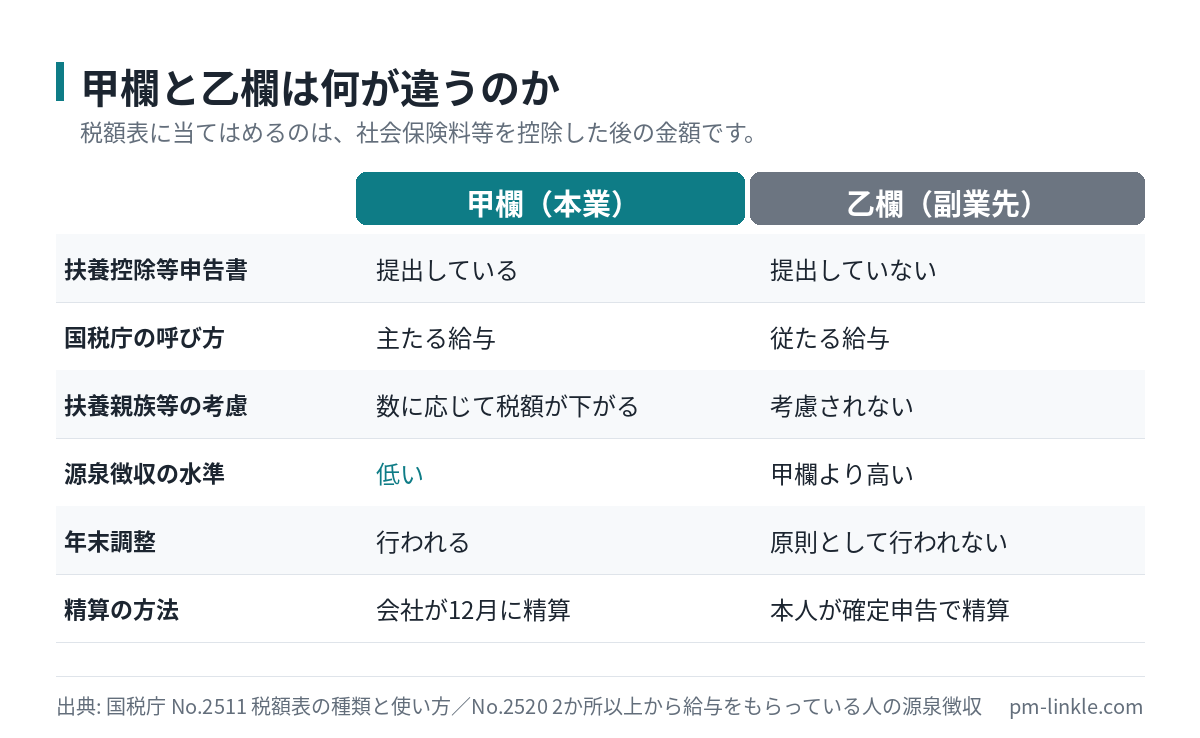
副業先の給与からは、税額表の乙欄で計算した所得税が引かれます。甲欄より高い金額です。
税額表には甲欄・乙欄・丙欄の3つがあります。国税庁の説明では、扶養控除等申告書を提出している人に支払う給与については甲欄を、その他の人に支払う給与については乙欄を使って税額を求める、となっています。
| 欄 | 使う場面 | 特徴 |
|---|---|---|
| 甲欄 | 扶養控除等申告書を提出している人の給与 | 扶養親族等の数に応じて税額が下がる |
| 乙欄 | 申告書の提出がない人の給与(=副業先) | 扶養の考慮がなく、甲欄より高い |
| 丙欄 | 日雇賃金(日額表のみ) | あらかじめ雇用契約の期間が2か月以内と決められている日給・時間給のパート・アルバイトも対象 |
出典: 国税庁 No.2511 税額表の種類と使い方(令和7年4月1日現在法令等)
丙欄は見落とされやすい欄です。単発の日払いバイトや、契約期間が2か月以内と決まっているスキマバイトは丙欄で計算されます。この場合は扶養控除等申告書を提出する必要がありません。スキマバイト型の副業についてはタイミー副業の始め方でも触れています。
税額表に当てはめる金額は、その月の給与から厚生年金保険料・健康保険料・雇用保険料などの社会保険料等を控除した後の金額です。副業先で社会保険に加入するかどうかの判定は副業の社会保険にまとめました。
「従たる給与についての扶養控除等申告書」という例外
乙欄で引かれすぎるのを毎月の段階で少し和らげる制度も、一応あります。「従たる給与についての扶養控除等申告書」です。
これを提出すると、月額表の乙欄の税額から扶養親族等1人につき1,610円が控除されます。日額表の乙欄なら1人につき50円です。
ただし提出できる条件が絞られています。主たる給与の支払者から支給されるその年中の給与所得控除後の金額が、社会保険料等の額と各種控除額の合計に満たないと見込まれる場合に限られます。本業の給与がそれなりにある人は、まず該当しません。
そして最も重要な一文がこれです。国税庁は「なお、原則として従たる給与については年末調整できませんので、所得者本人が確定申告することにより所得税および復興特別所得税の精算を行う必要があります」と書いています。この申告書を出しても、副業先で年末調整が行われるようにはなりません。
年末調整のあとに確定申告が必要になる人|20万円の数え方が違います
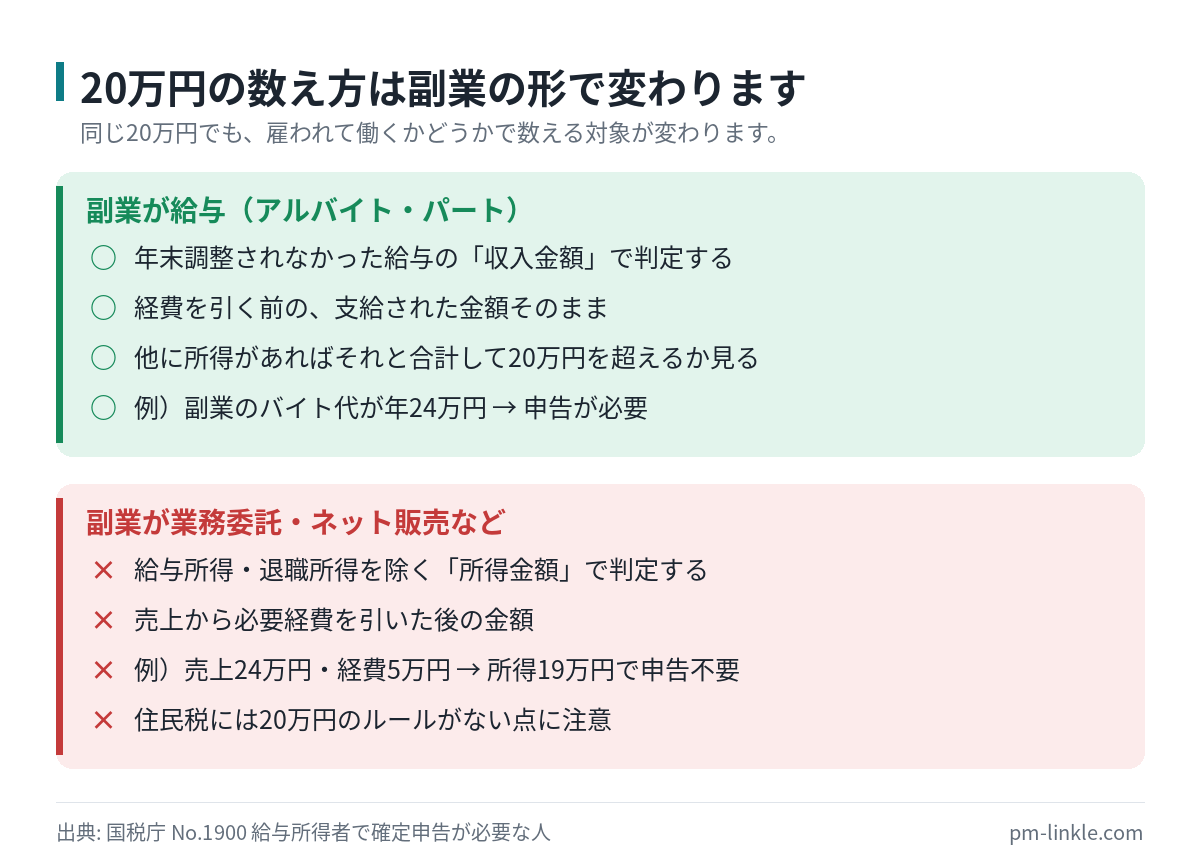
本業で年末調整を受けても、条件に当たれば確定申告が必要になります。副業がある人はここを必ず確認してください。
国税庁は給与所得者で確定申告が必要な人を7つ挙げています。副業に関係するのは、このうち2番目と3番目です。
| 副業の形 | 確定申告が必要になる条件 |
|---|---|
| 給与以外の副業(業務委託・ネット販売など) | 給与を1か所から受けていて、その全部が源泉徴収の対象である場合に、給与所得・退職所得を除く各種の所得金額の合計額が20万円を超えるとき |
| 副業も給与(アルバイト・パート) | 給与を2か所以上から受けていて、その全部が源泉徴収の対象である場合に、年末調整されなかった給与の収入金額と、給与所得・退職所得を除く各種の所得金額との合計額が20万円を超えるとき |
出典: 国税庁 No.1900 給与所得者で確定申告が必要な人(令和7年4月1日現在法令等)
見比べてほしいのは、太字にした部分です。副業が給与のときだけ「収入金額」で数えます。経費を引く前の、支給された金額そのままです。
副業が業務委託のときは「所得金額」で数えます。売上から必要経費を引いた後の金額です。同じ20万円という数字でも、雇われて働くかどうかで意味が変わります。
具体的に言えば、副業のアルバイト代が年24万円なら、経費がどうであろうと確定申告が必要です。一方で業務委託の売上が年24万円でも、経費が5万円あれば所得は19万円なので、この条件では申告不要になります。
20万円を超えても申告が不要になる例外があります
国税庁は3番目の条件に注を付けています。給与の収入金額の合計額から所得控除の合計額(雑損控除・医療費控除・寄附金控除・基礎控除を除く)を差し引いた金額が150万円以下で、さらに給与所得・退職所得を除く各種の所得金額の合計額が20万円以下の人は、申告は不要です。
条件が入り組んでいるので、当サイトの整理を添えます。ここでいう「各種の所得金額」には給与所得が含まれないため、副業がアルバイトの場合、副業の給与そのものは第2要件の20万円判定には入りません。判定は前段の150万円のほうで決まります。副業がアルバイトで年30万円という人は、本業と副業を合わせた給与の総額から所得控除を引いた金額が150万円を超えていないかを先に見てください。
なお、確定申告をすれば税金が還付される人は、上記の必要な人から除かれます。義務ではなく、権利として申告できるという意味です。
20万円以下でも申告したほうが得な場合があります
乙欄で引かれた所得税は、多めに預けている状態です。副業の給与が20万円以下で申告義務がなくても、確定申告をすれば戻ることがあります。
戻るかどうかは、その年の所得控除の状況で変わります。生命保険料控除やiDeCoの掛金が本業の年末調整で使い切れていない人ほど、戻る余地が大きくなります。
ただし条件が1つあります。国税庁は、源泉徴収税額のない場合(源泉徴収票の「源泉徴収税額」欄が「0」となっている場合等)には、確定申告をしても還付される税金はない、と注記しています。預けている税金がなければ戻る税金もありません。
確定申告をするなら、20万円以下の所得も申告に含めます
ここが最も事故の多い論点です。20万円ルールは、申告義務を免除する規定であって、所得を非課税にする規定ではありません。
国税庁は質疑応答でこう答えています。この規定は確定申告を要しない場合について規定しているものであり、確定申告を行う場合にも、その20万円以下の所得を申告しなくてもよいという規定ではない。したがって、医療費控除の適用を受けるための還付申告を行う場合には、給与所得だけでなく、その20万円以下の所得も含めて申告をする必要がある、と。
医療費控除、ふるさと納税の寄附金控除、住宅ローン控除の1年目。いずれも確定申告が必要な手続きです。これらのために申告書を出す年は、副業の所得が20万円以下でも書かなければなりません。
| その年の状況 | 20万円以下の副業所得の扱い |
|---|---|
| 確定申告をしない | 申告不要(所法121条の申告不要制度) |
| 医療費控除のために還付申告をする | 申告に含める必要がある |
| ふるさと納税を確定申告で処理する | 申告に含める必要がある |
| 住宅ローン控除の1年目で申告する | 申告に含める必要がある |
出典: 国税庁 確定申告を要しない場合の意義(所法121、122)。表の場合分けは当サイトによる整理です。
副業先の源泉徴収票が届いたら、まず「源泉徴収税額」の欄を見てください。ここに数字が入っていれば、確定申告で戻る可能性があります。
副業が業務委託なら、年末調整の対象にすらなりません
業務委託の報酬は給与ではないため、年末調整の対象になりません。乙欄で引かれるという話も当てはまりません。
年末調整の対象となる給与について、国税庁はこう定義しています。その年の1月1日から12月31日までの間に支払うことが確定した給与である、と。前提が「給与」です。業務委託で受け取るのは報酬であり、給与所得ではありません。
そのかわり、報酬の側には別の仕組みがあります。原稿料・デザイン料・講演料など一定の報酬には、支払時に10.21%の源泉徴収が行われます。詳しくは副業の源泉徴収で解説しました。
| 項目 | 副業がアルバイト・パート | 副業が業務委託 |
|---|---|---|
| 所得の区分 | 給与所得 | 事業所得または雑所得 |
| 年末調整 | されない(乙欄で源泉徴収) | 対象外(そもそも給与ではない) |
| 20万円の数え方 | 収入金額 | 所得金額(売上−必要経費) |
| 経費 | 引けない | 引ける |
| 年末に届く書類 | 源泉徴収票 | 支払調書(発行義務はない) |
出典: 国税庁 No.2668 年末調整の対象となる給与/国税庁 No.1900 給与所得者で確定申告が必要な人(いずれも令和7年4月1日現在法令等)
支払調書には発行義務がありません。税務署へ提出する義務はありますが、報酬を受け取った側に交付する義務は所得税法に定められていません。手元に届かなくても、自分の入金記録から集計して申告します。
事業所得として申告するなら開業届と青色申告承認申請が関わってきます。提出期限は副業の開業届の出し方にまとめました。
年末調整では受けられない控除|医療費・寄附金・住宅ローン1年目
年末調整で処理できる控除は決まっており、そこから漏れるものは確定申告でしか受けられません。
国税庁が年末調整で使う申告書として案内しているのは、扶養控除等申告書、基礎控除申告書、配偶者控除等申告書、特定親族特別控除申告書、所得金額調整控除申告書、保険料控除申告書、住宅借入金等特別控除申告書の7種類です。
この一覧に、医療費控除・寄附金控除・雑損控除の申告書は含まれていません。当サイトの整理としては、書類が用意されていない控除は年末調整では処理できない、と考えるのが実務に合います。
| 控除 | 年末調整 | 備考 |
|---|---|---|
| 基礎控除 | できる | 基礎控除申告書の提出が必要。出し忘れると受けられない |
| 配偶者控除・配偶者特別控除 | できる | 配偶者控除等申告書の提出が必要 |
| 特定親族特別控除 | できる | 19歳以上23歳未満の親族がいる場合。専用の申告書が必要 |
| 扶養控除・障害者控除・寡婦控除・ひとり親控除・勤労学生控除 | できる | 扶養控除等申告書で申告 |
| 生命保険料控除・地震保険料控除・社会保険料控除・小規模企業共済等掛金控除 | できる | 保険料控除申告書で申告。iDeCoはここ |
| 住宅ローン控除 | 2年目以降できる | 最初の年は確定申告が必要 |
| 医療費控除 | できない | 確定申告のみ |
| 寄附金控除 | できない | 確定申告のみ(ふるさと納税は後述) |
| 雑損控除 | できない | 確定申告のみ |
出典: 国税庁 給与所得者(従業員)の方へ/国税庁 No.2662 年末調整のしかた(2026年9月5日確認)。表の区分は当サイトが整理しました。
見落とされやすいのが基礎控除です。国税庁は「申告書の提出漏れにご注意ください」と太字で警告しています。年末調整で基礎控除の適用を受けるには、基礎控除申告書を勤務先に提出する必要があります。紙が配られたのに出さないと、控除が受けられません。
もう1つ、所得金額調整控除には2種類あります。給与収入850万円超で23歳未満の扶養親族がいる場合などの控除と、給与所得と公的年金等の雑所得の両方がある場合の控除です。国税庁は後者について「年末調整では適用を受けることができませんので、適用を受けようとする場合は確定申告をする必要があります」と注記しています。
ふるさと納税のワンストップ特例は、確定申告をすると使えません
副業で確定申告をすることになった人が最も踏みやすい落とし穴が、ここです。
総務省は、ワンストップ特例の申請を行うためには「確定申告の不要な給与所得者等で、ふるさと納税先の自治体数が5団体以内である必要があります」と書いています。副業のために確定申告をする年は、そもそもワンストップ特例の対象者ではなくなります。
対処は難しくありません。確定申告書の寄附金控除の欄に、その年に行ったふるさと納税をすべて記載します。受領書は保管しておいてください。
なお、ワンストップ特例が適用される場合は所得税からの控除が行われず、全額が翌年度分の住民税から控除されます。確定申告に切り替えると、所得税と住民税に分かれて控除される形になります。合計額の考え方は変わりません。
2026年12月の年末調整は例外的に大きく動きます|基礎控除と給与所得控除の引上げ
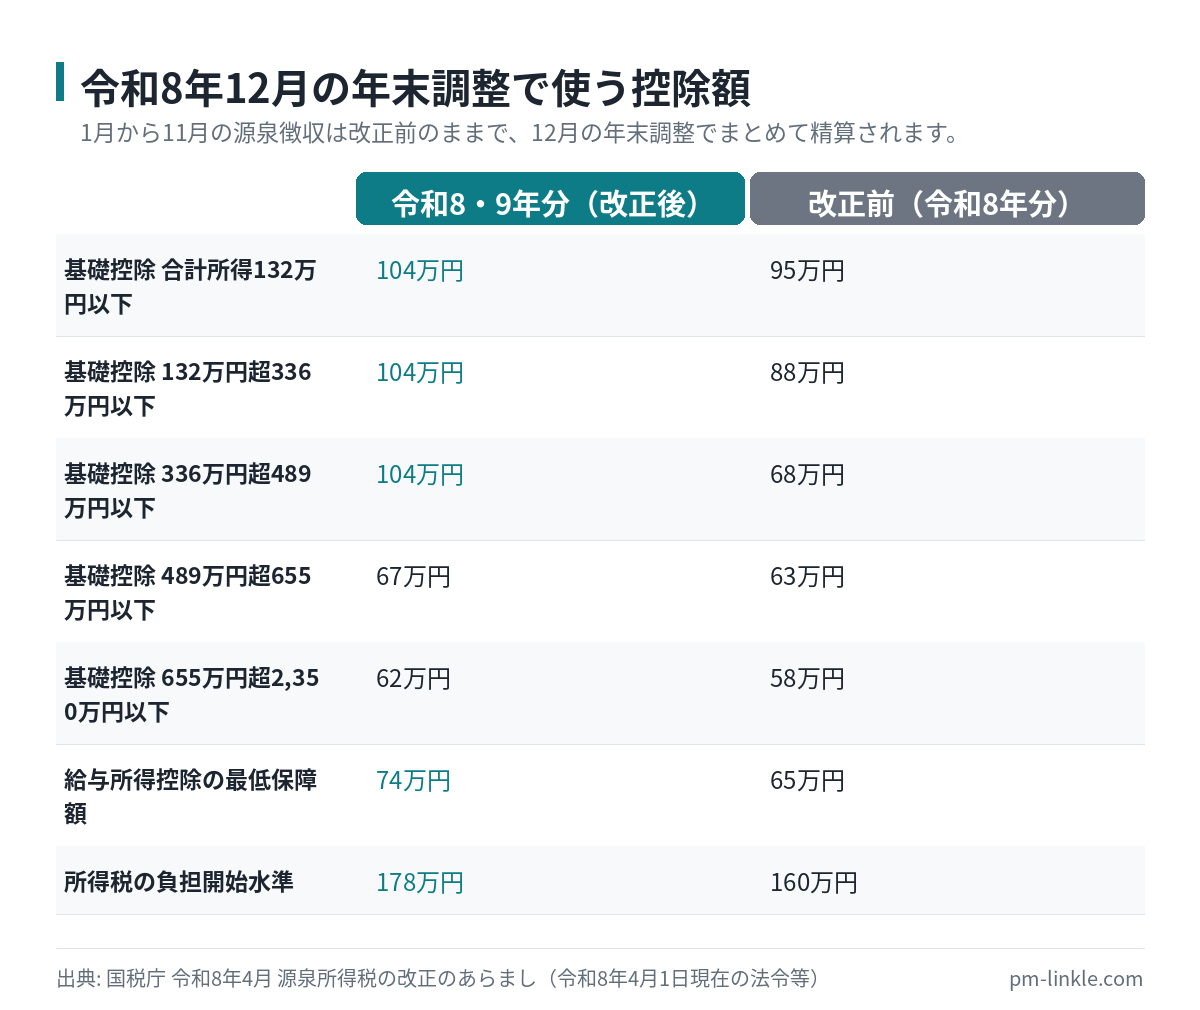
2026年(令和8年)12月の年末調整は、1月から11月までの源泉徴収に反映されていない改正をまとめて精算する回になります。
国税庁は令和8年度税制改正について、令和8年12月1日に施行され令和8年分以後の所得税について適用される、と説明しています。そのうえで「令和8年11月までの給与等の源泉徴収事務に変更は生じません」と明記しています。
つまり毎月の給与は改正前の税額表で引かれ続け、12月の年末調整で一気に差額を精算します。財務省も「見直し初年は、月次の源泉徴収等では対応せず年末調整からの対応とする」と書いています(出典: 財務省 特集 令和8年度 税制改正(国税)等について・広報誌ファイナンス令和8年4月号)。
次の表を読む前に用語を1つだけ。合計所得金額とは、その年の各種の所得を合計した金額です。手取りでも額面でもありません。収入が給与だけの人なら、給与収入から給与所得控除を引いた金額がそのまま合計所得金額になります。給与収入200万円なら、給与所得控除74万円を引いた126万円です。副業で雑所得や事業所得がある人は、その所得も足したうえで表に当てはめてください。
| 項目 | 令和8・9年分(改正後) | 改正前(令和8年分) |
|---|---|---|
| 基礎控除(合計所得132万円以下) | 104万円 | 95万円 |
| 基礎控除(合計所得132万円超336万円以下) | 104万円 | 88万円 |
| 基礎控除(合計所得336万円超489万円以下) | 104万円 | 68万円 |
| 基礎控除(合計所得489万円超655万円以下) | 67万円 | 63万円 |
| 基礎控除(合計所得655万円超2,350万円以下) | 62万円 | 58万円 |
| 給与所得控除の最低保障額 | 74万円 | 65万円 |
出典: 国税庁 令和8年4月 源泉所得税の改正のあらまし(令和8年4月1日現在の法令等に基づく)/国税庁 令和8年度税制改正による所得税の基礎控除の引上げ等について(2026年9月5日確認)
基礎控除104万円と給与所得控除74万円を足すと178万円になります。財務省はこの点を「全ての納税者の『所得税の負担開始水準』(『基礎控除』及び『給与所得控除』の合計額)は178万円以上となった」と表現しています(出典: 財務省 特集 令和8年度 税制改正(国税)等について)。
ただし104万円と74万円は、令和8年分と令和9年分に限った金額です。国税庁の資料では、令和10年分以後の基礎控除は合計所得132万円以下で99万円、それ以外は62万円と別建てになっています。財務省も上乗せ部分を「令和8年・9年の時限措置として講じた」と書いています(出典: 国税庁 令和8年4月 源泉所得税の改正のあらまし1ページ/財務省 特集 令和8年度 税制改正(国税)等について)。
給与収入178万円までは所得税がかからない、という水準まで上がりました。2025年(令和7年)改正の時点では160万円でしたから、1年でさらに18万円動いたことになります。
副業をしている人にとっての意味は明快です。本業と副業を合わせた給与収入が178万円以下なら、年間の所得税は原則としてゼロになります。乙欄で引かれた分は、確定申告をすれば全額が戻る計算です。
12月の年末調整を受けられない人は、確定申告が必要です
改正後の控除が自動で適用されるのは、令和8年12月に年末調整を受ける人だけです。ここから外れる人は、自分で確定申告をしないと引上げ分が反映されません。
国税庁は質疑応答でこう説明しています。年末調整は給与の支払者がその年最後に給与の支払をする際に行うこととされているため、令和8年分の最後の給与を令和8年11月30日以前に支払った場合の年末調整においては、改正後の控除等は適用されません。このため、その給与の支払を受けた人が改正後の控除等の適用を受けるためには、確定申告等をする必要がある、と。
| 該当しやすい人 | 必要な対応 |
|---|---|
| 令和8年の中途で退職し、年末調整を受けていない人 | 確定申告で改正後の控除の適用を受ける |
| 海外の支店等への転勤などで非居住者となった人 | 同上 |
| 休業・休職して令和8年末までに復職していない人 | 同上 |
| 令和8年11月30日以前に、その年最後の給与を受けて年末調整された人 | 同上 |
出典: 国税庁 令和8年度税制改正(基礎控除の引上げ等関係)Q&A(令和8年5月)Q1-3・Q7-1
副業をしている人は転職・退職と重なりやすい層です。年内に本業を辞めた人は、年末調整と改正の両方から外れます。副業先の乙欄分とあわせて、確定申告で一度に精算してください。
なお同じ質疑応答には注記もあります。源泉徴収税額のない場合、つまり源泉徴収票の「源泉徴収税額」欄が0となっている場合等には、確定申告をして改正後の控除の適用を受けたとしても、還付される税金はありません。
扶養親族等の所得要件も変わります(123万円→136万円)
基礎控除の引上げに合わせて、扶養に入れるかどうかの基準も動きました。ここは副業で働く配偶者や学生に直接効きます。
| 区分 | 令和8・9年分(給与収入) | 改正前(給与収入) |
|---|---|---|
| 扶養親族・同一生計配偶者 | 合計所得62万円以下(136万円以下) | 合計所得58万円以下(123万円以下) |
| 特定親族 | 合計所得62万円超123万円以下(136万円超197万円以下) | 合計所得58万円超123万円以下(123万円超188万円以下) |
| 配偶者特別控除の対象となる配偶者 | 合計所得62万円超133万円以下(136万円超207万円以下) | 合計所得58万円超133万円以下(123万円超201万5,999円以下) |
| 勤労学生 | 合計所得89万円以下(163万円以下) | 合計所得85万円以下(150万円以下) |
出典: 国税庁 令和8年4月 源泉所得税の改正のあらまし(令和8年4月1日現在の法令等に基づく)
長く語られてきた「103万円の壁」は、2025年改正で123万円になり、2026年改正で136万円になりました。学生アルバイトの勤労学生控除も、給与収入150万円から163万円まで広がっています。
ただし国税庁は注意点も添えています。この扶養親族等の所得要件の改正は令和8年12月1日以後に支払う給与等から適用されるため、新たに扶養親族等の要件を満たすことになった親族について扶養控除の適用を受けるには、扶養控除等(異動)申告書等の提出が必要です。
家内労働者等の事業所得等の特例も、必要経費に算入する最低保障額が65万円から69万円に上がりました(出典: 国税庁 令和8年4月 源泉所得税の改正のあらまし2ページ)。この特例は在宅ワーク型の副業に関わります。家事代行 副業の始め方でも触れた論点です。
なお税と社会保険では基準が別です。給与収入136万円は税の扶養の話であり、健康保険の被扶養者の判定とは別の物差しになります。混同しやすい点なので副業の社会保険もあわせて確認してください。
今後は2年ごとに見直される仕組みになりました
2026年改正のもう1つの意味は、金額そのものより仕組みの変更にあります。
国税庁は、令和10年分以後の基礎控除額および給与所得控除の最低保障額について、2年ごとに、直前の見直し後のこれらの額に、見直し後2年間における全国消費者物価指数の変化率を乗じた額を基準として見直しを行うことを基本とする、と説明しています。
財務省は令和8年度改正の根拠として、令和5年10月から令和7年10月までの2年間の消費者物価指数(総合)の上昇率6.0%を挙げています(出典: 財務省 特集 令和8年度 税制改正(国税)等について)。物価が上がれば控除も上がる、という接続が制度に組み込まれた形です。
当サイトとして注意しておきたいのは、これから毎年のように控除額が変わり得るという点です。副業の記事や書籍で「103万円」「150万円」といった古い数字を見かけたら、いつ時点のものかを必ず確認してください。
住民税は年末調整では終わりません
年末調整で精算されるのは所得税だけです。住民税は別の流れで決まります。
会社員の住民税は特別徴収という方法で納めます。総務省の説明では、特別徴収とは納税義務者以外の者(給与の支払をする会社など)が納税義務者から税金を徴収して代わりに納める方法をいう、とされています。市区町村から会社に税額通知が送られ、会社が給与から天引きします。
ここで押さえておくべきは、所得税の20万円ルールが住民税には用意されていないことです。所得税の確定申告が不要でも、住民税の申告は別途必要になる場合があります。
住民税の申告先は税務署ではなく市区町村です。手続きの詳細や、副業が勤務先に知られる経路については副業が会社にバレない方法で扱いました。
なお、確定申告をした場合はその情報が市区町村へ回るため、住民税の申告を別途行う必要はありません。二度手間にはならない設計になっています。
副業がある人の年末調整でやること|時期別チェックリスト
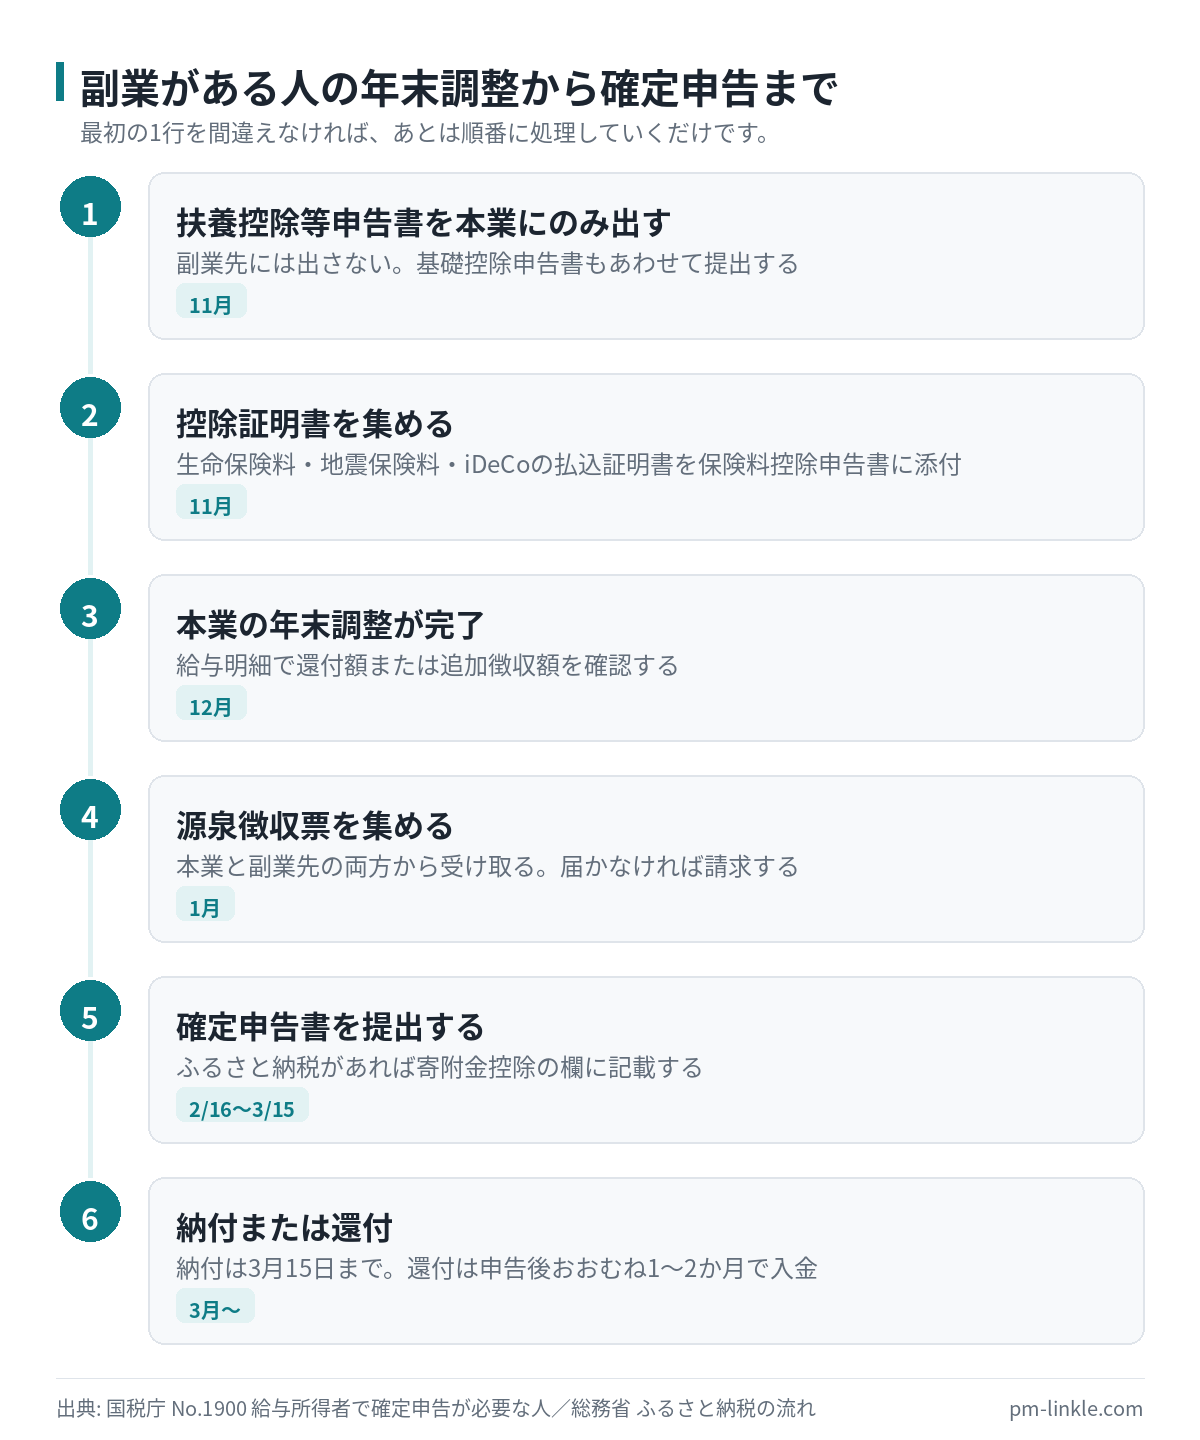
やるべきことは時期ごとに分かれます。11月から翌年3月までの流れを追ってください。
| 時期 | やること |
|---|---|
| 11月(書類が配られたら) | 扶養控除等申告書を本業にのみ提出する。基礎控除申告書も忘れずに出す。副業先には出さない |
| 11月 | 生命保険料・地震保険料の控除証明書、iDeCoの掛金払込証明書を集めて保険料控除申告書に添付する |
| 12月 | 本業の年末調整が完了。給与明細で還付額または追加徴収額を確認する |
| 1月 | 本業と副業先の両方から源泉徴収票を受け取る。副業先の分は郵送のことが多いので届かなければ請求する |
| 1月 | 副業が業務委託なら、1年分の売上と経費を集計する。支払調書は届かない前提で自分の記録から作る |
| 2月16日〜3月15日 | 確定申告書を作成・提出する。ふるさと納税があれば寄附金控除の欄に記載する |
| 3月15日まで | 納付がある場合は期限内に納める。還付は申告後おおむね1〜2か月で入金される |
出典: 国税庁 No.1900 給与所得者で確定申告が必要な人/総務省 ふるさと納税の流れ(2026年9月5日確認)。時期の整理は当サイトによるものです。
最初の1行がすべてです。扶養控除等申告書は本業にだけ出す。ここを間違えなければ、あとは順番に処理していくだけになります。
副業先の源泉徴収票が届かないという相談は毎年あります。給与の支払者には交付義務がありますので、届かなければ副業先に請求してください。それでも入手できない場合は、給与明細を保管したうえで所轄の税務署に相談する流れになります。
今日できることは1つだけです。年末調整の書類を出す先が本業になっているか、手元の書類で確認してください。
よくある質問
副業と年末調整について、判断に迷いやすい点をまとめました。
Q1. 副業先にも扶養控除等申告書を出してしまいました。どうなりますか
副業先が甲欄、本業が乙欄になります。本業の給与のほうが多いのが通常ですから、毎月の手取りが大きく減ります。加えて本業では年末調整が行われません。気づいた時点で本業に申告書を提出し、副業先には出していた申告書を取り下げたい旨を伝えてください。年をまたいでしまった場合も、確定申告をすれば最終的な税額は正しく精算されます。
Q2. 副業のアルバイトが年20万円以下でも確定申告は必要ですか
給与を2か所以上から受けている場合の判定は「年末調整されなかった給与の収入金額」で行います。20万円以下であれば、この条件では申告義務は生じません。ただし乙欄で引かれた所得税が戻る場合があるため、申告したほうが得になることがあります。義務がないことと、しないほうがいいことは別です。
Q3. 副業先を2つ掛け持ちしています。年末調整はどうなりますか
扶養控除等申告書を出せるのはやはり1社だけです。残る2社はいずれも乙欄になります。確定申告では3社分の源泉徴収票をすべて使い、合算して精算します。年末調整されなかった2社分の給与の収入金額を合計して20万円を超えるかどうかで、申告義務を判定してください。
Q4. 副業が業務委託だけの場合、年末調整で何か書くことはありますか
年末調整の書類に副業の報酬を書く欄はありません。業務委託の報酬は給与ではないため、年末調整の対象外です。精算は確定申告で行います。給与所得・退職所得を除く各種の所得金額の合計額が20万円を超えるかどうかが、申告義務の判定基準になります。
Q5. 年末調整で医療費控除は受けられますか
受けられません。医療費控除は確定申告でのみ適用されます。寄附金控除と雑損控除も同じです。国税庁が年末調整用として案内している申告書に、これらの控除の様式は含まれていません。
Q6. ふるさと納税をしています。副業で確定申告をすると影響しますか
ワンストップ特例が使えなくなります。総務省は、ワンストップ特例の申請を行うためには確定申告の不要な給与所得者等である必要がある、としています。副業のために確定申告をする年は、確定申告書の寄附金控除の欄にその年のふるさと納税をすべて記載してください。記載を忘れると控除が受けられません。
Q7. 2026年12月の年末調整で還付が増えると聞きました。本当ですか
国税庁は、令和8年11月までの給与等の源泉徴収事務に変更は生じないとしたうえで、令和8年12月の年末調整で引上げ後の基礎控除額と改正後の給与所得控除の表に基づいて1年分の税額を計算し、改正前の源泉徴収税額表で計算した源泉徴収税額との精算を行う、と説明しています。1月から11月は改正前の金額で引かれているため、精算の差額はその分大きくなります。ただし個々の還付額は収入や控除の状況で変わるため、断定はできません。
Q8. 給与収入178万円までは所得税がかからないというのは本当ですか
財務省は、令和8年度税制改正により全ての納税者の「所得税の負担開始水準」(基礎控除および給与所得控除の合計額)は178万円以上となった、と説明しています。基礎控除104万円と給与所得控除の最低保障額74万円の合計です。ただしこれは所得税の話であり、住民税や社会保険の基準は別です。
Q9. 副業をしていることは年末調整の書類から会社に伝わりますか
扶養控除等申告書自体に、副業先の名称や金額を書く欄はありません。ただし年末調整とは別に、住民税の特別徴収税額通知が会社に届く経路があります。詳しくは副業が会社にバレない方法で解説しています。なお副業先で社会保険に加入した場合は、また別の通知経路が生じます。
Q10. 年の途中で転職して、副業も続けている場合はどうなりますか
年末調整をする会社は、前職の給与も含めて年末調整をします。国税庁は、年の中途で就職した人が就職前にほかの会社などで給与を受け取っていた場合、前の会社などに扶養控除等申告書を提出していれば前の会社の給与を含めて年末調整をする、と説明しています。前職の源泉徴収票を速やかに提出してください。副業先の給与はこれとは別で、引き続き年末調整の対象外です。
Q11. 副業の所得が20万円以下です。医療費控除の申告をする年も書かなくていいですか
書く必要があります。国税庁は、20万円以下なら申告不要という規定は確定申告を要しない場合について定めたものであり、確定申告を行う場合にもその20万円以下の所得を申告しなくてよいという規定ではない、としています。医療費控除の還付申告をする場合には、給与所得だけでなくその20万円以下の所得も含めて申告する必要があります。ふるさと納税や住宅ローン控除1年目で申告する年も同じです。
Q12. 2026年に会社を辞めました。改正後の控除は受けられますか
12月の年末調整を受けていない場合は、確定申告が必要です。国税庁は、令和8年の中途で退職し年末調整を受けていない人についても改正後の控除等が適用されていないため、適用を受けるには確定申告が必要である、と説明しています。令和8年11月30日以前にその年最後の給与を受けて年末調整された人も同じ扱いです。ただし源泉徴収税額が0の場合は、申告しても還付される税金はありません。
未経験から月3万円までの道筋を7ページにまとめた無料ガイドを配布しています。市場価値の数値化ワークと7日間プラン付き、登録不要でそのまま読めます。
まとめ
副業の年末調整は、押さえるべき点が3つに絞れます。
1つ目は、年末調整を受けられるのは1か所だけということ。申告書を出せるのは複数の勤務先のうち1社に限られ、出す先は本業になります。
2つ目は、副業先は乙欄で源泉徴収され、年末調整されないこと。引かれすぎた分は確定申告でしか戻りません。会社は代行してくれません。
3つ目は、2026年12月の年末調整が例年と違うこと。令和8年・9年分の基礎控除は最大104万円、給与所得控除の最低保障額は74万円に引き上げられ、負担開始水準は178万円になりました。1月から11月は改正前の税額表で引かれているため、12月にまとめて精算されます。年内に退職した人など12月の年末調整を受けられない人は、確定申告をしないとこの引上げが反映されません。
今日やることは1つです。手元の年末調整の書類を開いて、提出先が本業になっているかを確かめてください。それだけで、この記事の内容のほとんどは実行できたことになります。
税制は2年ごとに見直される仕組みに変わりました。来年また数字が動く前提で、公式の一次情報を確認する習慣をつけておくと安心です。

