好きな酒を仕入れてネットで売る。副業の入口として、これほど分かりやすい絵は少ないでしょう。
国税庁の法令解釈通達は、通信販売で扱える国産酒類に線を引いています。「酒類の品目ごとの課税移出数量が、全て3,000キロリットル未満である製造者」の酒だけです。大手メーカーのビールは、この枠に入りません。
免許は1種類ではありません。何をどう売るかで区分が分かれ、さらに免許には条件が付きます。
この記事でわかること
- 一般酒類小売業免許には原則「通信販売を除く小売に限る」という条件が付きます(法令解釈通達 第11条関係)
- 通信販売で扱える国産酒は、課税移出数量3,000キロリットル未満の「特定製造者」の酒だけ。350ml缶で約857万本が境目です
- 輸入酒類に品目・数量の制限はありません(国税庁「通信販売酒類小売業免許申請の手引」)
- 免許の要否を分けるのは「継続して売るか」。営利目的かどうかも、販売先が特定かどうかも問われません
- 無免許で売れば1年以下の拘禁刑または50万円以下の罰金(酒税法第56条第1項第1号)
- 申請手数料はゼロ、登録免許税3万円、標準処理期間2か月、研修受講料4,500円
- 「販売経験3年以上」は要件ではなく、通達が挙げる経歴の例にすぎません
- 原価を下回る価格での継続販売は基準違反。命令に従わなければ免許取消しにつながります
- 毎年4月30日に報告書が2本。2年以上売らなければ免許は取消しの対象です(第14条第3号)
- 2026年10月1日にビールの酒税が350ml缶1本当たり9.1円下がりました
pm-linkle編集部が作成しました。調査日は2026年10月20日、専門家の監修は受けておらず、条文と公的資料の原文を引用する方針です。調べ方と、確認できなかった論点は記事の末尾にまとめています。
仕入れて売るという形そのものは、別の記事で扱っています。未開封の新品も古物に当たるという線引きは古物営業法の話で、主題は買い取る側の許可です。この記事の主題は、売る側の免許です。同じ「仕入れて売る」でも、根拠になる法律が違います。
目次
- 結論:免許は「何をどう売るか」で分かれます
- ネット通販で売れる国産酒は3,000キロリットル未満の蔵だけです
- 一般酒類小売業免許には「通信販売を除く小売に限る」が付きます
- 飲食店に売るのは小売で、酒屋に売るのは卸売です
- 免許が要るかどうかは「継続して売るか」で決まります
- 無免許で売ると1年以下の拘禁刑です
- 申請に手数料は要らず、登録免許税が3万円です
- 申請から販売開始までは9つの工程です
- 免許の要件は第10条に13号並んでいます
- 酒類販売管理者は販売開始までに選任します
- 20歳未満への表示は納品書まで及びます
- 原価を下回る価格での継続販売は基準違反です
- 帳簿と2本の報告書が4月30日に来ます
- イベント出店は2週間前までの申請が原則です
- 中古の酒を買い取るなら法律が2本になります
- 2026年10月1日に酒税が動きました
- 月3万円の利益には売上15万7,000円前後が必要です
- 免許の線と税金の線はずれています
- 今日やることは3つです
- よくある質問:免許の区分と手続き
- よくある質問:運営・費用・税金
- この記事の調べ方と使った一次情報
- 調査で埋まらなかった論点
- この記事について
自分の売り方に免許が要るのかどうかから確かめたい方は、こちらへ。免許が要るかどうかの線引きを見る
- 結論:免許は「何をどう売るか」で分かれます
- ネット通販で売れる国産酒は3,000キロリットル未満の蔵だけです
- 一般酒類小売業免許には「通信販売を除く小売に限る」が付きます
- 飲食店に売るのは小売で、酒屋に売るのは卸売です
- 免許が要るかどうかは「継続して売るか」で決まります
- 無免許で売ると1年以下の拘禁刑です
- 申請に手数料は要らず、登録免許税が3万円です
- 申請から販売開始までは9つの工程です
- 免許の要件は第10条に13号並んでいます
- 酒類販売管理者は販売開始までに選任します
- 20歳未満への表示は納品書まで及びます
- 原価を下回る価格での継続販売は基準違反です
- 帳簿と2本の報告書が4月30日に来ます
- イベント出店は2週間前までの申請が原則です
- 中古の酒を買い取るなら法律が2本になります
- 2026年10月1日に酒税が動きました
- 月3万円の利益には売上15万7,000円前後が必要です
- 免許の線と税金の線はずれています
- 今日やることは3つです
- よくある質問:免許の区分と手続き
- よくある質問:運営・費用・税金
- この記事の調べ方と使った一次情報
- 調査で埋まらなかった論点
- この記事について
結論:免許は「何をどう売るか」で分かれます
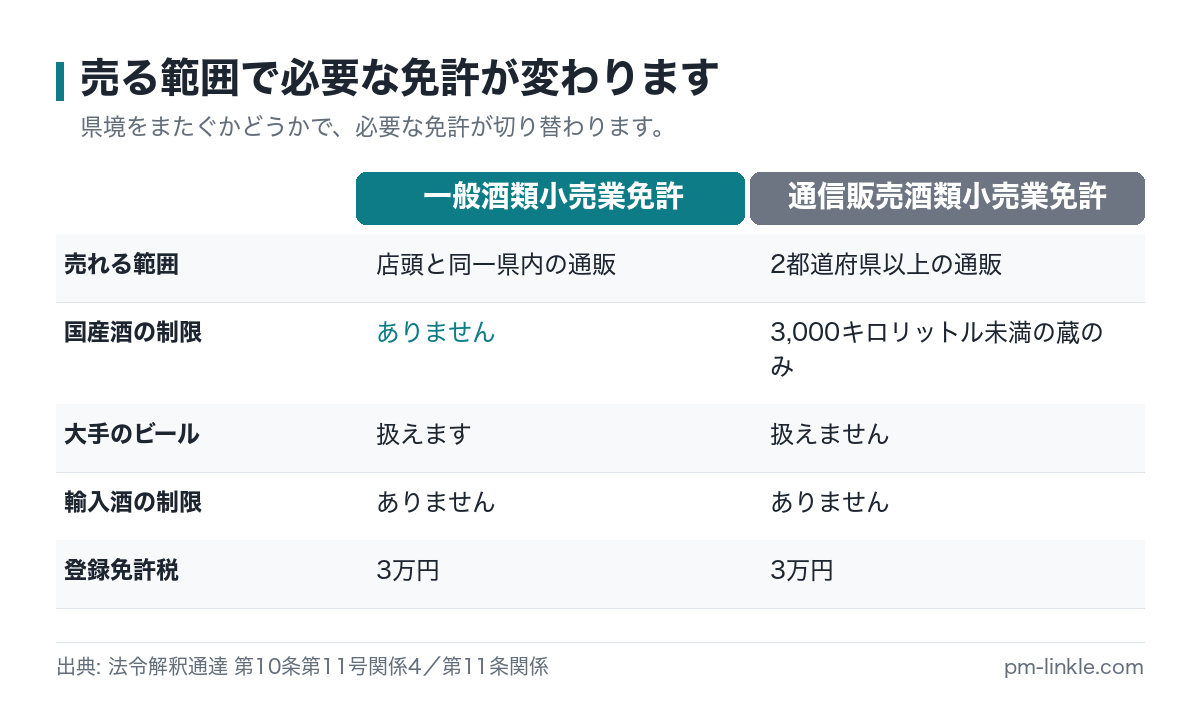
必要な免許は、誰に売るかとどの範囲に売るかで変わります。区分は4つです。
酒税法第9条第1項は、販売業をしようとする者に免許を義務づけています。受けるのは販売場ごとで、相手は所轄税務署長です。
| 免許の区分 | 売る相手 | 売り方 | 副業で使う場面 |
|---|---|---|---|
| 一般酒類小売業免許 | 消費者・料飲店営業者・菓子等製造業者 | 店頭および同一都道府県内の通信販売 | 実店舗、地元向けの配達 |
| 通信販売酒類小売業免許 | 2都道府県以上の消費者等 | カタログ・インターネット等による通信販売 | ネットショップ、EC出店 |
| 期限付酒類小売業免許 | 消費者 | 博覧会場等での臨時販売 | イベント出店、物産展 |
| 酒類卸売業免許 | 酒類販売業者 | 業者間の取引 | 副業の規模では通常使いません |
表に出てくる料飲店営業者とは、居酒屋やレストランなど、その場でお酒を飲ませる営業をしている人のことです。菓子等製造業者は、洋菓子やパン、料理に酒を使う製造業者を指します。
ネットショップを開く計画なら、2行目が本命です。全国の消費者を相手にするなら通信販売酒類小売業免許で、一般酒類小売業免許では足りません。
区分を取り違えると、免許を取ったあとに売れないという事故が起きます。ここがいちばん手の止まったところでした。手引を読み進めるほど、「免許を取る」という言い方が雑であることが分かってきます。
国税庁の通信販売酒類小売業免許申請の手引は、通信販売を次のように定義しています。
「2都道府県以上の広範な地域の消費者等を対象として」商品の内容や販売価格などを「インターネット、カタログの送付等により提示し」、郵便や電話などの通信手段で売買契約の申込みを受けて行う販売
対象が1つの都道府県に収まるなら、通信販売であっても一般酒類小売業免許の範囲です。2つ目の都道府県に広がった瞬間に、別の免許の話になります。
この記事の前提
以下は、個人が副業として酒類の小売を行う場合を想定しています。酒類の製造免許(酒税法第7条)と酒類卸売業免許は制度の建て方が別なので、必要な範囲でしか触れません。
ネット通販で売れる国産酒は3,000キロリットル未満の蔵だけです
国産酒については、製造者の規模で線が引かれています。基準は3,000キロリットルです。
その前に、用語を1つ置きます。課税移出数量とは、製造場から出荷されて酒税が課される数量のことです。製造した量ではなく、出荷した量を指します。
国税庁の法令解釈通達は、第10条第11号関係の4で免許を付与する場合の酒類の範囲を定めています。法令解釈通達とは、法律の読み方を国税庁が内部に示した文書のことです。国産酒類の条文は次のとおりです。
「カタログ等の発行年月日の属する会計年度の前会計年度における酒類の品目ごとの課税移出数量が、全て3,000キロリットル未満である製造者(以下この4において「特定製造者」という。)」
読みどころは「品目ごと」と「全て」の2語です。ある蔵の清酒が3,000キロリットル未満でも、別の品目が超えていれば特定製造者に当たりません。
3,000キロリットルを身近な単位に換算すると、350ml缶で約857万本です。年間でこの本数を超えて出荷する蔵は、通信販売の対象から外れます。この換算は本記事の計算です。
コンビニに並ぶビールを全国に売るという絵は、免許の側で成立しません。大手メーカーの出荷量は、この枠を大きく超えます。
いっぽうで、輸入酒類の扱いは別です。手引は「輸入酒類については、酒類の品目や数量の制限はありません」と明記しています。
| 酒類の区分 | 通信販売できる範囲 | 必要な添付資料 |
|---|---|---|
| 国産酒類 | 前会計年度の品目ごとの課税移出数量が全て3,000キロリットル未満の製造者の酒類 | 製造者が発行する「通信販売の対象となる酒類である旨の証明書」 |
| 国産酒類(地方特産品の製造委託) | 製造委託者ごとの年間製造委託数量が3,000キロリットル未満 | 製造委託契約書、製造委託計画書等 |
| 輸入酒類 | 品目・数量の制限なし | 制限がないため規模の証明は不要 |
副業の設計を決めるのは3行目です。輸入ワインや輸入クラフトビールを選べば、規模の制約から外れます。国産にこだわるなら、小規模な蔵や醸造所を探してください。
課税移出実績がない新しい蔵の場合は、製造見込数量で判断されると手引は述べています。立ち上がったばかりの醸造所を扱う計画でも、証明の道は閉じていません。
証明書は製造者から出してもらいます
必要なのは「課税移出数量証明書」という名前の書類ではありません。手引が挙げているのは「通信販売の対象となる酒類である旨の証明書」です。
発行するのは酒類製造者です。申請者が自分で数量を証明することはできません。
先に蔵の承諾を得ておかないと、申請書の添付資料が揃いません。仕入れ交渉と免許申請が、ここで一本につながります。
なお、各蔵の課税移出数量そのものは公表されていません。扱いたい酒が枠に入るかは、製造者にこの証明書を出せるかどうかで確かめるのが確実です。
そのまま使える蔵への依頼文例
最初の問い合わせは、扱いたい理由と必要な書類名を1通にまとめると話が早く進みます。次は本記事で用意した文例です。
株式会社○○ ご担当者様
突然のご連絡を失礼いたします。△△(屋号・個人名)と申します。
現在、通信販売酒類小売業免許の取得を準備しており、御社の□□(商品名)をインターネットで販売させていただきたく、ご連絡いたしました。
つきましては、免許申請の添付資料として「通信販売の対象となる酒類である旨の証明書」をご発行いただけるかどうか、ご確認をお願いできますでしょうか。
あわせて、お取引の可否と最小ロット、卸価格についてもご教示いただけますと幸いです。
お忙しいところ恐縮ですが、ご検討のほどよろしくお願いいたします。
証明書を出せるかどうかの回答が、そのままこの酒が通信販売の枠に入るかどうかの答えになります。取引の条件を同じ1通で尋ねておくと、往復の回数を減らせます。
扱う酒の規模が決まったら、次に効いてくるのは申請者自身の条件です。免許の要件13号を見る
一般酒類小売業免許には「通信販売を除く小売に限る」が付きます
ほぼ全ての品目の酒類を消費者に売れる免許ですが、売り方のほうに枠がはまります。
酒税法第11条第1項は、免許に条件を付せると定めています。酒税の保全上必要があると認められるときに、販売する酒類の範囲や販売方法について付す建て方です。法令解釈通達の第11条関係は、一般酒類小売業免許について原則として次の条件を付すとしています。
「通信販売を除く小売に限る。」
条件の文面は、そのまま免許通知書に載るものです。この免許だけで全国向けのネットショップを開くと、免許の条件に反します。
条件は逆向きにも効きます。通達の第11条関係は、通信販売酒類小売業免許の販売方法についても条件を定めています。2都道府県以上の消費者等を対象とし、配達により引き渡す小売販売に限る、という内容です。
つまり通信販売の免許だけでは店頭で売れません。店頭と全国通販の両方をやるなら、一般酒類小売業免許を取って条件緩和を申し出る形になります。
ただし、まったく通信販売ができないわけではありません。国税庁の一般酒類小売業免許申請の手引に、その範囲が書かれています。販売場と同一の都道府県内の消費者を対象とする通信販売は、この免許の範囲内です。
地元向けの配達やオンライン注文は、一般酒類小売業免許の側で収まります。県境をまたいだ時点で、別の免許が必要になる構造です。
条件は緩和の申出ができます
免許の条件は、取ったあとに動かせます。酒税法第11条第2項は、条件を付す必要がなくなったときに、その条件を緩和または解除すると定めています。
通達の第11条第2項関係3は、申出があった場合の扱いを定めています。申出者が法第14条の取消事由に当たらないことが前提です。そのうえで緩和や解除の可否を決定します。
実店舗から始めてあとで通販に広げる道は、この条件緩和の申出で開きます。条件緩和で新たに2都道府県以上の通信販売を行う場合、登録免許税は要りません。通販手引にその記述があります。
順番によって3万円の負担が変わります。段階的に広げる設計なら、先に一般免許、あとから条件緩和という順が有利です。
| 進め方 | 必要な手続 | 登録免許税 |
|---|---|---|
| 最初から全国向けネット販売 | 通信販売酒類小売業免許の新規申請 | 3万円 |
| 店頭と同一県内の通販だけ | 一般酒類小売業免許の新規申請 | 3万円 |
| 店頭から始めてあとで全国へ(店頭と全国通販の両方) | 一般酒類小売業免許の新規申請 → 条件緩和の申出 | 3万円(新規分のみ。緩和分は不要) |
条件に反したときの扱いは条文に明記されていません
条件の範囲外で売った場合にどうなるかは、条文の上で明確ではありません。酒税法第14条が並べる取消事由に、「条件違反」という文言はありません。
条文から読めるのは、その範囲については免許を受けていないことになる、という点までです。ここは断定を避けます。確認できなかった論点として、記事の末尾にも書いています。
飲食店に売るのは小売で、酒屋に売るのは卸売です
一般酒類小売業免許で売れる相手は3種類です。消費者、料飲店営業者、菓子等製造業者です。
近所の居酒屋に卸すという言い方をしますが、これは制度上の卸売ではありません。料飲店への販売は小売の範囲に入ります。
いっぽうで、他の酒類販売業者に売ることはできません。手引は一般酒類小売業免許について、酒類販売業者への販売を認めていないとしています。
| 売る相手 | 一般酒類小売業免許 | 必要な免許 |
|---|---|---|
| 消費者 | 売れます | 一般酒類小売業免許 |
| 居酒屋・レストラン(料飲店営業者) | 売れます | 同じ免許で足ります |
| 菓子・パン・料理の製造業者 | 売れます | 同じ免許で足ります |
| 他の酒屋・ECの酒販事業者 | 売れません | 酒類卸売業免許 |
4行目が、規模を広げるときの壁になります。仕入れた酒を他の販売業者に転売する形は、小売の免許では成立しません。
酒類卸売業免許は区分がさらに細かく分かれ、経歴の例として求められる期間も長くなります。全酒類卸売業免許では10年です。
仕入れ先が免許を持っているかを確かめてください
免許は売る側にかかります。つまり、仕入れ先も免許を持っていなければなりません。
個人から酒を買い集めて仕入れに充てると、相手方が無免許販売になります。酒税法第9条第1項は、販売業をする者すべてに免許を義務づけています。
卸売業者や蔵と取引を始めるときは、免許の区分を確認してください。小売免許しか持たない事業者からは、事業者として仕入れることができません。
免許が要るかどうかは「継続して売るか」で決まります
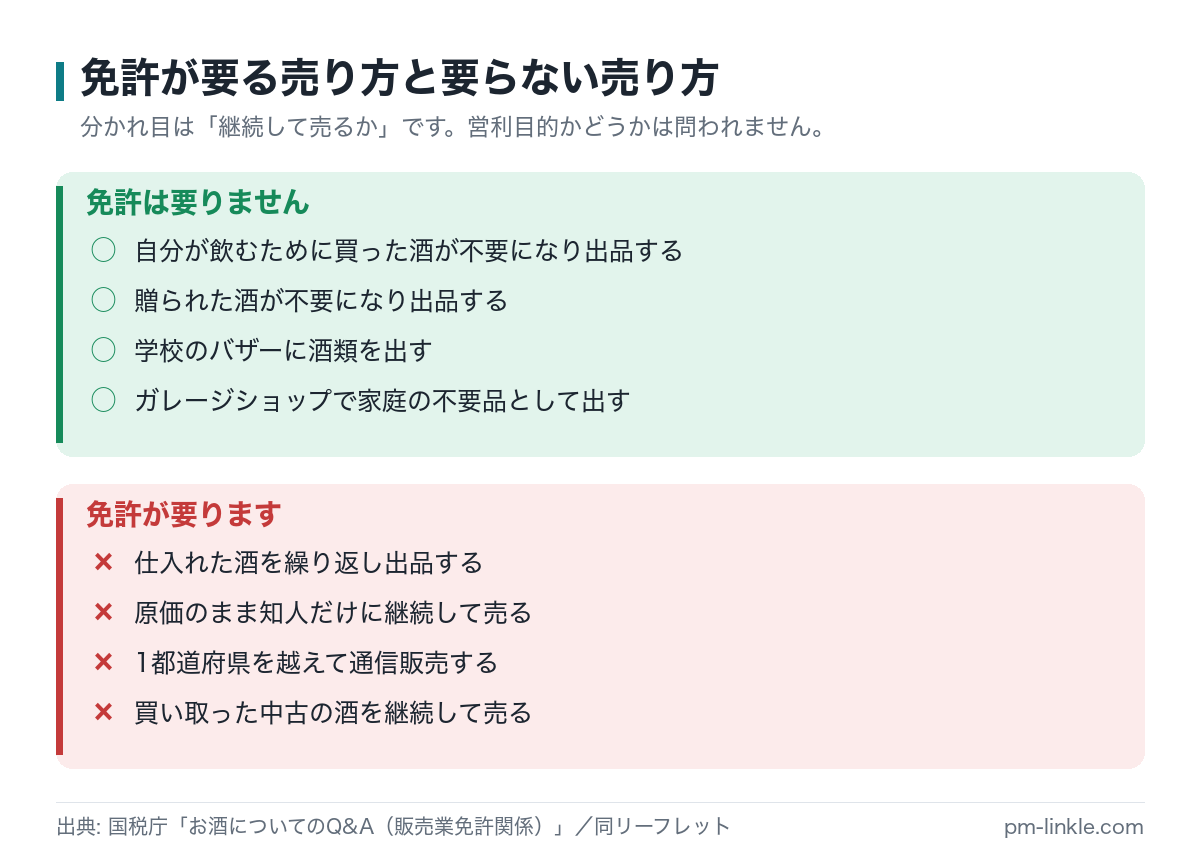
売った回数でも金額でもありません。見られているのは継続性です。
国税庁のリーフレットは、判断の軸を次のように示しています。
酒類を継続して販売する行為は、それが営利を目的としているかどうか、販売先が特定か不特定かにかかわらず、「酒類の販売業」に該当する
2つの「かかわらず」が効きます。利益が出ていなくても、売る相手が知人だけでも、継続していれば販売業です。
反対に、継続性がなければ販売業に当たりません。国税庁のお酒についてのQ&Aに、その線が書かれています。フリマやオークションへの出品についての答えです。
「ただし、例えば、ご自身の飲用目的で購入した又は他者から受贈されたなどの酒類のうち、家庭で不要になった酒類をフリマサイトやインターネットオークション等に出品するような通常継続的な酒類の販売に該当しない場合には、販売業免許は必要ありません。」
同じQ&Aは「ガレージショップや学校のバザーなどに酒類を出品する場合も基本的には同じです」と続けています。仕入れたかどうかが分かれ目です。
「何本までなら大丈夫」という数字はありません
何本、何回、いくらまでなら免許が要らないという基準は、条文にも国税庁の公表資料にも見当たりませんでした。
仕入れて売る形を1回でも作れば、次からは継続と評価される余地が生まれます。判断の軸が「継続」である以上、1回目と2回目の間に安全な隙間はありません。
迷ったときに相談する先は所轄の税務署です。販売場の所在地を所轄する税務署が、免許の窓口と判断の窓口を兼ねています。
不要品販売で月3万円を目指す手順で扱った売り方は、酒類でも免許が要らない側に収まります。仕入れに踏み出した瞬間に、酒税法が立ち上がる構造です。
メルカリは免許なしの継続出品を禁止しています
プラットフォーム側の規約も、酒税法と同じ線を引いています。メルカリは2023年6月30日に、酒類の継続的な出品についてのお知らせを公表しました。
「酒税法による酒類販売業の免許を受けずに、継続的に酒類を出品する行為は禁止されています。」
同じお知らせは、継続的に出品する場合の対応にも触れています。
「継続的に酒類を出品する場合、メルカリでは、国税庁からの依頼に協力し、個別に注意喚起することがあります。」
国税庁のリーフレットも連携に触れています。フリマサイト等の運営事業者に、必要に応じて個別の注意喚起を依頼するとのことです。行政とプラットフォームが情報面でつながっています。
このお知らせは2026年3月18日に更新されています。免許を持っている場合は、メルカリShopsへの出店を検討するよう案内されています。免許の有無で導線が分かれる建て方です。
無免許で売ると1年以下の拘禁刑です
行政指導ではなく刑罰の対象です。酒税法第56条第1項が刑を定めています。各号に該当する者を「一年以下の拘禁刑又は五十万円以下の罰金に処する」という条文です。
第1号に無免許販売が挙がっています。条文は次のとおりです。
「第九条第一項の規定による販売業免許を受けないで酒類の販売業をした者」
刑の名称が拘禁刑になっているのは、2025年6月1日施行の刑法改正で懲役と禁錮が一元化されたためです。「1年以下の懲役または50万円以下の罰金」と書かれている解説は、この改正より前の表記です。
罰金の額にも注意してください。現行条文は50万円以下ですが、過去の条文を引いた解説が今も残っています。引用元の条文がいつの版かを確かめてください。
さらに、罰金に処せられること自体が将来の足かせになります。酒税法第10条第7号と第7号の2、第8号も効いてきます。一定の法令違反による罰金刑や、拘禁刑以上の刑を受けた者が対象です。刑の執行を終えてから3年を経過していないと、免許を与えないことができます。
罰金より重く効く規定が、同じ条の第2項にあります。
「前項の犯罪(同項第二号、第三号及び第六号に該当する場合を除く。)に係る酒類、酒母、もろみ、原料、機械、器具又は容器は、何人の所有であるかを問わず没収する。」
除かれているのは第2号・第3号・第6号で、無免許販売の第1号は除かれていません。無免許で売っていた酒は、誰の所有かを問わず没収されます。仕入れた在庫がまるごと失われる規定です。
無免許で売って罰金を受けると、そのあと正規に免許を取る道も狭くなります。免許を与えないことができる、という書き方だからです。制度としての二重の重さ。
同じ「許可なく商売をした」でも、法律によって刑の重さが違います。
| 行為 | 刑 | 根拠 |
|---|---|---|
| 無免許で酒類の販売業をする | 1年以下の拘禁刑または50万円以下の罰金 | 酒税法第56条第1項第1号 |
| 無許可で古物の買取りをする | 3年以下の拘禁刑または100万円以下の罰金 | 古物営業法第31条第1号 |
中古の酒を買い取って売る形は、2つの法律に同時にかかります。重いほうの刑は古物営業法の側です。この重なりは第15節で扱います。
申請に手数料は要らず、登録免許税が3万円です
国に払うお金は1回だけで、しかも申請の時点では発生しません。国税庁の申請の案内に、その区別が書かれています。「申請には手数料は不要ですが、酒類の販売業免許1件につき登録免許税が課税されます」。
額は手引が示すとおり、免許1件につき3万円です。払うタイミングは申請時ではありません。
手引が示す流れは2段です。まず審査を経て、免許を付与できるという判断が出ます。そのあと納税告知書が発せられ、納付した領収証書を提出します。
| 費用の種類 | 金額 | 払う先・時期 |
|---|---|---|
| 申請手数料 | 不要 | ― |
| 登録免許税 | 3万円(免許1件につき) | 税務署。免許付与の判断後、納税告知を受けてから |
| 酒類販売管理研修の受講料 | 集合研修4,500円(組合員2,500円)/eラーニング3,900円 | 研修実施団体。選任の要件が過去3年以内の受講のため申請前に受けます |
| 地方税の納税証明書 | 自治体の定める手数料 | 都道府県・市区町村 |
| 登記事項証明書 | 法務局の定める手数料 | 法務局(土地・建物の全部事項証明書) |
免許を2件取れば3万円が2回です。販売場ごとに免許という建て方なので、販売場を増やすたびに同じ額がかかります。
申請の提出方法は3つです。案内は「パソコンからe-Taxソフトで申請書を作成の上、提出することが可能です」としています。書面での持参と送付も認められています。
標準処理期間は2か月で、補正の日数は入りません
逆算の起点になるのは、書類を出した日の翌日です。手引は「申請書等の提出のあった日の翌日から2か月以内」としています。
ただし、すべての日数が数えられるわけではありません。手引は、補正や追加書類の提出に要した期間を除外すると述べています。もう1つ留保があります。2か月は「税務署長限りで処理するものに限ります」とされていて、需給調整要件の判断などで上級庁に進達される案件は、この期間に収まらないことがあります。
書類の不備で差し戻された日数は、2か月に含まれません。審査の中断ではなく時計の停止として効きます。
申請の受付は随時で、提出順に審査されると手引は述べています。面接や販売場の現地確認が入ることもあります。
| 段階 | かかる時間の目安 | 止まりやすい箇所 |
|---|---|---|
| 研修の受講 | 2時間(集合研修は開催日に合わせる) | 集合研修は開催が月数回のため日程待ちが出ます |
| 添付書類の収集 | 2週間前後 | 納税証明書、登記事項証明書、賃貸借契約書 |
| 製造者の証明書の取得 | 蔵との交渉次第 | 通信販売免許のみ。先に承諾が必要です |
| 税務署の審査 | 2か月(補正期間を除く) | 補正が入ると延びます |
| 登録免許税の納付と免許通知 | 数日〜数週間 | 納税告知を待つ必要があります |
研修の受講と蔵の証明書が、見落とされやすい待ち時間です。合計すると、動き出してから販売開始までは3か月前後を見ておく形になります。日数が読みにくいのは集合研修の開催日と、蔵の対応。
添付書類は申請書のほかに9点あります
集めるのに日数がかかるのは、他人に出してもらう書類です。通販手引は、申請書と次葉1〜6のほかに9点の書類を挙げています。次葉とは、申請書に添える別紙のことです。
| 書類 | 取得先 | 備考 |
|---|---|---|
| 免許の要件を充たしていることの誓約書 | 自分で作成 | 第10条各号に当たらないことの誓約 |
| 申請者の履歴書 | 自分で作成 | 同じ税務署管内で既に免許を持つ場合は省略できます |
| 定款の写し | 法人のみ | 個人では不要 |
| 契約書等の写し | 貸主等 | 賃貸借契約書、建築請負契約書など |
| 地方税の納税証明書 | 都道府県・市区町村 | 第10条第6号の確認に使われます |
| 最終事業年度以前3事業年度の財務諸表 | 自分で作成 | 個人では直近3年分の確定申告書で代えるのが通例 |
| 土地・建物の登記事項証明書 | 法務局 | 全部事項証明書 |
| その他参考書類 | 酒類製造者ほか | 酒類の説明書、通信販売の対象となる酒類である旨の証明書、カタログ等のレイアウト図 |
| 免許申請書チェック表 | 国税庁の様式 | 提出前の自己点検用 |
8行目だけ、自分では用意できません。「通信販売の対象となる酒類である旨の証明書」は、取り扱う予定の酒類製造者が発行します。
次葉1〜6に書くのは5種類の内容です。販売場の敷地と建物の状況、事業の概要、収支の見込み、所要資金、販売管理の方法を並べます。時間がかかるのは収支の見込みと所要資金です。
いくら仕入れていくら売るのかを、根拠のある数字で書く必要があります。
書き方の目安を1つ置きます。仮に1本800円の輸入ビールを月125本売る計画なら、売上は月10万円です。粗利率30パーセントなら粗利は月3万円、年間の売上は120万円という形で積み上げます。この例は本記事の計算で、審査で通る水準を示すものではありません。
省略できる書類があります
同じ税務署の管内で既に免許を受けている場合、履歴書と定款の写しは省略できると手引は述べています。省略できるのは、2つ目の販売場を作るときです。
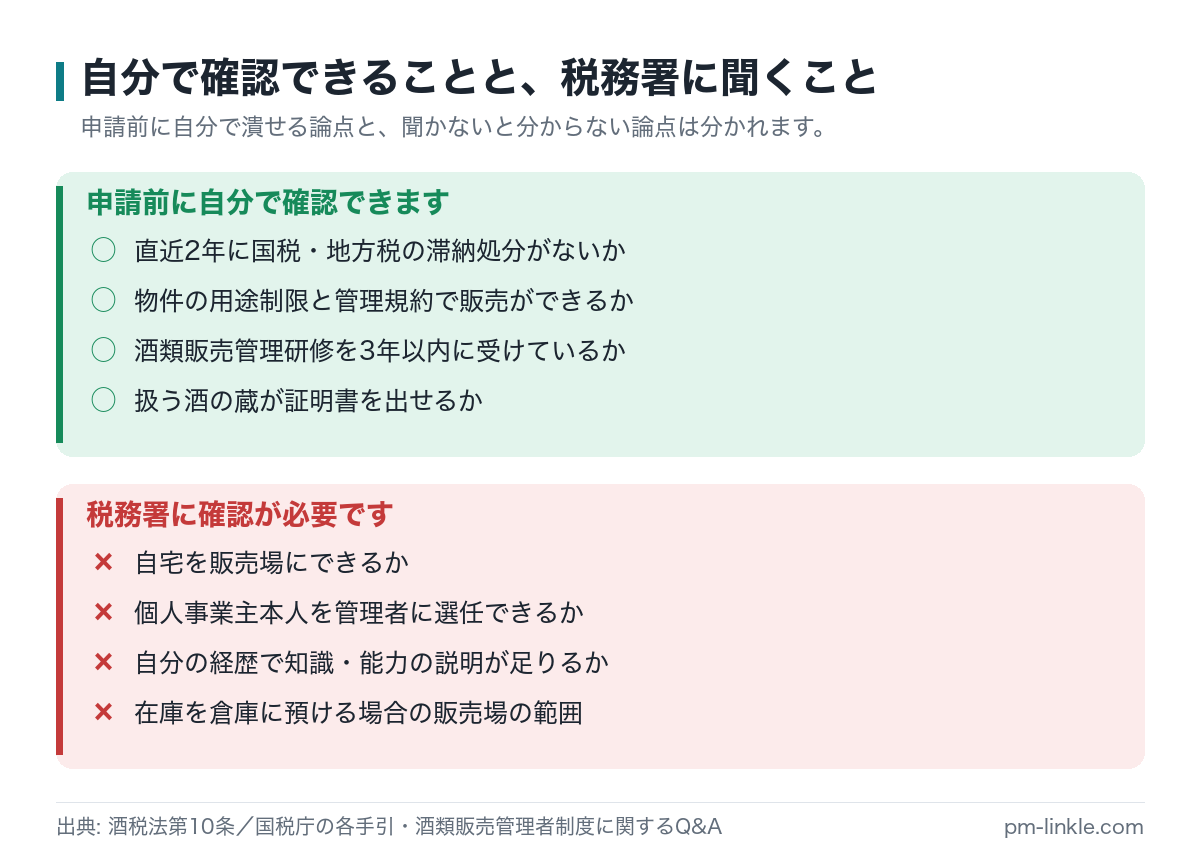
地方税の納税証明書は、都道府県と市区町村の両方で取る形になります。滞納処分を受けていると第10条第6号に当たります。ここは申請前に自分で確認しておく箇所です。
申請から販売開始までは9つの工程です
順番を間違えると待ち時間が増えます。研修と蔵への依頼は、申請書を書き始める前に動かす工程です。
| # | 工程 | 期限・目安 | 備考 |
|---|---|---|---|
| 1 | 売る範囲と扱う酒を決める | 着手日 | 1県内か2県以上か、国産か輸入かで免許区分が決まります |
| 2 | 酒類販売管理研修を受ける | 集合研修は開催日/eラーニングは随時 | 2時間・4,500円、またはeラーニング3,900円。過去3年以内の受講が要件 |
| 3 | 蔵へ証明書を依頼する | 申請の2〜4週間前 | 国産酒のみ。輸入酒だけなら不要です |
| 4 | 添付書類を集める | 2週間前後 | 納税証明書、登記事項証明書、契約書の写し |
| 5 | 申請書と次葉1〜6を作って提出する | 随時 | e-Taxソフト、持参、送付のいずれでも可。e-Taxを使う場合は利用者識別番号と電子証明書の準備が先に必要です |
| 6 | 補正に対応する | 税務署の連絡後すぐ | この日数は標準処理期間2か月に入りません |
| 7 | 納税告知を受けて3万円を納付する | 告知後の指定期限 | 領収証書を所定の様式とともに提出します |
| 8 | 免許通知書を受け取り、管理者を選任する | 販売開始まで | 選任届出書は選任後2週間以内 |
| 9 | 表示を整えて販売を開始する | 開始前 | 広告・申込書・納品書の3か所に表示が必要です |
工程2と工程3は、申請より前に始める必要があります。どちらも相手の都合で日数が動きます。
工程8の選任届出書を忘れると、販売を始めてから届出漏れの問題になります。免許通知書が届いた日に、あわせて進めてください。
免許の要件は第10条に13号並んでいます
免許を断る理由のことを、欠格事由と呼びます。条文が並べているのは、備えるべき要件ではなく断る理由のほうです。酒税法第10条に列挙された号は、第1号から第12号までに第7号の2を加えて13あります。
条文は「次の各号のいずれかに該当するときは、免許を与えないことができる」という建て方です。要件を満たすことではなく、各号に当たらないことが条件になります。
うち第12号は製造の技術的能力と設備に関する号で、販売業免許には及びません。販売業で見るのは第1号から第11号までです。
| 要件の区分 | 条文 | 中身 |
|---|---|---|
| 人的要件 | 第1号〜第6号 | 免許取消しからの経過期間、役員の欠格、申請前2年内の国税・地方税の滞納処分 |
| 人的要件 | 第7号・第7号の2 | 国税・地方税や酒類業組合法の違反、二十歳未満の者の飲酒禁止に関する法律等の違反による罰金刑から3年 |
| 人的要件 | 第8号 | 拘禁刑以上の刑に処せられ、執行を終えた日から3年 |
| 場所的要件 | 第9号 | 正当な理由なく取締り上不適当と認められる場所に販売場を設けないこと |
| 経営基礎要件 | 第10号 | 破産手続開始の決定を受けて復権を得ていない場合のほか、経営の基礎が薄弱であると認められないこと |
| 需給調整要件 | 第11号 | 酒税の保全上、酒類の需給の均衡を維持するため免許を与えることが適当でないと認められないこと |
第7号の2は見落とされやすい号です。二十歳未満の者への酒類提供に関わる法令違反が、ここで効いてきます。
副業で引っかかりやすいのは第6号です。条文は「免許の申請者が当該申請前二年内において国税又は地方税の滞納処分を受けた者である場合」としています。
住民税や固定資産税の滞納処分を受けていると、2年間は免許の対象から外れます。納税証明書の添付が求められているのは、この号の確認のためです。
需給調整要件は、通信販売で扱える酒の範囲を決めている号でもあります。第2節で見た3,000キロリットルの線は、この第11号の判断として通達に書かれているものです。
経営基礎要件の財務面については、手引が判断項目を挙げています。個人で新たに始める場合、この2項目に該当する決算はそもそもありません。読み飛ばして構わない箇所です。
挙げられている項目は、繰越損失と欠損の継続の2つになります。
繰越損失とは、過去の赤字が消えずに残っている金額のことです。最終事業年度の貸借対照表で、これが資本等の額を上回っている場合が挙げられています。
資本等の額とは、資本金と資本剰余金と利益剰余金の合計から、繰越利益剰余金を引いた額のことです。
欠損の継続のほうは、最終事業年度以前3事業年度の全てで、資本等の額の20パーセントを超える欠損を生じている場合を指します。
手引は財務諸表の添付を求めています。個人では直近3年分の確定申告書で代える運用が知られていますが、公表資料で確認できなかったため編集部の理解として書いています。
「3年以上の経験」は要件ではなく例示です
酒販免許の解説で最も多く見かける数字が「3年以上の経験」です。この3年は、条文上の要件ではありません。
通販手引は、知識及び能力について次のように書いています。
「経験その他から判断し、適正に酒類の通信販売を行うため十分な知識、経営能力及び販売能力を有すると認められる者又はこれらの者が主体となって組織する法人であること」
手引の本文に「3年」という数字はありません。基準は「十分な知識、経営能力及び販売能力を有すると認められる者」です。
3年が出てくるのは法令解釈通達です。第10条第10号関係の3(1)の注が、経歴の例として次を挙げています。
| 通達が挙げる経歴の例 | 文言 |
|---|---|
| 酒類業務の従事経験 | 「酒類の製造業若しくは販売業(薬用酒だけの販売業を除く。)の業務に直接従事した期間が引き続き3年以上である者」 |
| 調味食品等の経営経験 | 「調味食品等の販売業を3年以上継続して経営している者」 |
| 通算での充足 | 「これらの業務に従事した期間が相互に通算して3年以上である者」 |
注が挙げているのは例であって、満たさなければ門が閉じる要件ではありません。基準そのものは「適正に酒類の小売業を経営するに十分な知識及び能力を有すると認められる者」です。
ここは読み落とすと副業の判断を誤るところでした。「酒屋で3年働いていないと免許は取れない」という説明は、通達の注を要件として読んだものです。
研修の受講や他業種での経営経験を添えて知識と能力を説明する形が知られていますが、これは公表資料で確認できなかったため編集部の理解です。どこまでで足りるかは所轄の税務署の判断になります。年数に代わる明確な代替基準を示した公表資料には当たれませんでした。
全酒類卸売業免許は10年です
同じ趣旨の経歴期間は、免許の区分によって長さが変わります。全酒類卸売業免許では10年で、経営者として従事した者は5年とされています。
小売の3年と卸売の10年という差は、取引の相手が業者かどうかで求められる水準が違うことを示しています。副業の入口は小売なので、見るべきは3年の側です。
販売場は酒場・料理店と同じ場所に置けません
場所的要件が見ているのは、建物の立派さではなく他の営業との混在です。
酒類の製造場、他の酒類の販売場、酒場や料理店などと同一の場所には販売場を置けません。飲ませる場所と売る場所を分ける、という考え方です。
他の営業と同じ建物で行う場合は、区画の明確さが問われます。手引が挙げているのは3点です。
| 分離の観点 | 求められること |
|---|---|
| 場所の区画 | 売場が物理的に区分されていること |
| 従事者 | 酒類販売業務の専従者がいること |
| 代金決済 | 代金の決済が独立していること |
店の片隅の棚を借りるような形は、区画の基準を満たしません。手引には、狭い店舗の中に棚を借りる例が基準を満たさないものとして挙げられています。
自宅を販売場にできるかについて、手引に明文はありません。この点は所轄の税務署への確認が必要です。
自宅を販売場にするなら3つ確認してください
自宅での申請は、物件の種別で見る書類が変わります。確認の順番を並べます。
| 物件の種別 | 読む書類 | 止まりやすい点 |
|---|---|---|
| 賃貸(アパート・マンション) | 賃貸借契約書の使用目的の条項 | 住居専用と書かれていると貸主の承諾が必要です |
| 分譲マンション | 管理規約と使用細則 | 専有部分の用途を住宅専用に限る規定が多くあります |
| 持ち家(戸建て) | 建物の登記事項証明書と都市計画の用途地域 | 区画と独立した決済の説明が求められます |
3種別のいずれでも、販売場として使う権原の説明は必要です。承諾が取れるかを申請前に確かめてください。
賃貸と分譲では確認する書類が違います
販売場として使う法律上の根拠を、権原と呼びます。手引は権原の確認のために賃貸借契約書等の写しを求めています。
賃貸物件は契約書の用途制限、分譲マンションは管理規約が壁になります。用途が住居専用の物件では、貸主や管理組合の承諾がないと申請できません。
通信販売の場合、在庫の置き場所と注文を受ける場所の関係も整理が必要です。倉庫会社に預ける形を取るときは、販売場の範囲をどう申告するかを事前に確認してください。
要件が通りそうなら、どれくらい稼げるのかを先に見ておいてください。月3万円に必要な売上を見る
酒類販売管理者は販売開始までに選任します
免許が下りたあとにも手続が残ります。販売場ごとの選任です。
根拠は酒類業組合法第86条の9第1項です。国税庁の酒類販売管理者制度に関するQ&Aが手順を示しています。販売場ごとに選任し、選任後2週間以内に税務署へ届け出ます。
選任できる者の要件は、酒類業組合法施行規則第11条の8に定められています。Q&Aが整理している内容は次のとおりです。
| 要件 | 内容 |
|---|---|
| 業務従事 | その販売場で酒類の販売業務に従事する者であること |
| 研修 | 過去3年以内に酒類販売管理研修を受講していること |
| 雇用の見込み | 引き続き6か月以上の雇用が予定されていること |
| 年齢 | 18歳以上であること |
| 除外 | 派遣社員は派遣期間にかかわらず選任できません |
パート・アルバイト・契約社員でも選任できます。選任できないのは派遣社員です。これは派遣期間の長さにかかわりません。
常駐は求められていません。Q&Aが示す目安は、おおむね2時間から3時間です。これを超えて酒類販売管理者が不在となる場合、責任者を指名して配置する必要があるとしています。
副業として1人で営む場合、自分を選任できるかは雇用関係の読み方に関わります。Q&Aは雇用の見込みを要件として挙げており、個人事業主本人の選任について直接の記述がありません。この点は所轄の税務署に確認してください。
研修は2時間で、受講料は4,500円です
研修は国税庁が指定した団体が実施します。全国小売酒販組合中央会の集合研修を例に取ると、費用と時間は次のとおりです。
| 項目 | 内容 |
|---|---|
| 受講料(非組合員) | 4,500円 |
| 受講料(組合員) | 2,500円 |
| 研修時間 | 2時間(10時〜12時または14時〜16時) |
| 入室 | 開始30分前から。開始時刻を過ぎると理由を問わず受講できません |
| 内容 | 法改正と最新動向、販売場レイアウト写真を使った重要基準の説明、年齢確認の実務 |
受講料にテキスト代等の諸費用が含まれます。初回と再受講で額は変わりません。
開始時刻を過ぎると受講できないため、集合研修では日程の確保が先になります。開催が月数回の地域では、ここで数週間を失います。
もっとも、集合研修だけではありません。中央会はeラーニング研修も案内しています。日程待ちを避けたい場合は、こちらが早いはずです。
| 項目 | 集合研修 | eラーニング研修 |
|---|---|---|
| 受講料 | 4,500円(組合員2,500円) | 3,900円(クレジットカードのみ) |
| 所要時間 | 2時間 | 標準学習時間 約2時間30分 |
| 日程 | 10時〜12時または14時〜16時 | 自由。24時間いつでも受講できます |
| 受講期間 | 当日のみ | 登録日から30日間。分割して受講できます |
| 申込 | フォーム・FAXまたは郵送 | スマートフォンかタブレットから。本人確認にマイナンバーカードか運転免許証を使います |
eラーニング研修は販売場の所在地に関わらず受講できます。ただし実施地域は変更される場合があるため、申込前に対象かを確認してください。
受講証はマイページからダウンロードします。期限内に必ず保存してください。再発行には1,000円の手数料がかかります。
研修は一度受ければ終わりではありません。酒類業組合法第86条の9第6項は、財務省令で定める期間ごとに受講させることを定めています。その期間について、国税庁のQ&Aは3年を超えない期間ごととしています。
申込の方法は団体ごとに別です。中央会の場合、非組合員は申込フォームかFAX・郵送で、受講料の振込をもって受付完了となります。電話での受付はしていません。
選任を怠ると50万円以下の罰金です
管理者をめぐる義務には、罰金と過料が付いています。過料とは、刑罰ではない金銭的な制裁のことです。
| 違反の内容 | 制裁 | 根拠 |
|---|---|---|
| 選任義務に違反した(研修未受講者の選任を含む) | 50万円以下の罰金 | 酒類業組合法第98条二の二 |
| 選任の届出を怠った | 10万円以下の過料 | 酒類業組合法第101条十二 |
| 定期研修を受けさせず、勧告・命令にも従わなかった | 50万円以下の罰金 | 酒類業組合法第98条二の三 |
| 標識の掲示義務 | 罰則はありません | 国税庁「酒類販売管理者制度に関するQ&A」問2 |
研修を受けていない人を選任した時点で、罰金の対象になります。選任そのものを後回しにできない理由がここにあります。
3行目は命令違反の構造です。定期研修を受けさせていない状態が続くと、勧告や命令を経て罰則に至ります。
4行目は例外的に軽い扱いです。標識とは、販売場に掲げる表示板のことです。この掲示義務には罰則がありません。ただし義務であること自体は変わらないため、掲示を省く理由にはなりません。
欠員が生じた場合の新たな選任は「速やか」に行うとされています。期限が日数で切られていないぶん、放置しにくい書き方です。
20歳未満への表示は納品書まで及びます
通信販売では、表示する場所が1か所では済みません。広告、申込書、納品書の3か所に分かれます。
「二十歳未満の者の飲酒防止に関する表示基準」が求めている内容は次のとおりです。
| 表示する場所 | 表示する内容 |
|---|---|
| 広告・カタログ等 | 「20歳未満の者の飲酒は法律で禁止されている」または「20歳未満の者に対しては酒類を販売しない」旨(どちらかを選べます) |
| 申込書等 | 申込者の年齢記載欄を設け、その近接箇所に上記いずれかの旨 |
| 納品書等 | 「20歳未満の者の飲酒は法律で禁止されている」旨 |
文字の大きさにも決まりがあります。表示基準は「10ポイントの活字(インターネット等による場合には酒類の価格表示に使用している文字)以上の大きさの統一のとれた日本文字」としています。ネットショップが基準にするのは括弧の側です。商品価格に使っている文字と同じ大きさ以上で表示してください。
ネットショップのフッターに1行入れるだけでは足りません。申込フォームに年齢記載欄を置き、納品書にも文面を載せる必要があります。
そのまま使える表示文面(3か所分)
- 広告・商品ページ:20歳未満の者に対しては酒類を販売しません。
- 申込フォーム:生年月日[ 年 月 日](年齢記載欄)/その近接箇所に「20歳未満の者に対しては酒類を販売しません」
- 納品書・同梱書類:20歳未満の者の飲酒は法律で禁止されています。
3か所いずれも統一のとれた日本文字で表示します。大きさは10ポイントの活字以上が原則で、インターネット等による場合は酒類の価格表示に使っている文字以上が基準です。上2つは「20歳未満の者の飲酒は法律で禁止されている」旨に差し替えても基準を満たします。上の文面は表示基準が求める旨をそのまま文の形にしたもので、言い回しの細部は各店の表記に合わせて差し支えありません。
通達の第11条関係は、販売方法にも条件を挙げています。「酒類の購入申込者が20歳未満の者でないことを確認できる手段を講ずる場合に限る」という文面です。年齢確認は努力目標ではなく、免許の条件です。
ECカートの標準機能では足りないことがあります
既成のネットショップサービスには、年齢確認のポップアップを出す機能があるものとないものがあります。納品書のテンプレートに文面を入れられるかどうかも分かれます。
サービスの選定が、表示義務の充足とつながります。免許を取る前に、使う予定のカートで次の4点を実装できるか確かめてください。
| 確認する設定 | 何を見るか |
|---|---|
| 年齢確認のモーダル | 購入前に生年月日または年齢を入力させる画面を出せるか |
| 申込画面の年齢記載欄 | フォームに年齢の入力欄を追加し、その近くに文面を置けるか |
| 納品書のテンプレート | 納品書や同梱明細に定型文を差し込めるか |
| 送料と同梱の設定 | 瓶の重量帯で送料を設定でき、同梱不可の指定ができるか |
無料プランでは年齢確認の画面を出せないサービスもあります。プランの選定も表示義務の一部です。
特定商取引法の広告表示も重なります
通信販売には、酒類とは関係のない表示義務もかかります。特定商取引法の通信販売です。
消費者庁の特定商取引法ガイドによると、同法第11条が広告への表示事項を定めています。主なものは次のとおりです。
| 表示事項 | 中身 |
|---|---|
| 価格 | 販売価格と送料 |
| 代金 | 支払時期と支払方法 |
| 引渡し | 商品の引渡時期 |
| 返品 | 申込みの撤回や解除に関する事項(返品特約があればその内容) |
| 事業者 | 氏名または名称、住所、電話番号 |
個人で営む場合も、氏名と住所と電話番号の表示が求められます。副業として匿名で売ることはできません。
返品特約を表示していない場合の扱いも決まっています。同法第15条の3により、消費者は引渡しを受けた日から8日以内であれば申込みの撤回や解除ができます。
同法第12条は誇大広告を禁じています。「著しく事実に相違する表示」や、実際よりも著しく優良・有利と誤認させる表示が対象です。酒の効能をうたう表現は、ここに触れます。
原価を下回る価格での継続販売は基準違反です
安く売って数で勝つという戦略は、酒類では取れません。国税庁の告示が、原価割れの継続販売を禁じています。
酒類の公正な取引に関する基準(平成29年3月31日 国税庁告示第2号、最終改正 令和4年3月31日)の第2項第1号は、次の行為を挙げています。
「正当な理由なく、酒類を当該酒類に係る売上原価の額と販売費及び一般管理費の額との合計額を下回る価格で継続して販売すること」
対象は「酒類業者」です。製造業者と販売業者を区別していません。副業の規模でも、この基準の外にはいません。
売上原価に販売費と一般管理費を足した額を、総販売原価と呼びます。仕入値だけでなく、送料や決済手数料、梱包材まで含んだ原価です。
基準に反した場合の流れは3段です。
| 段階 | 内容 | 根拠 |
|---|---|---|
| 指示 | 国税庁長官が、行為を取り止めることなど必要な事項を指示 | 基準第7項 |
| 命令 | 公正な取引の基準に関する命令 | 酒類業組合法第86条の4 |
| 免許取消し | 命令に違反した場合、販売業免許の取消しの対象 | 酒税法第14条第4号 |
3行目までつながっているのが重いところです。酒税法第14条第4号は、酒類業組合法第86条の4の命令に違反した場合を取消事由としています。
原価割れの集客は、免許そのものを失う経路に乗ります。大手の価格に合わせて赤字で売るという設計は、最初から外してください。
帳簿と2本の報告書が4月30日に来ます
免許は取ったあとに義務が続きます。帳簿と年1回の報告が2本です。
記帳義務は酒税法第46条が定めています。条文は次のとおりです。
「酒類製造者、酒母若しくはもろみの製造者、酒類の販売業者又は特例申告者は、政令で定めるところにより、製造、貯蔵、販売(販売の代理又は媒介を含む。以下同じ。)又は保税地域からの引取りに関する事実を帳簿に記載しなければならない。」
報告書は2本あり、どちらも4月30日が期限です。ただし国税庁の案内は、2本で表現を変えています。
| 報告書 | 根拠 | 提出期限(案内の原文) | 提出先 |
|---|---|---|---|
| 酒類の販売数量等報告書 | 酒税法第47条第4項 | 「報告対象年度の翌会計年度の4月30日まで」 | 酒類販売場等の所在地を所轄する税務署 |
| 「二十歳未満の者の飲酒防止に関する表示基準」の実施状況等報告書 | 酒類業組合法第91条 | 「報告対象年度の4月30日まで」 | 同じ税務署 |
販売数量等の報告手続と表示基準の実施状況等報告手続で、原文の表現が違います。どちらも4月30日という日付は同じです。どの年度分をいつ出すのかは、1年目に税務署で確認してください。
4月30日が土日祝に当たる場合は翌日が期限になります。期限が所得税の確定申告の直後に来るため、個人の副業では見落としやすい時期です。
どちらもe-Taxで提出できます。国税局が作成補助ツールを公開しており、紙で出す必要はありません。
販売業の休止と開始にも申告義務があります。酒税法第47条第3項は、販売業を休止または開始したときに遅滞なく申告することを定めています。
2年売らないと免許は取消しの対象です
免許には更新制度がありません。そのかわりの歯止めが、使っているかどうかの確認です。
酒税法第14条は、税務署長が販売業免許を取り消すことができる場合を4号並べています。第3号が次の規定です。
「二年以上引き続き酒類の販売業をしない場合」
先に免許だけ取っておくという準備の仕方は、2年の壁に当たります。副業の開始時期が固まってから申請するほうが、制度の建て方に合います。
ほかの3号も見ておく価値があります。
| 号 | 取消しの事由 |
|---|---|
| 第1号 | 偽りその他不正の行為により販売業免許を受けた場合 |
| 第2号 | 第10条第3号から第5号まで、または第7号から第8号までに規定する者に該当することとなった場合 |
| 第3号 | 二年以上引き続き酒類の販売業をしない場合 |
| 第4号 | 酒類業組合法第84条第3項または第86条の4の規定による命令に違反した場合 |
第2号は、免許を取ったあとに欠格事由に当たった場合です。免許は一度取れば安全地帯に入るという制度ではありません。更新のない制度に置かれた、別の歯止め。
イベント出店は2週間前までの申請が原則です
博覧会場や催事場で臨時に売る場合は、期限付酒類小売業免許という別の枠があります。思い立って週末のイベントに出すことはできません。
国税庁の案内は、販売場を開設する日の2週間前までに申請するとしています。提出先は臨時販売場の所在地を所轄する税務署です。
一定の要件を満たす場合は、届出で足ります。期限は開設する日の10日前までです。ただし届出の対象は限られます。
取扱いの改正についてが挙げているのは「酒類製造者又は酒類販売業者が有料入場の催物等で販売する場合など」と、「催物等の開催期間が7日以内である場合等」です。要件の全体像は別紙に委ねられています。
同じページは回数も制限しています。「同一者による同一場所での届出は月1回に限ることとし」と書かれています。2回目以降は申請による免許の取得です。
| 手続 | 期限 | 使える場面 |
|---|---|---|
| 期限付酒類小売業免許の申請 | 開設する日の2週間前まで | 原則。初めて出店する場合はこちら |
| 届出 | 開設する日の10日前まで | 一定の要件を満たす場合。酒類製造者・酒類販売業者が有料入場の催物等で売る場合などが挙げられています |
| 2回目以降の同一場所 | 申請による | 同一者・同一場所の届出は月1回まで |
免許をまだ持っていない段階で初めて出店するなら、2週間前までの申請を前提に組んでください。10日前という数字だけを見て動くと、間に合いません。
酒類販売管理者の選任も必要です。臨時販売場での販売開始までに選任し、選任後2週間以内に選任届出書を提出します。
免許の期限や登録免許税の扱いについて、国税庁の当該ページには記載がありませんでした。出店の計画が具体化した段階で税務署に確認してください。
中古の酒を買い取るなら法律が2本になります
プレミア価格のウイスキーや古酒を個人から買い取って売る形は、酒税法だけでは済みません。古物営業法も重なります。
古物営業法第2条第1項の「古物」の定義には、酒類を除く規定がありません。警察庁の解釈運用基準は、小売店等から一度でも一般消費者の手に渡った物品は未使用でも古物に該当するとしています。
つまり、個人から買い取った酒は古物です。買う側に古物営業法、売る側に酒税法がかかります。
| 行為 | かかる法律 | 必要なもの | 窓口 |
|---|---|---|---|
| 個人から酒を買い取る | 古物営業法 | 古物商許可 | 営業所所在地を管轄する警察署 |
| 買い取った酒を継続して売る | 酒税法 | 酒類販売業免許 | 販売場所在地の所轄税務署 |
| 蔵・卸から仕入れて売る | 酒税法 | 酒類販売業免許 | 同上 |
| 自分が飲むために買った酒を処分する | どちらも不要 | ― | ― |
窓口は2つです。警察と税務署に分かれます。順番に決まりはありませんが、どちらも審査に時間がかかるため並行して進める形になります。
取り扱う区分の届出で酒類をどの区分に含めるかは、都道府県警察ごとの運用に関わります。本記事の調査では、酒類を名指しして区分を示した警察の公表資料に当たれませんでした。管轄の警察署で確認してください。
古物商許可の側の要件と費用は、手数料19,000円と標準処理期間40日の整理にまとめています。酒類販売業免許の3万円と2か月に、そのまま重なります。
2026年10月1日に酒税が動きました
直近で仕入れの前提が変わりました。発泡性酒類の税率が改正されています。
国税庁の酒税率一覧表(令和8年10月1日〜)を見ると、変化が分かります。ビールと発泡酒が1キロリットル当たり155,000円で同額になりました。その他の発泡性酒類は100,000円です。
手持品課税・戻税の資料は、改正の方向を品目別に示しています。手持品課税と戻税とは、税率が変わる日に在庫を持っていた事業者から差額を取る、または返す仕組みのことです。
| 品目 | 方向 | 1リットル当たり | 350ml缶1本当たり |
|---|---|---|---|
| ビール、発泡酒(麦芽比率50パーセント以上またはアルコール分10度以上) | 引下げ | 26円 | 9.1円 |
| 発泡酒②(いわゆる新ジャンル) | 引上げ | 約21円 | 約7.26円 |
| その他の発泡性酒類(アルコール分10度未満) | 引上げ | 20円 | 7円 |
| その他の発泡性酒類(アルコール分10度以上11度未満) | 引上げ | 80円 | 28円 |
4行目が最大の引上げ幅です。アルコール分10度以上11度未満の缶チューハイやハードセルツァーは、1本で28円上がります。10度未満の7円と同じ「その他の発泡性酒類」でも、度数で税率の差が4倍あります。
ビールが1本9.1円下がり、新ジャンルが約7.26円上がりました。缶の棚で安い順に並んでいた並びが、ここで入れ替わります。
在庫を持つ側には手続が発生します。引上げ対象の酒類を販売目的で2,000リットル以上所持していた場合、手持品課税の申告対象です。基準時点は2026年10月1日午前0時でした。
申告・届出の期限は2026年11月2日で、納付の期限は2027年3月31日です。引下げ額のみで還付を受ける場合は、2,000リットルの基準に関係なく届出が必要とされています。
副業の規模で2,000リットルを持つことは通常ありません。それでも、戻税の届出が数量基準と無関係である点は読んでおく価値があります。
酒税を納めるのは製造者で、小売業者ではありません
税率の話が出てくると、自分が酒税を申告するのかと迷うでしょう。酒税法第6条がその線を引いています。
「酒類の製造者は、その製造場から移出した酒類につき、酒税を納める義務がある。」「酒類を保税地域から引き取る者(以下「酒類引取者」という。)は、その引き取る酒類につき、酒税を納める義務がある。」
納めるのは製造者と引取者です。小売の段階で酒税を申告する場面は、手持品課税のような例外に限られます。仕入値には酒税が含まれているため、税率の改正は原価の変動として効いてきます。
月3万円の利益には売上15万7,000円前後が必要です
収益の目安を示した公的資料は見つかりませんでした。そのかわり、構造だけなら逆算できます。
初期の実費は、登録免許税3万円と研修受講料の合計です。集合研修なら34,500円、eラーニング研修なら33,900円になります。この合算は本記事の計算です。納税証明書や登記事項証明書の実費は別にかかります。
粗利率には公表された実績があります。国税庁の酒類小売業者の概況(令和6年度分)は、業態別に1者当たりの酒類小売売上高と酒類売上総利益を示しています。
一般酒販店は売上高57,662千円に対して売上総利益10,987千円です。割ると約19.1パーセントになります。この比率の計算は本記事のものです。
| 業態 | 1者当たり酒類小売売上高 | 酒類売上総利益 | 粗利率(本記事の計算) |
|---|---|---|---|
| 一般酒販店 | 57,662千円 | 10,987千円 | 約19.1パーセント |
| コンビニエンスストア | 18,656千円 | 5,124千円 | 約27.5パーセント |
| 全体 | 98,569千円 | 17,365千円 | 約17.6パーセント |
小規模な小売の実績が約19パーセントということは、仕入値の裏にある余地もそこまでという意味です。逆算すると次のようになります。
| 目標の月間利益 | 必要な売上(粗利率19.1パーセント) | 必要な売上(粗利率30パーセント) |
|---|---|---|
| 1万円 | 約5万2,000円 | 約3万3,000円 |
| 3万円 | 約15万7,000円 | 10万円 |
| 5万円 | 約26万2,000円 | 約16万7,000円 |
一般酒販店の実績値で見ると、月3万円の利益には売上15万7,000円前後が必要です。逆算は本記事の計算で、個別の店の成績を示すものではありません。
なお同じ資料は、酒類小売業者が74,081者、酒類販売場が153,343場であることも示しています。
1本800円の輸入ビールで売上15万7,000円なら、月196本です。送料と決済手数料は粗利から引かれるため、実際にはもう少し本数が要ります。
価格では勝てない設計になっています
ここで効いてくるのが、前の節の基準です。総販売原価を下回る価格での継続販売は、公正な取引の基準に反します。
安売りで回転を上げるという打ち手が、制度の側で封じられています。残るのは品揃えと情報です。
3,000キロリットルの枠は、裏返すと参入の壁でもあります。大手が入ってこない棚が残る、という意味です。小さな蔵や輸入の銘柄を掘る方向が、制度と噛み合います。
酒は重く、送料が粗利を削ります。配送の条件は運送業者の約款によるため、本記事では具体的な送料を示しません。カートを選ぶ前に、送料設定と同梱のルールを決めてください。
免許の線と税金の線はずれています
免許の要否と、所得税の課税は別の軸で動きます。片方が不要でも、もう片方は残ります。
自分が飲むために買った酒を家庭で不要になって売る場合、免許は要りません。ただし売却益が出れば所得の問題になります。
| 場面 | 酒類販売業免許 | 所得の扱い |
|---|---|---|
| 不要になった自分の酒を1回売る | 要りません | 生活に使っていた物(生活用動産)の譲渡に当たれば非課税の余地があります |
| プレミア価格で繰り返し売る | 要ります | 所得として申告の対象です |
| 免許を取って事業として売る | 要ります | 開業届と帳簿が前提になります |
軽くなる軸と重くなる軸が、ここで入れ替わります。免許が要らないことは、申告が要らないことを意味しません。
消費税の扱いにも線があります。国税庁のタックスアンサーNo.6102は、軽減税率8パーセントの対象品目を「飲食料品(酒類を除く)」としています。
酒類は軽減税率の対象外で、標準税率の10パーセントです。同じページは、令和9年4月1日から令和11年3月31日までの2年間、飲食料品の譲渡について消費税率を引き下げる旨にも触れています。酒類はその飲食料品から除かれているため、この引下げの対象にも入りません。
食品を一緒に売る設計にするなら、税率が2つ並ぶ点を先に決めてください。
開業届の提出期限と出し方と、20万円ルールと必要書類は別の記事にまとめています。
酒類の小売は在庫を持つ副業なので、売れ残りが経費にならない点が効きます。仕入れた金額のうち経費になるのは売れた分だけです。在庫の扱いは10万円のPCが全額落ちない理由と同じ考え方で整理できます。
課税事業者として登録する場合は、登録で本名が公表される仕組みも先に読んでください。登録の影響は酒販でも同じです。
免許を取ると販売場に標識を掲示します。氏名が店頭に出る経路については、住民税でバレない仕組みと5つの対策で扱った話とは別の経路です。
今日やることは3つです
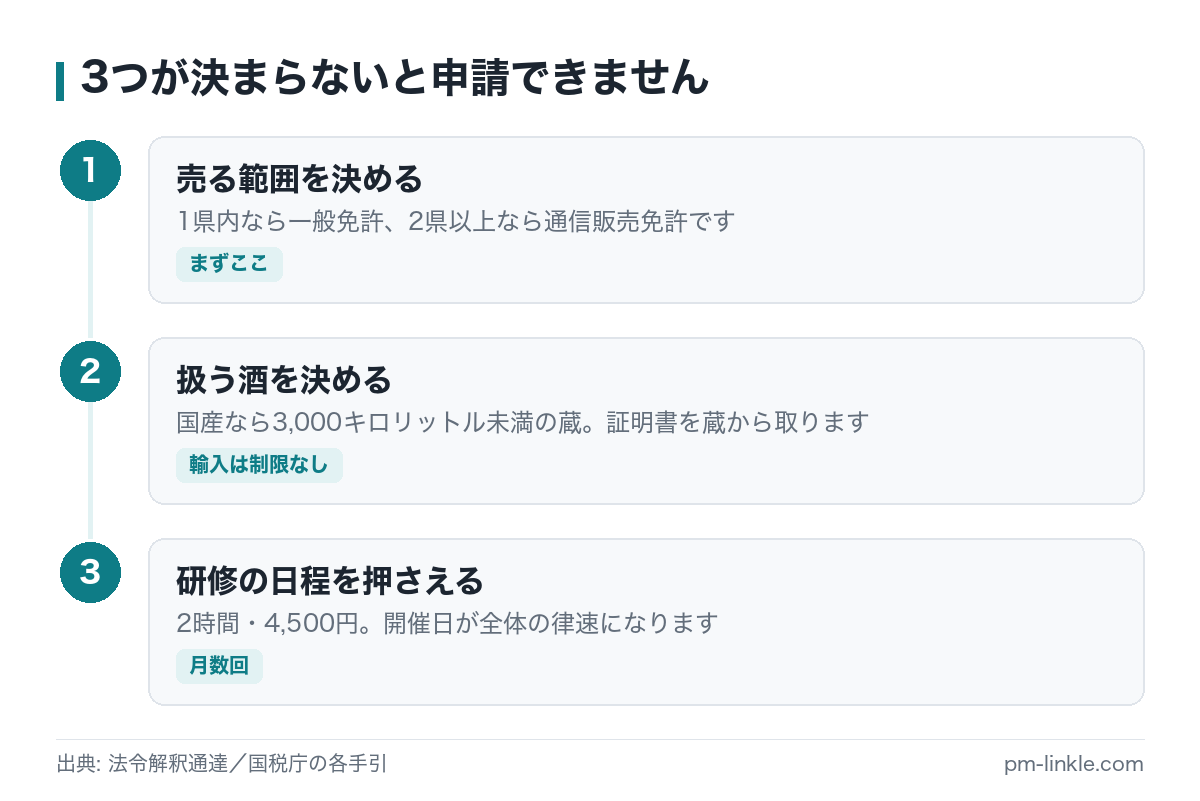
売る範囲と扱う酒を先に決めると、申請する免許の区分が確定します。やることは3つで、うち2つは相手の都合で日数が動きます。
1つ目は、売る範囲を1県内か2県以上かで決めることです。これが免許区分を決めます。
2つ目は、扱う酒を国産か輸入かで決めることです。国産なら蔵に証明書を依頼する工程が増えます。
3つ目は、酒類販売管理研修の受講を予約することです。集合研修は開催が月数回の地域もあるので、随時受講できるeラーニング研修と比べて早いほうを選んでください。
1つ目と2つ目が決まらないと、申請する免許の区分が決まりません。区分を間違えると、免許を取ったあとに売れない品揃えになります。
やらなくていい工程も確かめておいてください。輸入酒だけで組むなら、蔵への証明書の依頼は不要です。
免許を先に取っておくという準備も要りません。2年以上売らない状態が続けば、取消しの対象になります。
相談先は、販売場にする場所を所轄する税務署です。税務署の所轄は国税庁サイトの税務署検索で調べられます。
酒類の相談は酒類指導官という担当の職員が受けます。置かれている署が複数の管轄をまとめている地域もあるため、電話で窓口を確かめてから持参してください。
そのうえで、免許が下りたあとに残る義務をもう一度見ておいてください。選任・記帳・年2本の報告・表示の4つは、営業を続けるかぎり毎年効きます。
3年ごとの研修も忘れやすい工程です。受講の間隔が3年を超えると、選任の要件を満たさなくなります。
売る範囲がまだ決まっていないなら、ここから逆算してください。通販で扱える酒の範囲を見る
よくある質問:免許の区分と手続き
免許の要否と区分でいちばん迷いやすいのは、売り方の線引きと申請の実費でしょう。35問に分けて答えます。数字の出どころは各回答に書いています。
Q1. お酒をネットで売るにはどの免許が必要ですか。
通信販売酒類小売業免許です。国税庁の手引は、この免許の対象を「2都道府県以上の広範な地域の消費者等を対象として」商品の内容や価格を提示し、通信手段で申込みを受けて行う販売としています。
対象が1つの都道府県に収まるなら、一般酒類小売業免許の範囲です。全国向けのネットショップなら通信販売酒類小売業免許の側になります。
Q2. 一般酒類小売業免許だけでネット販売できますか。
同一都道府県内に限ればできます。国税庁の「一般酒類小売業免許申請の手引」に、その範囲が書かれています。
2都道府県以上に広げる場合は別の免許が必要です。法令解釈通達の第11条関係は、一般酒類小売業免許に原則として「通信販売を除く小売に限る。」という条件を付すとしています。条件は免許通知書に記載されます。
Q3. 通信販売の免許があれば大手メーカーのビールも売れますか。
売れません。法令解釈通達の第10条第11号関係4は、通信販売できる国産酒類を「酒類の品目ごとの課税移出数量が、全て3,000キロリットル未満である製造者」の酒類に限っています。
この製造者を通達は「特定製造者」と呼んでいます。大手メーカーの出荷量は3,000キロリットルを大きく超える水準です。店頭で売るなら一般酒類小売業免許で扱えます。
Q4. 3,000キロリットルはどれくらいの量ですか。
350ml缶に換算すると約857万本です。3,000,000リットルを0.35リットルで割って求めています。この換算は本記事の計算です。
年間でこの本数を超えて出荷する蔵は、通信販売の対象から外れます。小規模な蔵やクラフトビールの醸造所は、多くがこの枠の内側にあります。
Q5. 取引したい蔵が3,000キロリットル未満かを自分で調べられますか。
各蔵の課税移出数量は公表されていません。自分で確認する方法は見つかりませんでした。
確実なのは製造者に直接聞くことです。通販免許の申請には「通信販売の対象となる酒類である旨の証明書」を製造者から取る必要があります。この証明書を出せるかどうかを尋ねれば、枠に入るかが分かります。
Q6. 輸入ワインなら数量の制限はありませんか。
ありません。通信販売酒類小売業免許申請の手引は「輸入酒類については、酒類の品目や数量の制限はありません」と明記しています。
国産酒の規模制限を避ける設計として、輸入酒に寄せる選び方があります。ただし、輸入には2通りあります。国内の輸入業者や卸から仕入れる形と、自分で海外から輸入する形です。
後者には酒税の引取りや通関、食品に関する輸入の手続が重なります。本記事ではその範囲を扱っていません。免許の話だけでは完結しない点にご注意ください。
Q7. 自分が買ったお酒をメルカリで売るのに免許は要りますか。
家庭で不要になった分を出品する範囲なら要りません。国税庁のQ&Aは、自分の飲用目的で買った酒や受贈された酒のうち、家庭で不要になったものの出品を免許不要としています。
継続して出品し販売を行う場合は免許が必要です。メルカリも2023年6月30日のお知らせで「酒税法による酒類販売業の免許を受けずに、継続的に酒類を出品する行為は禁止されています」と明記しました。
Q8. 何本までなら無免許で売れますか。
本数の基準は条文にも国税庁の公表資料にも見当たりません。見られているのは数量ではなく継続性です。
国税庁のリーフレットは、継続して販売する行為が営利目的かどうかにかかわらず販売業に該当するとしています。数量で線を引いた資料は本記事の調査では確認できませんでした。
Q9. 利益が出ていなければ免許は要りませんか。
要ります。国税庁のリーフレットは、営利を目的としているかどうかを問わないとしています。
原価のまま売る場合も、知人だけに売る場合も同じです。リーフレットは販売先が特定か不特定かも問わないとしています。
Q10. 無免許で売るとどうなりますか。
酒税法第56条第1項により1年以下の拘禁刑または50万円以下の罰金です。同項第1号が「第九条第一項の規定による販売業免許を受けないで酒類の販売業をした者」を挙げています。
刑の名称が拘禁刑なのは、2025年6月1日施行の刑法改正によるものです。さらに酒税法第10条第8号は、拘禁刑以上の刑から3年を経過していない者に免許を与えないことができるとしています。無免許で罰金を受けると、正規に免許を取る道もしばらく閉じます。
Q11. 免許の取得費用はいくらですか。
国への納付は登録免許税の3万円です。国税庁の案内は「申請には手数料は不要ですが、酒類の販売業免許1件につき登録免許税が課税されます」としています。
ほかに酒類販売管理研修の受講料がかかります。全国小売酒販組合中央会の集合研修は非組合員4,500円、組合員2,500円、eラーニング研修は3,900円となっています。合わせて33,900円から34,500円が最低限の実費です。この合算は本記事の計算です。納税証明書や登記事項証明書の取得費は別にかかります。
Q12. 申請はオンラインでできますか。
できます。国税庁の案内は「パソコンからe-Taxソフトで申請書を作成の上、提出することが可能です」としています。
書面で作成して持参または送付することもできます。公開後の年2本の報告書も、e-Taxで提出できます。
Q13. 申請書はどこで入手しますか。
国税庁サイトの「申請書様式・記載要領」欄にPDFで掲載されています。主なものは酒類販売業免許申請書、その記載要領、販売業免許申請書次葉1〜6です。
一般酒類小売業免許の様式は「一般酒類小売業免許申請の手引」で確認するよう案内されています。通信販売の場合は通販手引の側を見てください。
Q14. 免許が下りるまで何か月かかりますか。
標準処理期間は2か月です。手引は「申請書等の提出のあった日の翌日から2か月以内」としています。
ただし補正や追加書類の提出に要した期間は除外され、税務署長限りで処理しない案件は2か月を超えることがあります。研修の日程待ちと添付書類の収集を含めると、動き出してから販売開始までは3か月前後を見ておく形になります。
Q15. 酒類の販売経験が3年ないと免許は取れませんか。
3年は条文上の要件ではありません。通販手引は知識及び能力の基準を「経験その他から判断し、適正に酒類の通信販売を行うため十分な知識、経営能力及び販売能力を有すると認められる者」としています。年数は書かれていません。
3年が出てくるのは法令解釈通達です。第10条第10号関係3(1)の注が、経歴の例として「酒類の製造業若しくは販売業(薬用酒だけの販売業を除く。)の業務に直接従事した期間が引き続き3年以上である者」などを挙げています。挙げられているのは例であって、満たさなければ門が閉じる要件ではありません。どこまでで足りるかは所轄の税務署の判断です。
Q16. 自宅を販売場にできますか。
手引に明文はありません。この点は所轄の税務署に確認してください。
確認すべき書類は決まっています。手引が添付書類として求めているのは、賃貸借契約書等の写しです。賃貸物件は契約書の用途制限、分譲マンションは管理規約が問題になります。用途が住居専用の物件では、貸主や管理組合の承諾がないと申請できません。
Q17. 飲食店をやっているのですが、同じ場所で酒を売れますか。
同一の場所には販売場を置けません。手引は、酒類の製造場や他の販売場、酒場や料理店などと同一の場所に販売場を設けられないとしています。
同じ建物で行う場合は区画の明確さが問われます。手引が挙げているのは3点です。売場が物理的に区分されていること、酒類販売業務の専従者がいること、代金の決済が独立していることです。狭い店舗の中に棚を借りる形は基準を満たしません。
Q18. 酒類販売管理者には自分を選任できますか。
国税庁の「酒類販売管理者制度に関するQ&A」に直接の記述がありません。要件として「引き続き6か月以上の雇用が予定されていること」が挙げられているため、雇用関係を前提とした書き方になっています。
個人事業主本人を選任できるかは、所轄の税務署に確認してください。なおパート・アルバイト・契約社員は選任できます。選任できないのは派遣社員で、派遣期間の長さにかかわりません。
よくある質問:運営・費用・税金
免許が下りたあとに効いてくるのは、研修の更新と表示と年2本の報告です。運営・費用・税金について17問に答えます。
Q19. 研修はいくらで、何時間かかりますか。
集合研修とeラーニング研修で変わります。全国小売酒販組合中央会の集合研修は非組合員4,500円、組合員2,500円で、研修時間は2時間です。eラーニング研修は3,900円で、標準学習時間は約2時間30分です。
受講料にテキスト代等の諸費用が含まれます。初回と再受講で額は変わりません。開始30分前から入室でき、開始時刻を過ぎると理由を問わず受講できません。
これは集合研修の条件です。eラーニング研修は受講料3,900円、標準学習時間は約2時間30分で、登録日から30日間いつでも受講できます。申込はスマートフォンかタブレットから行い、本人確認にマイナンバーカードか運転免許証を使います。
Q20. 研修は一度受ければ終わりですか。
3年ごとの受講が必要です。酒類業組合法第86条の9第6項は財務省令で定める期間ごととしており、国税庁のQ&Aはその期間を3年を超えない期間ごととしています。
受けさせていない状態で勧告や命令を受け、それに従わなかった場合は50万円以下の罰金の対象です。根拠は酒類業組合法第98条二の三です。
Q21. ネットショップにはどんな表示が必要ですか。
酒類の表示が3か所に分かれます。「二十歳未満の者の飲酒防止に関する表示基準」は、広告・カタログ等と申込書等に「20歳未満の者の飲酒は法律で禁止されている」または「20歳未満の者に対しては酒類を販売しない」旨のいずれかを、申込書等では年齢記載欄を設けてその近接箇所に、納品書等には「20歳未満の者の飲酒は法律で禁止されている」旨を求めています。
文字の大きさは10ポイントの活字以上で、インターネット等による場合は酒類の価格表示に使用している文字以上です。これに加えて特定商取引法第11条の広告表示事項もかかります。さらに通達の第11条関係は、購入申込者が20歳未満でないことを確認できる手段を講ずることを免許の条件として挙げています。
Q22. 個人でも氏名や住所を公開しないといけませんか。
通信販売では必要です。消費者庁の特定商取引法ガイドは、同法第11条の表示事項として事業者の氏名または名称、住所、電話番号を挙げています。
副業として匿名で売ることはできません。また免許を取ると販売場に標識を掲示します。標識の掲示義務には罰則がありませんが、義務であること自体は変わりません。
Q23. 安く売って数を取る戦略は取れますか。
取れません。「酒類の公正な取引に関する基準」の第2項第1号は「正当な理由なく、酒類を当該酒類に係る売上原価の額と販売費及び一般管理費の額との合計額を下回る価格で継続して販売すること」を挙げています。
対象は「酒類業者」で、製造業者と販売業者を区別していません。基準に反すると指示が行われ、酒類業組合法第86条の4の命令に進みます。命令に違反した場合は、酒税法第14条第4号により免許取消しの対象です。
Q24. 免許を取ったあと毎年やることは何ですか。
帳簿の記載と、4月30日期限の報告書2本です。記帳義務は酒税法第46条、酒類の販売数量等報告書は同法第47条第4項、表示基準の実施状況等報告書は酒類業組合法第91条が根拠です。
提出先はどちらも酒類販売場等の所在地を所轄する税務署です。4月30日が土日祝に当たる場合は翌日が期限になります。どの年度分をいつ出すのかは、国税庁の案内で表現が揃っていないため1年目に税務署で確認してください。
Q25. 免許を取って使わないまま置いておけますか。
2年で取消しの対象になります。酒税法第14条第3号は「二年以上引き続き酒類の販売業をしない場合」を取消事由としています。
更新制度はありませんが、放置してよい制度でもありません。開始時期が固まってから申請してください。
Q26. イベントだけで売る場合も免許が必要ですか。
期限付酒類小売業免許が必要です。原則は申請で、販売場を開設する日の2週間前までに行います。
一定の要件を満たす場合は届出でよく、期限は10日前までです。ただし国税庁の改正ページが挙げているのは「酒類製造者又は酒類販売業者が有料入場の催物等で販売する場合など」や「催物等の開催期間が7日以内である場合等」です。同一者による同一場所での届出は月1回に限られ、2回目以降は申請になります。免許をまだ持っていない段階なら、2週間前までの申請を前提に組んでください。
Q27. 中古のウイスキーを個人から買い取って売るには何が必要ですか。
古物商許可と酒類販売業免許の両方です。古物営業法第2条第1項の古物の定義に酒類を除く規定はありません。警察庁の解釈運用基準は、一度でも一般消費者の手に渡った物品は未使用でも古物に該当するとしています。
買い取る行為に古物営業法、継続して売る行為に酒税法がかかります。窓口は営業所所在地を管轄する警察署と、販売場所在地の所轄税務署に分かれます。取り扱う区分の届出で酒類をどの区分に含めるかは、警察の公表資料に当たれませんでした。管轄の警察署で確認してください。
Q28. 仕入れ先はどうやって探しますか。
公的な名簿は見つかりませんでした。実務としては、通信販売の場合は扱いたい蔵へ直接問い合わせる形になります。証明書の発行を依頼する相手が、そのまま仕入れ先になります。
注意点は仕入れ先の免許です。酒類販売業免許は売る側にかかります。個人から買い集めて仕入れに充てると、相手方が無免許販売になります。卸売業者から仕入れる場合は、免許の区分を確認してください。
Q29. 月にいくら売れば利益が出ますか。
粗利率の実績から逆算できます。国税庁「酒類小売業者の概況」(令和6年度分)によると、一般酒販店の1者当たり酒類小売売上高は57,662千円、酒類売上総利益は10,987千円です。粗利率は約19.1パーセントになります。この計算は本記事のものです。
この比率なら、月3万円の利益には売上15万7,000円前後が必要です。1本800円の輸入ビールで196本という規模です。送料と決済手数料は粗利から引かれます。原価割れでの継続販売は公正な取引の基準に反するため、値下げで回転を上げる打ち手は取れません。
Q30. お酒は普通の宅配便で送れますか。
配送を受け付けるかどうかは運送業者の約款によります。公的資料で確認できなかったため、本記事では具体的な業者名や送料を示しません。
確認しておく項目は決まっています。瓶の破損時の補償、クール便の可否、同梱のルール、年齢確認の受け渡し方法です。カートの送料設定を決める前に、使う予定の業者に問い合わせてください。
Q31. 輸入したお酒にはラベルの表示が必要ですか。
酒類の表示には複数の基準がかかります。ただし輸入酒の日本語表示の具体的な要件は、本記事の調査では確認できていません。
免許の話とは別の法令です。輸入して売る計画なら、酒類の表示の基準と食品表示の基準の両方を、所轄の税務署と消費者庁の資料で確認してください。本記事は免許の制度だけを扱います。
Q32. 会社に知られないように副業できますか。
免許を取ると氏名が出る経路があります。1つは販売場に掲示する標識です。通信販売では特定商取引法第11条により、氏名または名称と住所と電話番号を広告に表示します。
匿名での運営は制度上できません。住民税の経路については別の記事で扱っています。勤務先の就業規則との関係は、各社の規定を確認してください。
Q33. 2026年10月の酒税改正で何が変わりましたか。
発泡性酒類の税率が動きました。国税庁の「酒税率一覧表(令和8年10月1日〜)」では、ビールと発泡酒が1キロリットル当たり155,000円で同額になり、その他の発泡性酒類は100,000円です。
手持品課税・戻税の資料では、ビールと麦芽比率50パーセント以上または10度以上の発泡酒が1リットル当たり26円の引下げです。350ml缶1本では9.1円下がります。いわゆる新ジャンルは約21円、350ml缶で約7.26円の引上げです。引上げ対象を販売目的で2,000リットル以上所持していた場合は申告の対象で、基準時点は2026年10月1日午前0時、申告・届出の期限は2026年11月2日、納付の期限は2027年3月31日です。
Q34. 酒類の販売で得た収入は確定申告が必要ですか。
免許の要否とは別の軸で判断します。免許が要らない範囲の売却でも所得が立てば申告の対象です。免許を取って事業として売るなら帳簿が前提になります。
在庫を持つ副業なので、仕入れた金額のうち経費になるのは売れた分だけです。具体的な区分は所轄の税務署か税理士に確認してください。本記事は免許の制度を扱うもので、個別の税務判断は示しません。
Q35. 申請を行政書士に頼めますか。
頼めます。官公署に提出する書類の作成は行政書士の業務です(行政書士法第1条の2)。納税証明書や登記事項証明書の収集、販売場の権原の整理を代行してもらう形が一般的です。
報酬の相場については、公的な資料で確認できなかったため本記事では示しません。複数の事務所に見積もりを取って比較してください。なお登録免許税3万円は、代行を頼んでも別途かかります。
次の一手
読み終えたあとに動かす順番は3つです。1つ目は売る範囲を1県内か2県以上かで決めること。2つ目は扱う酒を国産か輸入かで決めること。3つ目は酒類販売管理研修を予約することです。
この3つが決まれば、申請する免許の区分と添付書類が確定します。詳しい理由は今日やることは3つですに戻って確認してください。
手を動かす前に、申請から販売開始までの全体像をもう一度見ておいてください。9つの工程を見る
この記事の調べ方と使った一次情報
本記事の数値は、国税庁の手引・通達・Q&Aとe-Gov法令検索の現行条文から取っています。行動の手順は前の節にまとまっているので、調べ方だけ確認したい方はここから読んでください。
この記事の調べ方(編集方針)
- 本記事は、副業ジャンルの記事を100本以上制作している当サイト編集部が作成しました。法令はe-Gov法令検索の現行条文、解釈は国税庁が公開している手引・通達・Q&A・告示に限定しています。調査日は2026年(令和8年)10月20日です。
- 条文は酒税法の現行条文を直接読みました。第9条、第10条(第7号の2を含む)、第11条、第14条、第46条、第47条、第56条を条文単位で確認しています。
- 免許の手続と費用は国税庁「通信販売酒類小売業免許申請の手引」と同「一般酒類小売業免許申請の手引」から読み取りました。登録免許税3万円、標準処理期間2か月、輸入酒類の制限なしという記述は、手引の文言をそのまま引いています。
- 申請手数料が不要であること、e-Taxソフトでの提出ができることは国税庁「E1-3 酒類の販売業免許の申請」の記述によります。
- 免許に付される条件と需給調整要件は、国税庁の法令解釈通達から引用しました。第10条〔1号〜10号〕関係、第10条〔11号〜12号〕関係、第11条関係の3ページです。「3,000キロリットル未満」「特定製造者」「通信販売を除く小売に限る。」はいずれも通達本文の文字列です。
- 免許の要否は国税庁「お酒についてのQ&A(販売業免許関係)」と同リーフレットから引いています。継続性を軸にする判断と、家庭で不要になった酒の出品が免許不要である点は、どちらも原文の表現です。
- プラットフォーム側の扱いはメルカリ「酒類の継続的な出品・販売について」(2023年6月30日公開、2026年3月18日更新)を参照しました。
- 酒類販売管理者の制度は国税庁「酒類販売管理者制度に関するQ&A」、研修の費用と時間は全国小売酒販組合中央会「酒類販売管理研修(集合研修)」と同「eラーニング研修」から読み取りました。罰金50万円・過料10万円という数字は、Q&Aが示す酒類業組合法第98条・第101条の該当号によるものです。
- 原価割れの継続販売は国税庁「酒類の公正な取引に関する基準」(国税庁告示第2号)の第2項第1号・第7項、通信販売の広告表示は消費者庁「特定商取引法ガイド(通信販売)」から引いています。
- 年1回の報告は国税庁「E1-37 酒類の販売数量等の報告手続き」と同「E3-2、E4-4 表示基準の実施状況等報告手続」で確認しました。提出期限の表現が2本で異なるため、記事では両方の原文をそのまま併記しています。
- 臨時販売場は国税庁「期限付酒類小売業免許について」と同「期限付酒類小売業免許の取扱い改正について」の2ページで確認しました。届出の対象と月1回の制限は、後者の記述によります。
- 2026年10月1日の税率改正は国税庁「酒税率一覧表(令和8年10月1日〜)」と同「手持品課税(戻税)の対象となる酒類」から引いています。
- 本記事は弁護士・行政書士・税理士の監修を受けていません。そのぶん、解釈が分かれる論点では断定を避け、条文と公的資料の原文をそのまま引用する方針を取っています。
- 体験談は載せていません。費用の合算、350ml缶への換算、粗利率を仮定した売上の逆算には、本記事の計算であることを明記しています。
- 添付書類の運用と審査の細部は税務署ごとに違います。本記事は共通する法令部分だけを書きます。販売場の所在地を所轄する税務署で確認してください。
資料を突き合わせて見つかったずれ2件
同じ制度を説明する公的資料でも、表現がそろっていない箇所がありました。読み比べていて引っかかった2件を書いておきます。
1件目は報告書の提出期限です。酒類の販売数量等報告書の案内は「報告対象年度の翌会計年度の4月30日まで」、表示基準の実施状況等報告書の案内は「報告対象年度の4月30日まで」と書いています。日付は同じ4月30日ですが、どの年度分を指すのかの書き方が違います。
2件目は経験年数です。免許申請の手引に「3年」という数字はなく、法令解釈通達の注のほうに経歴の例として出てきます。年数が要件として書かれた資料には当たりませんでした。
2件とも、片方の資料だけを読むと別の結論になります。本記事が原文の引用にこだわっているのは、この種のずれを読者が自分で確かめられるようにするためです。
調査で埋まらなかった論点
確認できなかった論点は14件あります。調べた範囲を示したうえで、埋まらなかったところを並べます。
本記事の調査で埋まらなかった論点
当たった資料は酒税法の現行条文(e-Gov法令検索)、国税庁の免許申請の手引2本、法令解釈通達の第10条・第11条関係、お酒についてのQ&Aとリーフレット、酒類販売業免許の申請案内、酒類販売管理者制度に関するQ&A、酒類の公正な取引に関する基準、酒類の販売数量等および表示基準の実施状況等の報告手続の案内、期限付酒類小売業免許の案内2本、酒税率一覧表と手持品課税の資料、全国小売酒販組合中央会の研修案内、消費者庁の特定商取引法ガイド、メルカリの公表お知らせです。そのうえで、次の点は確認できませんでした。
- 自宅を販売場として申請できるかどうかを明示した国税庁の資料。手引は販売場の区画と権原の確認を求めていますが、住居との兼用について明文がありません。
- 個人事業主本人を酒類販売管理者に選任できるかを明示した記述。Q&Aは「引き続き6か月以上の雇用が予定されていること」を要件として挙げており、雇用関係を前提とした書き方です。
- 通達が挙げる「3年以上」の経歴に代わる具体的な代替基準。基準は「十分な知識及び能力を有すると認められる者」であり、どの程度の説明で足りるかを示した公表資料に当たれませんでした。
- 免許の条件に反して販売した場合の帰結を直接定めた条文。酒税法第14条の取消事由に「条件違反」という文言はありません。本記事は条文から読める範囲で止めています。
- 期限付酒類小売業免許の期限の上限と登録免許税の扱い。届出で足りる要件の全体像も、国税庁のページでは別紙に委ねられており確認できていません。
- 各酒類製造者の課税移出数量。公表されていないため、申請者が自分で枠の内外を判定する方法は確認できませんでした。
- 輸入酒の容器への日本語表示の具体的な要件。酒類の表示の基準と食品表示の基準の両方がかかりますが、本記事では確認していません。
- 酒類の配送を受け付ける運送業者の条件と送料の目安。運送業者の約款によるため、公的資料では確認できませんでした。
- 古物営業法施行規則第2条の13区分のうち、酒類がどの区分に当たるかを明示した警察の公表資料。
- 2026年10月1日改正で、いわゆる新ジャンルが「発泡酒②」として扱われる仕組みの条文根拠。税率一覧表と手持品課税の資料に品目名としては出ていますが、品目の定義を変えた改正条文までは確認していません。したがって本記事は、税率と引上げ・引下げの額だけを書き、分類が変わる仕組みには踏み込んでいません。
- 通信販売酒類小売業免許の「2都道府県以上」が、実際の販売実績で判定されるのか、対象として設定した範囲で判定されるのか。手引の文言は「対象として」であり、実績での判定を述べた資料には当たれませんでした。
- 販売場の移転や名称・住所の変更、販売業の廃止にともなう手続。酒税法第47条第3項が休止と開始の申告を定めていることは確認しましたが、移転と変更の手続は本記事では扱っていません。
- 無免許販売の摘発件数の統計。国税庁の公表資料で該当する表を見つけられませんでした。事業者数と販売場数は「酒類小売業者の概況」で確認できます。
- 免許が下りるまでの実日数の分布。標準処理期間は公表されていますが、実績値の公表資料を確認できませんでした。
この記事について
作成は当サイト編集部で、専門家の監修は受けていません。記事の成り立ちを書いておきます。
この記事について
- 作成: pm-linkle編集部(副業ジャンルの記事を100本以上制作)
- 調査日: 2026年(令和8年)10月20日
- 確認した一次情報: 酒税法の現行条文(e-Gov法令検索)、国税庁「通信販売酒類小売業免許申請の手引」「一般酒類小売業免許申請の手引」「E1-3 酒類の販売業免許の申請」、酒税法及び酒類行政関係法令等解釈通達(第10条・第11条関係)、お酒についてのQ&Aとリーフレット、酒類販売管理者制度に関するQ&A、酒類の公正な取引に関する基準(国税庁告示第2号)、酒類の販売数量等および表示基準の実施状況等の報告手続の案内、期限付酒類小売業免許の案内2本、酒税率一覧表(令和8年10月1日〜)、手持品課税(戻税)の資料、全国小売酒販組合中央会の研修案内、消費者庁「特定商取引法ガイド」
- 本記事は弁護士・行政書士・税理士の監修を受けていません。解釈が分かれる論点では断定を避け、条文と公的資料の原文を引用しています。個別の判断は販売場の所在地を所轄する税務署に確認してください。
- 法令は改正されます。本記事は2026年10月20日時点の現行条文に基づいています。